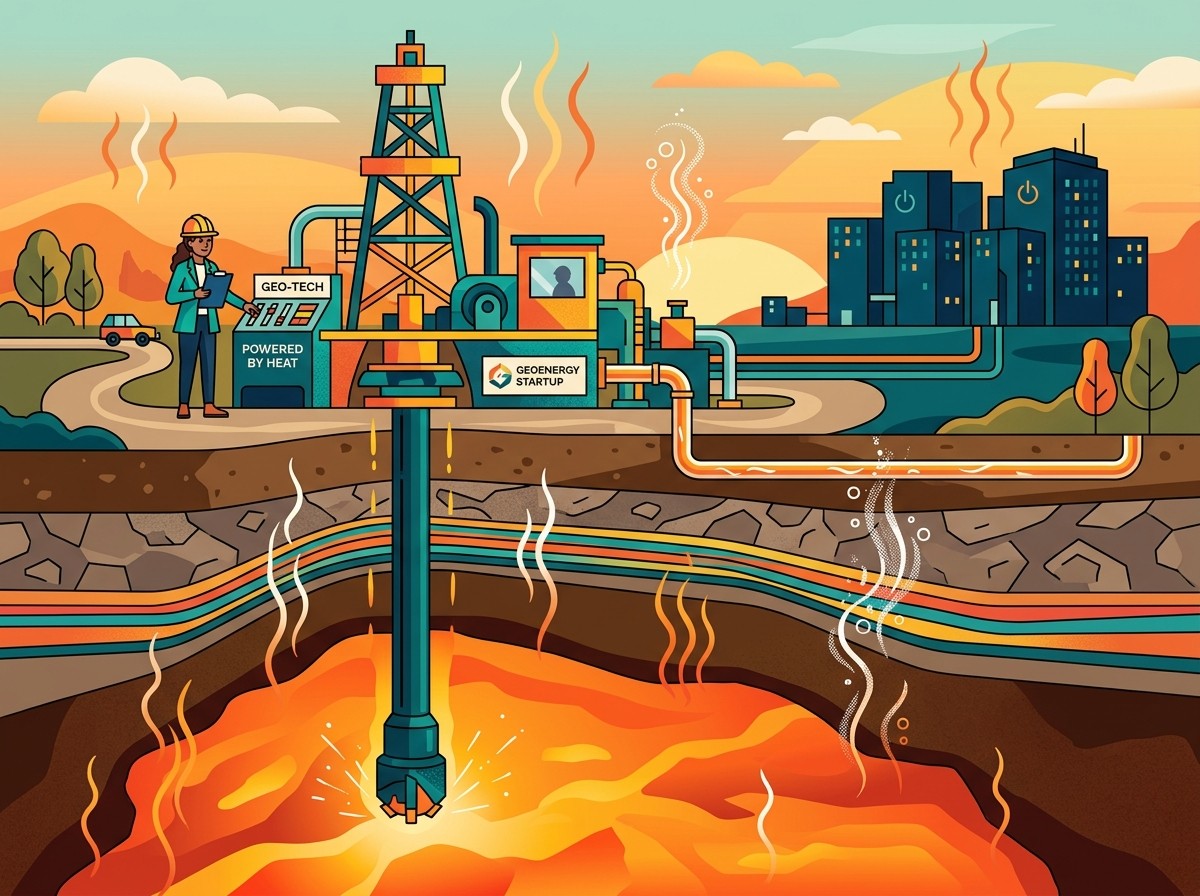

Et si la prochaine bataille pour alimenter l’intelligence artificielle ne se jouait pas seulement dans les salles de serveurs, mais à plus de quatre kilomètres sous terre ? Pendant que les géants de la tech multiplient les contrats gaziers pour tenir le rythme des data centers, une startup incubée chez Khosla Ventures vient de rappeler que le sous-sol peut encore surprendre. Mazama Energy a annoncé une levée de 135 millions de dollars en série B, largement sursouscrite, pour accélérer le forage de puits horizontaux dans des roches dites superchaudes. L’enjeu n’est plus théorique : produire davantage d’électricité par puits, viser une première génération dès l’année prochaine, et transformer un site en Oregon en réservoir potentiel de plusieurs gigawatts. Pour une audience qui suit le marketing des startups, les levées de fonds, l’IA et les infrastructures numériques, cette opération n’est pas un simple fait divers climatique. C’est un signal de marché sur la façon dont l’énergie bas carbone tente de rattraper la demande explosive du calcul.
Une levée qui dit autant sur l’IA que sur le forage
Le tour de table n’est pas anodin. Centaurus Capital et Doerr Capital mènent le round. ConocoPhillips et Shell Ventures y participent. Khosla Ventures et Gates Frontier restent à bord. SiteGround Capital, H. Barton Asset Management et la Jeffrey and Marieke Rothschild Foundation font leur entrée. Cette composition raconte une convergence : capital-risque climat, majors pétrolières en quête de compétences de forage, philanthropie technologique et argent privé attiré par des actifs énergétiques de long terme. Dans un univers startup où l’on parle souvent de growth loops et de CAC, ici le produit est un puits, le canal est un permis, et le client potentiel ressemble de plus en plus à un opérateur de data center affamé de mégawatts fermes.
Selon le récit publié par TechCrunch, Mazama vise des puits capables de délivrer jusqu’à 15 mégawatts chacun grâce à des forages horizontaux dans des roches extrêmement chaudes. L’entreprise affirme aussi que son premier site en Oregon pourrait produire 10 gigawatts, soit le double de l’estimation avancée l’an dernier par Vinod Khosla, qui parlait alors de 5 gigawatts. Ce type de révision à la hausse n’est pas cosmétique. Dans le pitch d’une startup énergétique, le gigawatt devient un argument de storytelling aussi puissant qu’un ARR dans une SaaS. Il faut pourtant le lire avec prudence : potentiel géologique, capacité installée et électricité réellement injectée sur le réseau ne sont pas la même chose.
Les startups de géothermie améliorée s’imposent comme le cheval noir de la course pour alimenter les data centers d’IA et d’autres charges massives sur le réseau.
– Synthèse du positionnement marché décrit par Tim De Chant
Ce « cheval noir » intéresse précisément parce que le récit dominant reste le gaz. Les développeurs de centres de données veulent de la puissance disponible, prévisible, localisable. Le solaire et l’éolien progressent, mais leur intermittence impose stockage, interconnexions et parfois contrats fossiles en appoint. La géothermie, si elle tient ses promesses de profondeur et de température, vend un autre récit : une base load bas carbone, moins spectaculaire qu’une ferme solaire photographiée au coucher du soleil, mais plus proche du cahier des charges d’un cluster GPU qui tourne 24 heures sur 24.
Comprendre la géothermie améliorée sans jargon inutile
La géothermie classique exploite des réservoirs naturels relativement accessibles, souvent liés à des contextes volcaniques ou hydrothermaux favorables. Beaucoup de projets historiques restent limités par la géographie, le débit d’eau chaude et la température. La géothermie améliorée, ou enhanced geothermal, cherche à élargir la carte. On crée ou on stimule un réseau de fractures, on circule un fluide, on récupère de la chaleur là où la roche est chaude mais pas forcément déjà « généreuse » en eau naturelle. Mazama pousse encore plus loin : viser des profondeurs et des températures où l’eau n’est plus un simple caloporteur banal.
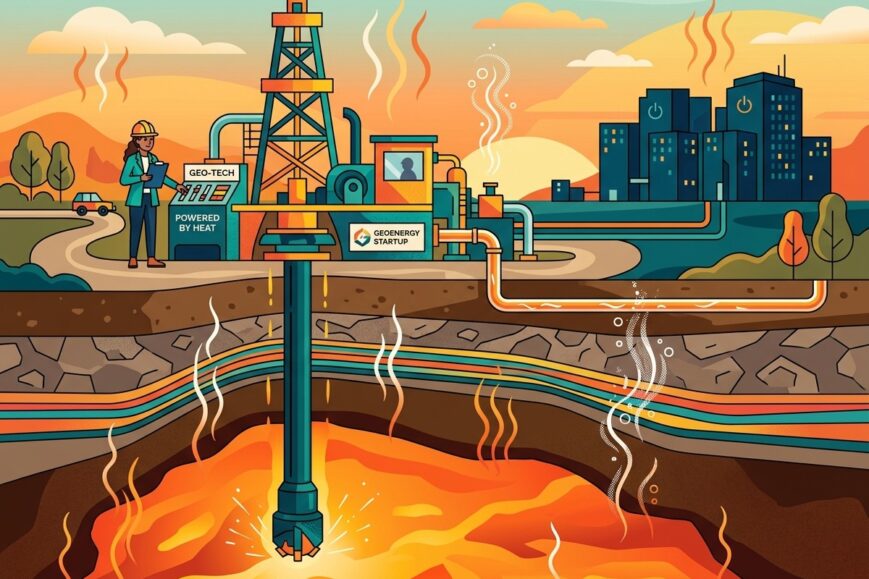
L’entreprise a déjà foré au-delà de 10 000 pieds en 15 jours, en route vers environ 15 000 pieds. À ces profondeurs, elle dit accéder à environ 750 °F, soit 400 °C. Sous haute pression, l’eau bascule dans un état supercritique : ni tout à fait liquide, ni tout à fait gaz. Cette phase intermédiaire absorbe beaucoup plus d’énergie qu’une vapeur classique. Traduction business : davantage de puissance extraite par puits, donc un meilleur ratio capital investi / mégawatt livré, si le forage, l’intégrité du puits et la durabilité du réservoir tiennent la distance.
Mazama affirme que cette approche peut produire jusqu’à dix fois plus d’électricité par puits que les technologies géothermiques traditionnelles. Le chiffre est marketing autant que technique. Il sert à justifier le coût du forage profond, historiquement l’un des plus gros freins du secteur. Forer vite, forer droit, puis forer à l’horizontal, ce n’est pas un slogan. C’est une compétence industrielle que les majors pétrolières connaissent mieux que la plupart des fondateurs climat. D’où la présence de ConocoPhillips et de Shell Ventures dans le cap table : ce n’est pas seulement de l’argent, c’est un signal de savoir-faire transferable.
Pourquoi 400 °C changent l’équation économique
En énergie, la température n’est pas un détail esthétique. Plus le fluide est chaud et dense en énergie, plus une turbine ou un cycle thermodynamique peut extraire de travail utile. Un puits tiède oblige à multiplier les forages, les pompes, les surfaces d’échange. Un puits superchaud promet de concentrer la production. Pour un fonds, cela ressemble à une tentative de faire baisser le coût marginal du mégawatt géothermique. Pour un acheteur d’électricité, cela ressemble à une option de capacité ferme sans dépendance quotidienne au vent ou au soleil.
Le potentiel global, souvent cité, reste vertigineux. D’après l’Université de Twente et le Clean Air Task Force, exploiter seulement 1 % des roches superchaudes dans le monde pourrait générer plus de 63 térawatts d’électricité. Ce type de statistique fonctionne comme un north star : il ne dit pas que Mazama va produire 63 TW, il dit que le gisement théorique n’est pas anecdotique. Les fondateurs climat aiment ces ordres de grandeur parce qu’ils transforment un projet local en récit planétaire. Les investisseurs sérieux, eux, regardent surtout le premier site, le premier électron, le premier contrat.
Mazama vise une première production d’électricité l’année prochaine. Le développement complet du premier site est annoncé pour 2030, avec un objectif de 200 mégawatts à cette échéance. Entre le 10 GW de potentiel affiché et les 200 MW visés en 2030, il y a un écart que tout lecteur de term sheets devrait remarquer. Le potentiel géologique est une option. La mise en service est un exécution risk. C’est précisément dans cet écart que se joue la valorisation d’une série B à 135 millions de dollars.
L’Oregon comme terrain de preuve, pas seulement comme carte postale
Le premier site se trouve en Oregon. Le choix n’est pas décoratif. L’Ouest américain combine souvent un sous-sol intéressant, une culture de projets énergétiques et une pression politique autour du climat. Mazama a déjà sécurisé des terres pour un second développement, ce qui indique une logique de pipeline et non un one-shot. Dans le langage startup, on dirait que l’entreprise cherche à industrialiser un playbook : identifier un bloc, forer, caractériser la chaleur, poser l’architecture de puits horizontaux, puis répliquer.
Répliquer une usine SaaS coûte surtout des serveurs et des commerciaux. Répliquer un champ géothermique coûte des rigs, des permis, de la géologie, de la gestion de l’eau, de l’acceptabilité locale et des interconnexions réseau. C’est pourquoi les calendriers 2027-2030 importent autant que la technologie. Un data center ne signe pas sur une slide de température. Il signe sur une date de livraison, une capacité contractuelle et une stabilité de prix.
Le travail sur le site oregonais est encore à un stade précoce, malgré les performances de forage déjà mises en avant. Cette tension entre « déjà impressionnant » et « encore tôt » est typique des deep tech hardware. On montre une vitesse de forage pour prouver que le goulot d’étranglement historique commence à céder. On reste discret sur les années de boucles fermées, de maintenance, de chimie des fluides et de comportement du réservoir. Un article business doit tenir les deux bouts : l’exploit technique d’aujourd’hui et l’incertitude opérationnelle de demain.
Data centers, gaz et géothermie : la guerre des récits énergétiques
L’intelligence artificielle a un appétit électrique qui déborde les modèles de planification d’il y a cinq ans. Chaque nouvelle vague de modèles, chaque cluster d’entraînement, chaque inference factory ajoute des dizaines ou des centaines de mégawatts. Les entreprises tech ont donc fait ce que font les entreprises pressées : elles se sont tournées vers ce qui peut être construit relativement vite. Souvent, cela veut dire gaz. Parfois nucléaire. Parfois renouvelables plus stockage. Rarement géothermie profonde, jusqu’ici trop lente, trop locale, trop chère à prouver.
Le positionnement de Mazama et de ses homologues consiste à dire : attendez, la lenteur n’est plus une fatalité. Forer 10 000 pieds en 15 jours, c’est une phrase conçue pour frapper des comités d’investissement habitués aux timelines pétroliers. Si cette cadence se confirme à plus grande échelle, la géothermie quitte le rayon « curiosité bas carbone » pour entrer dans le rayon « option d’approvisionnement ». Elle ne remplacera pas tout. Elle peut devenir un module dans le mix des hyperscalers, surtout pour des campus qui veulent décarboner sans parier uniquement sur l’intermittence.
Le marketing de ces startups devra pourtant éviter un piège classique : vendre la géothermie comme une solution magique à l’IA. Les data centers ont aussi besoin de fibre, d’eau de refroidissement, de permis, de transformateurs, de main-d’œuvre et de délais de raccordement. Un puits à 400 °C n’annule pas la file d’attente chez le gestionnaire de réseau. Les fondateurs qui réussiront seront ceux qui parlent autant aux utilities et aux développeurs immobiliers énergétiques qu’aux fonds climat.
Ce que le cap table révèle du nouveau capital climat
Khosla Ventures n’a pas seulement investi : Mazama a été incubée dans cet écosystème. Cela compte. L’incubation fournit un narratif, un réseau, une discipline de pitch, parfois un accès précoce à des profils industriels. Gates Frontier dans le tour suivant ajoute une couche « patient capital » souvent associée aux paris climatiques de long horizon. L’arrivée de majors via leurs bras ventures dit autre chose : le pétrole et le gaz voient dans le forage profond un actif de compétences, pas seulement un risque réputationnel à compenser.
Pour les observateurs du business, c’est un cas d’école de transfer of capabilities. Les années de shale ont produit des outils, des équipes et des méthodes de forage horizontal. La transition énergétique cherche à recycler ces outils vers la chaleur terrestre. Le risque, bien sûr, est de sous-estimer les différences : la géologie n’est pas un réservoir d’hydrocarbures, les fluides n’ont pas la même chimie, les modèles de revenus ne sont pas des courbes de prix du baril. Mais l’hypothèse reste séduisante : si l’on sait déjà percer la croûte terrestre à grande vitesse, pourquoi ne pas viser la chaleur plutôt que le carbone fossile ?
Le caractère oversubscribed de la série B indique une demande d’allocation supérieure à l’offre de tickets. Dans le climat tech de 2026, cela n’est plus automatique. Beaucoup de projets hardware ont déçu sur les délais. Les investisseurs qui reviennent le font souvent parce qu’ils voient un jalon dur : mètres forés, température atteinte, terres sécurisées, calendrier de première électricité. Mazama aligne ces preuves narratives. Reste à les transformer en kilowattheures facturés.
Puits horizontaux : le détail technique qui devient argument commercial
Le forage vertical atteint la chaleur. Le forage horizontal cherche le contact. Plus on expose de roche chaude à un fluide circulant, plus on peut extraire d’énergie, en théorie. C’est le même principe qui a révolutionné certaines ressources non conventionnelles : augmenter la surface d’échange. Dans un article destiné à des lecteurs business et tech, il faut insister sur ce point sans tomber dans le schéma d’ingénierie. Le puits horizontal est une tentative d’industrialiser le rendement par trou de forage.
Chaque puits est une unité de production. Si un puits traditionnel livre peu, le projet meurt sous le poids des capex. Si un puits superchaud et horizontal livre 10 à 15 MW, le tableur change. On peut alors parler de fermes de puits, de phasage, de standardisation des têtes de puits, peut-être même d’une logique proche de l’usine. C’est le rêve de toute deep tech énergétique : sortir de l’artisanat de projet unique pour entrer dans une répétabilité quasi manufacturière.
Cette répétabilité n’est pas garantie. Les roches varient. Les contraintes mécaniques aussi. Un intervalle superchaud peut être extraordinaire sur un profil et médiocre 800 mètres plus loin. D’où l’importance du second site déjà sécurisé : l’entreprise ne veut pas être prisonnière d’une seule anomalie géologique heureuse. Elle veut un portefeuille.
63 térawatts, 10 gigawatts, 200 mégawatts : lire les ordres de grandeur
Les chiffres s’empilent et peuvent perdre le lecteur. Clarifions-les comme on le ferait dans une note d’investisseur.
- 63 TW : potentiel théorique mondial si l’on tapait 1 % des roches superchaudes, selon des travaux académiques et associatifs cités dans la couverture.
- 10 GW : potentiel affiché du premier site oregonais, révisé à la hausse par rapport aux 5 GW évoqués précédemment.
- 15 MW : cible de puissance par puits horizontal dans les roches superchaudes.
- 200 MW : ambition de production du premier site à l’horizon 2030.
- 135 M$ : taille du tour de série B oversubscribed.
Ces métriques ne se situent pas sur le même plan. Le premier est un plafond planétaire. Le deuxième est une ressource locale estimée. Le troisième est une performance unitaire visée. Le quatrième est un plan d’affaires daté. Le cinquième est un chèque. Un bon article startup doit empêcher le mélange des genres. Trop de communication climat confond ressource théorique et pipeline commercial. Ici, la discipline consiste à dire : le sous-sol pourrait être immense, le site oregonais paraît généreux, mais l’entreprise sera jugée sur les 200 MW et, plus tôt encore, sur les premiers électrons.
Ce que cela change pour les marketeurs et les storytellers tech
Pourquoi un public marketing devrait-il s’intéresser à des puits de 15 000 pieds ? Parce que l’IA a besoin d’un récit énergétique crédible. Les marques tech qui promettent des modèles plus puissants tout en communiquant sur le net zéro se retrouvent prises en tenaille. Le gaz les sauve opérationnellement et les fragilise réputationnellement. Le nucléaire revient, mais lentement. Les renouvelables intermittents demandent un design système complexe. La géothermie offre une grammaire séduisante : chaleur de la Terre, bas carbone, disponibilité continue, innovation de forage.
Attention toutefois au greenwashing involontaire. Un partenariat d’intention avec une startup géothermique n’est pas une décarbonation de cluster. Les équipes comm et RSE devront apprendre à distinguer un MoU, un pilote, un contrat d’achat d’électricité et une injection réelle. Les lecteurs de plus en plus familiers des levées climat savent détecter le slide trop lisse. La meilleure communication sera factuelle : profondeur atteinte, température mesurée, date de première génération, volume contracté.
Dans l’économie de l’attention, Mazama a un avantage : le visuel du forage profond et de la roche incandescente est plus cinématographique qu’un transformateur. Cela aide au fundraising. Cela peut aussi créer une attente trop romanesque. Les fondateurs hardware qui durent apprennent à refroidir leur propre mythe. Ils parlent de cadence de forage, de coût au mètre, de taux de succès des puits, de disponibilité annuelle. Moins glamour, plus investissable.
Risques à ne pas enterrer sous l’enthousiasme
Le premier risque est géologique. La chaleur est là, mais la perméabilité, la connectivité des fractures et la stabilité mécanique peuvent décevoir. Le deuxième est économique : le forage profond reste capitalistique. Un retard de rig, un cuvelage défaillant, une corrosion accélérée par des fluides agressifs, et le LCOE s’envole. Le troisième est réglementaire et social : l’acceptabilité des projets souterrains n’est jamais gratuite, même quand l’objectif climatique est populaire.
Le quatrième risque, plus subtil, est celui du client. Si les data centers trouvent plus vite du gaz, du nucléaire modulaire ou des interconnexions renforcées, la géothermie peut gagner technologiquement et perdre commercialement sur la fenêtre 2026-2030. Le timing est une stratégie. Mazama dit viser de l’électricité dès l’année prochaine. Si cette date glisse, le narratif « solution pour l’IA maintenant » s’affaiblit, même si le projet reste solide à horizon 2030.
Le cinquième risque concerne la standardisation. Une série B finance l’accélération, pas encore forcément l’usine à projets. Pour devenir une plateforme énergétique et non un développeur d’un ou deux sites, il faudra prouver que le modèle oregonais voyage. Or la croûte terrestre n’est pas un code base que l’on fork facilement. Chaque bassin a sa personnalité. C’est la différence fondamentale entre une scale-up software et une scale-up subsurface.
Le rôle ambigu des majors pétrolières
Voir ConocoPhillips et Shell Ventures dans un tour géothermique peut énerver autant qu’encourager. Certains y liront une reconversion sincère des savoir-faire de forage. D’autres y verront une option d’image ou un hedge. Les deux lectures peuvent coexister. Pour Mazama, l’intérêt opérationnel est clair : accès à des compétences, à des chaînes d’approvisionnement, parfois à une culture HSE plus mature que celle d’une jeune pousse. Pour les majors, l’intérêt stratégique est d’explorer des revenus bas carbone sans abandonner leur identité d’entreprises du sous-sol.
Dans une logique de communication digitale, cette alliance est un test de framing. Faut-il mettre en avant l’héritage pétrolier comme preuve de sérieux industriel, ou l’édulcorer pour séduire une audience climat plus méfiante ? La réponse dépend du buyer. Un utility ou un fonds infrastructure aime le pedigree forage. Une marque grand public préfère la roche chaude et le bas carbone. Les startups qui grandissent apprennent à tenir plusieurs récits sans se contredire.
Géothermie et IA : complément, pas substitution magique
Il serait paresseux de conclure que Mazama va « résoudre » l’empreinte électrique de l’IA. Aucune technologie unique ne le fera. En revanche, la startup illustre une tendance de fond : la demande de calcul force l’innovation côté offre énergétique, y compris dans des domaines longtemps considérés trop lents pour le tempo de la Silicon Valley. Quand les modèles évoluent en mois, les centrales évoluent en années. Ce décalage crée un marché pour toute solution capable de raccourcir le cycle de preuve.
Si la première génération arrive vraiment l’an prochain, même modestement, l’effet de signal sera supérieur au volume livré. Les marchés aiment les existence proofs. Un électron géothermique superchaud injecté au bon moment vaut plus, en termes de narratif, que dix slides sur 63 TW mondiaux. Les fonds, les journalistes et les acheteurs d’électricité regarderont alors la répétabilité. C’est ainsi que les dark horses cessent d’être des outsiders.
Pour les fondateurs d’autres verticales — stockage, réseau, nucléaire avancé, software de flexibilité — la leçon est identique. L’IA n’achète pas de la vertu. Elle achète de la capacité, de la prévisibilité et un calendrier. Les startups climat qui parlent le langage de l’infrastructure gagneront plus que celles qui parlent seulement le langage de la planète.
Une lecture business des prochaines étapes
Après une série B de cette taille, les jalons deviennent publics même quand l’entreprise reste discrète. On surveillera la confirmation des profondeurs et températures sur plusieurs puits, pas sur une seule performance. On surveillera la conversion du potentiel 10 GW en permis, interconnexions et phasage réaliste. On surveillera l’identité des premiers off-takers : utility, industriel, ou plus symboliquement un acteur du cloud. On surveillera enfin le coût. Sans trajectoire de baisse du coût par mégawatt, la technologie restera admirable et peu bancable.
Le second site déjà identifié servira de test de réplicabilité. S’il ressemble trop à une exception géologique, les multiples de valorisation devront rester ceux d’un projet. S’il ressemble à un second chapitre du même playbook, Mazama pourra se raconter comme une plateforme. Dans le venture, cette bascule projet versus plateforme change tout : la taille des tours suivants, le type d’investisseurs, la patience exigée, la communication interne et externe.
D’ici 2030, 200 MW ne feront pas basculer à eux seuls la carte électrique américaine. Ils peuvent en revanche créer une référence. Les marchés de l’énergie avancent par précédents. Un site qui produit, qui tient ses facteurs de charge et qui ne dérive pas trop sur capex devient une preuve que d’autres développeurs, banquiers et assureurs peuvent copier. C’est ainsi que les filières naissent, plus que par une unique une levée, même généreuse.
Ce que les investisseurs devraient demander maintenant
Au-delà du communiqué, plusieurs questions méritent d’entrer dans une due diligence honnête. Quelle part du 10 GW est réellement accessible avec les technologies et permis d’aujourd’hui ? Quel est le taux de succès visé des puits horizontaux ? Comment se comporte le fluide supercritique sur la durée, face aux matériaux et aux pompes ? Quel est le profil de base load réellement contractable ? Quelle sensibilité du projet à une baisse des prix de l’électricité ou à un ralentissement des capex data centers ?
Ces questions ne diminuent pas l’intérêt du dossier. Elles le rendent adulte. Trop de cycles climat ont souffert d’un excès de poésie géologique et d’un déficit de mécanique financière. Mazama a l’avantage d’un cap table mixte, capable en théorie de relier ambition scientifique et rigueur d’opérateur. C’est précieux. Ce n’est pas une garantie.
Taper seulement 1 % de la ressource superchaude mondiale pourrait représenter plus de 63 térawatts d’électricité.
– Ordre de grandeur attribué à l’Université de Twente et au Clean Air Task Force
Garder cette phrase en tête est utile, à condition de la traiter comme un horizon, pas comme un pipeline. Les entreprises qui durent savent habiter l’écart entre le possible planétaire et le livrable local.
Pourquoi cette histoire dépasse le seul secteur énergie
Elle parle de la financiarisation de l’infrastructure climatique. Elle parle de la dépendance électrique de l’IA. Elle parle de la réutilisation des compétences pétrolières. Elle parle aussi de la manière dont une startup construit de la désirabilité autour d’un actif invisible, enfoui, lent à photographier. Pour les équipes de communication digitale, c’est un cas fascinant : comment rendre désirable un puits ? Comment transformer des pieds forés en preuve de traction ? Comment éviter que le vocabulaire supercritique n’isole le grand public ?
La réponse passera par des preuves simples. Vitesse de forage. Température. Date de première électricité. Contrats. Réplication. Si ces cinq mots tiennent, le reste du storytelling suivra. S’ils vacillent, aucun moodboard de roche en fusion n’y pourra rien. Le marché de 2026 est plus fatigué par les promesses climat que par les contraintes physiques. Il veut des chantiers qui avancent.
Mazama Energy entre donc dans une phase où le capital ne suffit plus à faire le récit. Le forage doit continuer à parler. L’Oregon doit cesser d’être seulement un potentiel de 10 GW pour devenir une réalité mesurable. Les data centers continueront, eux, d’acheter ce qui arrive à temps. Entre ces deux horloges — celle du sous-sol et celle du calcul — se joue l’une des compétitions industrielles les plus intéressantes de la décennie.
Repères concrets pour suivre la suite
- Surveiller la première génération électrique annoncée pour l’année prochaine, même si le volume initial reste limité.
- Comparer le discours de 15 MW par puits aux performances réellement publiées après plusieurs forages.
- Observer si un hyperscaler ou un développeur de data center devient off-taker identifié.
- Suivre l’avancement du second site comme test de réplicabilité, pas comme simple réserve foncière.
- Relire en 2030 l’objectif de 200 MW à l’aune des retards classiques de l’infrastructure énergétique.
En attendant, la leçon utile pour les lecteurs de l’écosystème startup est celle-ci : la contrainte électrique de l’IA est en train d’ouvrir des chèques à des industries que la tech regardait de loin. La géothermie superchaude n’est plus un sujet de revue scientifique réservé aux spécialistes du sous-sol. Elle devient un chapitre de la guerre d’approvisionnement des infrastructures numériques. Mazama, avec 135 millions de dollars de plus et un narratif de profondeur record, vient d’acheter du temps, des rigs et de l’attention. Le marché, lui, n’achètera durablement que des mégawatts tenus.
Les prochaines saisons diront si le cheval noir évoqué dans la couverture de TechCrunch reste une métaphore élégante ou devient une ligne de production. D’ici là, fondateurs, investisseurs et communicants ont intérêt à apprendre le vocabulaire du forage aussi sérieusement qu’ils ont appris celui des GPU. Car l’intelligence artificielle, pour continuer à grandir, devra de plus en plus négocier avec la Terre elle-même, ses températures, ses délais et ses capitaux lourds. C’est moins viral qu’une démo de modèle. C’est probablement plus décisif.
Et si l’on devait résumer l’opération en une phrase utile pour un comité, ce serait celle-ci : Mazama ne vend pas seulement de la chaleur souterraine, elle vend une hypothèse selon laquelle la profondeur, la vitesse de forage et le fluide supercritique peuvent rattraper une partie du retard de l’offre bas carbone sur la demande de calcul. L’hypothèse est désormais financée. Elle n’est pas encore démontrée à l’échelle. Entre les deux, tout le métier commence.