
Et si le vrai goulot d’étranglement de l’intelligence artificielle n’était plus le modèle, mais le watt ? Pendant des mois, le marché a regardé les GPU, les contrats cloud et les levées records. Puis une annonce plus discrète a rappelé une évidence industrielle : sans électricité fiable, un campus IA n’est qu’une coquille vide. C’est précisément ce que révèle la rupture entre Crusoe et Boom Supersonic, un partenariat de 1,25 milliard de dollars qui devait alimenter des usines de calcul… et qui ne verra pas le jour tel qu’annoncé.
La nouvelle, rapportée notamment par TechCrunch, a le mérite de la clarté. Crusoe, startup denverite devenue bâtisseur majeur de data centers pour l’IA après un passé de mineur de bitcoin, renonce à déployer les turbines stationnaires Superpower de Boom. Le fondateur de Boom, Blake Scholl, l’a d’abord dit sur X : les turbines ne font plus partie du mix énergétique prioritaire à court terme sur Abilene et les autres sites. Derrière cette phrase polie se joue une leçon de stratégie que les fondateurs, les investisseurs et les équipes marketing tech feraient bien de lire jusqu’au bout.
Ce Que Change Vraiment Cette Rupture
Sur le papier, l’accord avait tout d’un récit parfait. Boom, connu pour son projet d’avion supersonique Overture, recycle une grande partie de son moteur Symphony dans une turbine terrestre de 42 mégawatts. Crusoe, de son côté, promettait d’acheter 29 unités pour 1,25 milliard de dollars, avec des premières livraisons envisagées en 2027. Le premier client lançait la machine commerciale. Les profits de l’énergie devaient aider à financer l’aviation. Deux startups denverites, une même obsession de l’échelle, un deal qui sonnait comme une victoire de storytelling autant que d’ingénierie.
Sauf que le calendrier énergétique d’un campus IA ne se plie pas au calendrier d’un produit encore en industrialisation. Crusoe a récemment levé 3,9 milliards de dollars. L’entreprise ouvre des sites partout aux États-Unis. Elle doit livrer de la capacité de calcul maintenant, pas seulement dans deux ou trois ans. Quand le mix “primaire” d’un campus change, un partenariat de lancement cesse d’être un accélérateur. Il devient un risque d’immobilisation.
The TL/DR is that turbines are no longer part of Crusoe’s near term primary power mix at Abilene/etc., so a launch partnership just didn’t make sense.
– Blake Scholl, CEO de Boom Supersonic
Cette phrase mérite d’être relue. Elle ne dit pas que la turbine est mauvaise. Elle dit que le timing et le rôle de la turbine dans le portefeuille énergétique ont changé. En énergie comme en go-to-market, un produit excellent au mauvais moment reste un mauvais deal.
Qui Est Crusoe, Et Pourquoi Son Histoire Compte
Crusoe n’est pas née dans un campus universitaire autour d’un LLM. Fondée en 2018, elle a d’abord valorisé le gaz naturel “perdu” des champs pétroliers pour miner du bitcoin. L’idée était déjà énergétique : transformer un déchet en compute. Puis l’IA a explosé. La même logique s’est étendue aux usines de calcul. Moins de romance algorithmique, plus de réalité de chantier : raccordements, permis, turbines, réseau, batteries, contrats d’achat d’électricité.
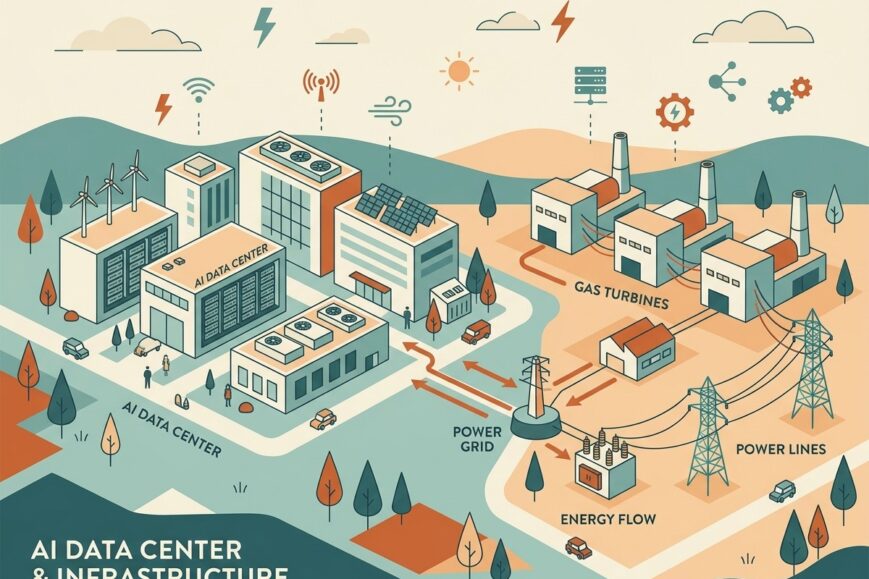
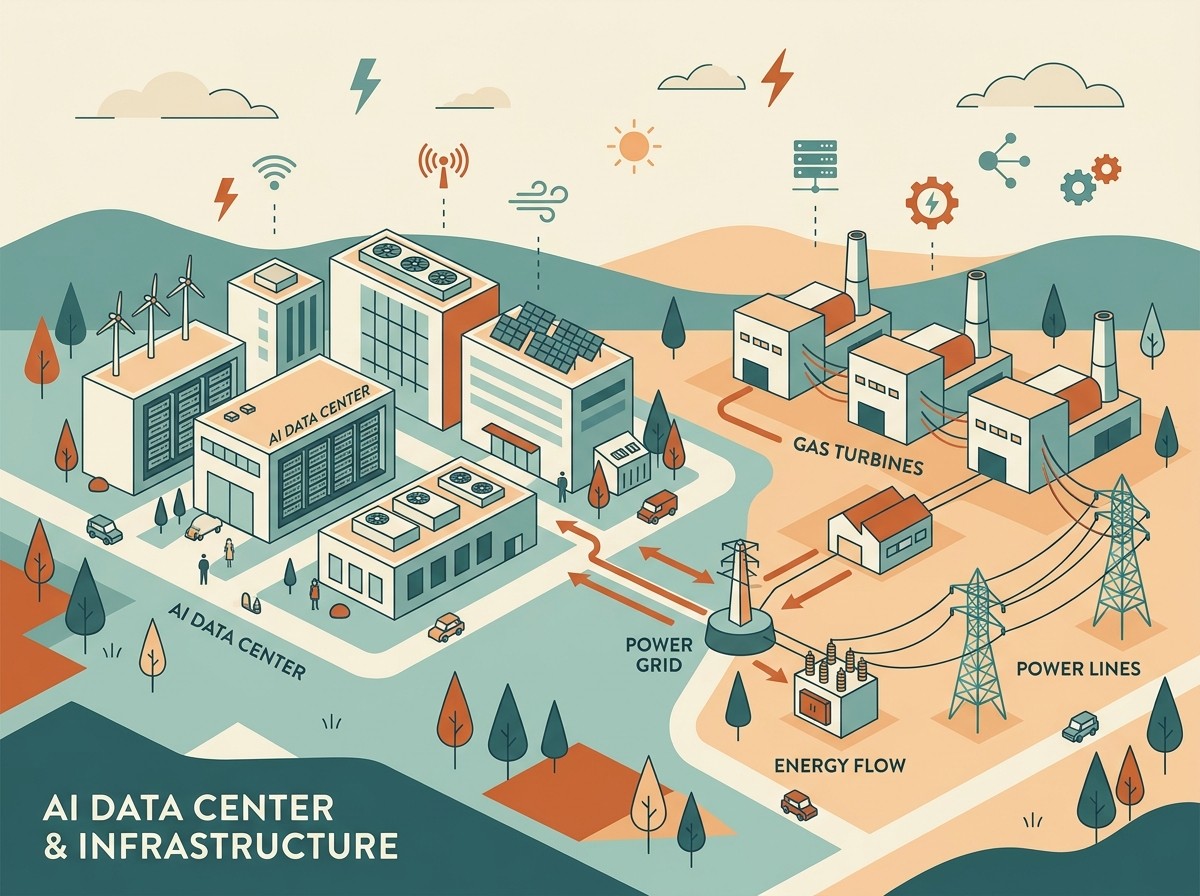
Aujourd’hui, Crusoe construit notamment un campus massif à Abilene, au Texas, qui fournit de la puissance de calcul à OpenAI. Un premier site d’environ 1,2 gigawatt, initialement pensé pour Oracle et OpenAI, s’appuie sur le réseau. Une centrale à gaz y sert de secours, pas de source principale. Un second projet de 900 mégawatts pour Microsoft doit, lui, être alimenté par des turbines à gaz sur site. La nuance est capitale : “turbines” ne veut pas dire “turbines Boom”, et “sur site” ne veut pas dire “mix unique pour tout le portefeuille”.
Le porte-parole Andrew Schmitt l’a résumé avec une formule que tout opérateur multi-sites devrait afficher au mur : on construit des usines IA à partir de l’énergie, on reste flexible, on choisit la solution adaptée à chaque campus — turbines, éolien, solaire, batteries, réseau. Boom a été un bon partenaire. Le partenariat n’est plus le bon ajustement aujourd’hui.
Boom Superpower : Une Idée Audacieuse, Un Calendrier Exigeant
Boom n’improvise pas une diversification de confort. L’entreprise développe Overture, un jet supersonique civil. Pour financer une aventure aussi capitale, elle a lancé une activité de centrales stationnaires. Le turbine Superpower partagerait environ 80 % des pièces avec le moteur aérien Symphony. L’an dernier, Boom a levé 300 millions de dollars, en grande partie pour commercialiser cette ligne. L’hypothèse stratégique était limpide : vendre de l’énergie industrielle maintenant pour payer l’avion plus tard.
Perdre le client de lancement est un coup. Pas forcément fatal. Scholl a indiqué que Boom livrerait environ 250 MW de Superpower l’an prochain sur d’autres sites, avec une cible de 1 GW en 2028. Autrement dit, le pipeline existe. Mais un “launch customer” n’est jamais seulement un chiffre d’affaires. C’est une preuve sociale, un cas d’usage visible, un récit pour les prochains acheteurs, les régulateurs et les investisseurs.
Dans l’écosystème startup, ce type de pivot client arrive plus souvent qu’on ne l’admet. Un design partner cesse d’être le débouché principal. Un POC se transforme en étude de cas sans commande. La communication publique, ici plutôt élégante des deux côtés, évite le spectacle. Elle n’efface pas la question : comment financer une R&D aviation si la machine à cash énergétique démarre plus lentement que prévu ?
Pourquoi L’Énergie Est Devenue Le Vrai Produit De L’Ia
Les modèles font la une. Les factures électriques font la survie. Entraîner et servir des systèmes à grande échelle réclame des campus dont la consommation se mesure en centaines de mégawatts, bientôt en gigawatts. Or le réseau n’arrive pas partout, pas tout de suite, pas au prix ni à la fiabilité voulus. D’où la ruée vers le gaz, le nucléaire petit format, le solaire plus batteries, les contrats de capacité, parfois le diesel de secours que personne n’aime mettre en avant.
Crusoe a compris tôt que le différenciateur n’était pas seulement “plus de racks”. C’était “plus de watts, plus vite, avec un récit d’innovation énergétique”. Le problème, c’est que chaque site a sa géographie. Abilene n’est pas un désert isolé sans ligne. Un campus branché au réseau n’a pas le même besoin qu’un site qui doit produire sur place dès le premier jour. Un client Microsoft n’a pas le même cahier des charges qu’un client OpenAI. La flexibilité n’est pas un slogan ESG. C’est une condition d’exécution.
Pour une audience marketing et business, le parallèle est immédiat. On ne vend plus “une stack unique”. On vend un portefeuille d’options. Le discours de marque doit suivre la réalité opérationnelle, sinon le marché sanctionne l’écart entre la slide et le chantier.
Abilene, Openai, Microsoft : Trois Logiques Énergétiques
Le Texas est devenu un laboratoire. Capacité de production, culture industrielle, demande explosive de compute. Le campus de 1,2 GW lié à Oracle et OpenAI s’appuie sur le grid. Les turbines gaz y jouent un rôle de backup. Le projet de 900 MW pour Microsoft inverse partiellement la logique : production gaz sur site comme source principale prévue. Deux voisins, deux architectures.
Cette hétérogénéité explique le recul vis-à-vis de Boom. Commander 29 machines de 42 MW, c’est verrouiller une architecture, un calendrier de livraison, une courbe d’apprentissage fournisseur unique. Si le mix “near term” bascule vers le réseau ici, vers un autre fabricant de turbines là, vers du renouvelable ailleurs, le contrat de lancement perd son sens économique. Mieux vaut un “on se reverra si le besoin revient” qu’un déploiement cosmétique.
Les équipes commerciales des scale-up hardware devraient méditer ce point. Un champion design partner peut grandir plus vite que votre capacité à rester son standard. Votre produit reste pertinent. Il n’est plus central. La relation survit parfois. Le volume, lui, disparaît.
Leçons Pour Les Startups Qui Vendent Aux Géants De L’Ia
Le marché de l’infrastructure IA attire les fournisseurs comme un aimant : cooling, énergie, networking, sécurité physique, financement de campus. Tout le monde veut le logo. Peu de monde anticipe la volatilité du mix d’achat. Voici, sans langue de bois, ce que l’affaire Crusoe–Boom met sur la table.
- Un contrat de lancement n’est pas une rente. C’est une option réelle, révisable dès que le site change de contrainte.
- Le storytelling commun (“deux voisins de Denver inventent l’énergie de l’IA”) ne remplace pas l’alignement de calendrier.
- Diversifier les premiers clients avant d’avoir livré est une discipline, pas un luxe.
- Financer une R&D longue (aviation, semi, nuclear) avec une ligne B2B encore immature crée un risque de trésorerie caché.
- La communication de rupture peut préserver la marque si elle reste factuelle, courte et respectueuse.
Boom semble appliquer le dernier point. Félicitations publiques pour la levée de Crusoe, gratitude pour l’aide à “shaper” Superpower, porte ouverte pour plus tard. Crusoe répond sur le même registre : bon partenaire, mauvais fit actuel, bon vent. C’est du capital réputationnel. Dans un secteur où les mêmes acteurs se recroisent pendant dix ans, ce capital vaut cher.
Marketing, Narratif Et Preuve : Ce Que Les Marques Tech Doivent Retenir
Beaucoup de contenus “IA + climat + infrastructure” tombent dans deux excès. Soit le greenwashing lumineux. Soit le cynisme “tout le monde brûle du gaz et personne n’en parle”. La réalité est plus banale et plus intéressante : les opérateurs empilent des sources, arbitrent selon le site, communiquent ensuite. Le récit doit donc être modulaire, comme le mix lui-même.
Si vous vendez une solution énergétique aux data centers, cessez de promettre “la” source de demain. Parlez de cas d’usage : baseload, peak, backup, time-to-power, permis, maintenance, pièces communes, courbe d’apprentissage des équipes terrain. Superpower avait un argument différenciant fort — 80 % de commonalité avec un moteur d’avion. Cet argument reste vrai. Il n’a simplement plus trouvé, chez Crusoe, le créneau opérationnel immédiat.
Pour les communicants, une règle simple : ne construisez pas toute la preuve sociale sur un seul logo. Le jour où ce logo s’éloigne, votre page d’accueil devient un trou. Multipliez les sites, même plus petits. Montrez des MW livrés, pas seulement des MOU signés. Le marché de l’IA commence à distinguer les communiqués des kilowatts réellement branchés.
Un Coup Dur, Pas Une Condamnation Pour Boom
Il serait paresseux de conclure que Superpower est mort-né. 250 MW l’an prochain, si le chiffre se confirme sur le terrain, ce n’est pas du vent marketing. 1 GW en 2028 serait déjà une usine à cash crédible. Le vrai test sera l’exécution : fabrication, installation, disponibilité, service après-vente, bruit, émissions, acceptabilité locale. Un data center n’achète pas un rêve aéronautique. Il achète des heures de fonctionnement.
Boom devra aussi prouver que la dualité aviation / énergie ne crée pas de conflits d’allocation. Les mêmes ingénieurs, les mêmes chaînes de pièces, les mêmes fournisseurs critiques. Quand deux feuilles de route se disputent les mêmes ressources, c’est souvent le contrat le plus proche de la facturation qui gagne. Ironie possible : l’énergie devait financer l’avion, et l’avion pourrait encore cannibaliser l’énergie.
Les investisseurs qui ont misé sur cette thèse duale devront suivre trois indicateurs plus parlants que les posts LinkedIn : carnet de commandes hors Crusoe, délais de première livraison réelle, et marge après installation. Sans ces trois preuves, le narratif “on finance Overture avec des turbines” reste une hypothèse.
Ce Que Cela Dit Du Cycle D’Investissement Ia
3,9 milliards levés par Crusoe. 300 millions levés par Boom l’an dernier pour industrialiser Superpower. Des dizaines de milliards qui se déversent dans le compute. Le capital afflue vers tout ce qui promet d’enlever un goulot. Puis la physique revient. Un campus ne s’allume pas parce qu’un term sheet est signé. Il s’allume quand le transformateur est là, quand le permis est sec, quand le combustible est contracté, quand le backup est testé.
Nous entrons dans une phase moins naïve. Les “usines IA” seront jugées comme des projets d’infrastructure lourde, pas comme des apps. Les délais se compteront en années. Les ruptures de partenariat deviendront banales. Les gagnants seront ceux qui savent recomposer un mix sans perdre deux ans, et ceux qui savent vendre sans dépendre d’un seul champion.
Pour les fonds, la leçon est sèche. Un contrat d’ancrage géant améliore le pitch. Il n’immunise pas contre le changement de doctrine énergétique du client. Diluez ce risque dès le premier closing. Exigez plusieurs sites, plusieurs géographies, plusieurs architectures. Sinon vous financez une slide, pas un carnet.
Gaz, Réseau, Renouvelables : Le Portefeuille Plutôt Que Le Dogme
Crusoe insiste sur la flexibilité : turbines, vent, soleil, batteries, grid. C’est le discours le plus honnête du moment. Le gaz offre de la densité et de la disponibilité. Le réseau offre parfois de la vitesse de raccordement. Le solaire et l’éolien offrent un coût marginal bas et une histoire climatique, à condition d’avoir du stockage et une interconnexion sérieuse. Aucune de ces briques ne gagne partout.
Les équipes RSE et les équipes finance ne parlent pas la même langue, et c’est normal. L’une veut un facteur d’émission présentable. L’autre veut un PUE et un time-to-power qui tiennent dans le contrat client. Les meilleurs opérateurs traduisent les deux exigences site par site, au lieu d’imposer une doctrine nationale à un campus texan et à un campus de montagne.
C’est aussi pour cela que le recul vis-à-vis de Boom n’est pas forcément un désaveu du gaz. Crusoe prévoit bien des turbines sur le site Microsoft. La question n’était pas “gaz ou pas gaz”. C’était “quelle machine, quel fournisseur, quel rôle, quelle date”. Les commentaires qui transforment l’affaire en guerre idéologique manquent la cible industrielle.
Du Bitcoin Au Compute : Une Continuité Plus Solide Qu’Il N’Y Paraît
On se moque parfois des mineurs reconvertis en apôtres de l’IA. À tort. Le bitcoin a été une école brutale de l’énergie opportuniste : aller là où l’électron est bon marché, intermittent ou gaspillé, puis monétiser la conversion. L’IA institutionnelle est plus exigeante en latence, en redondance, en conformité client. Mais le reflexe reste le même : partir de la contrainte énergétique, pas du rack.
Cette continuité aide à comprendre le pragmatisme de Crusoe. L’entreprise n’est pas mariée à une techno de génération. Elle est mariée à la mise en service. Quand Boom aidait à sculpter un produit, le partenariat avait de la valeur d’apprentissage. Quand il a fallu verrouiller le mix “near term”, la valeur d’apprentissage ne justifiait plus 1,25 milliard d’engagement.
Les marques crypto qui basculent vers l’infrastructure IA devraient s’en inspirer. Votre passé n’est un fardeau que si vous le racontez mal. Bien raconté, il devient une preuve de terrain : vous avez déjà allumé des machines dans des endroits que les cloud providers classiques évitaient.
Ce Que Les Acheteurs D’Infrastructure Devraient Demander Maintenant
Si vous négociez de la capacité GPU, cessez de regarder uniquement le prix par heure. Demandez le plan d’énergie, le plan B, le plan C. Qui fournit le baseload ? Quel délai de raccordement ? Quelle part de backup ? Quel fournisseur de turbines, et depuis quand ce fournisseur livre-t-il réellement ? Un campus annoncé pour 2027 avec un moteur encore en industrialisation n’a pas le même profil de risque qu’un site branché au réseau en 2026.
Les directions achats des grands groupes tech ont parfois trop délégué ces questions aux “spécialistes énergie”. Erreur. L’énergie conditionne le roadmap produit. Un délai de six mois sur une sous-station, c’est un délai sur le fine-tuning, sur l’inférence, sur la promesse commerciale faite aux utilisateurs finaux. La rupture Crusoe–Boom est un pense-bête : les slides partenaires bougent. Votre SLA, lui, ne pardonnera pas.
Une Lecture Plus Large Pour L’Europe Et Les Scale-Up
Même si l’histoire se joue au Texas, elle parle aux écosystèmes européens. Pénurie de raccordements, débats sur le nucléaire, moratoires locaux, prix de l’électricité erratiques : le goulot énergétique n’est pas américain. Toute scale-up qui promet des “AI factories” sur le Vieux Continent devra expliquer son mix avec la même honnêteté. Sinon le premier incident de calendrier détruira la confiance plus vite qu’un benchmark modèle.
Les industriels européens de turbines, de batteries et de réseaux devraient aussi voir l’opportunité. Quand un launch customer américain se retire, d’autres géographies peuvent devenir des relais. Encore faut-il arriver avec des délais crédibles, pas avec un livre blanc. Le marché n’achète plus la vision. Il achète la mise sous tension.
Comment Lire Les Prochaines Annonces Sans Se Faire Piéger
Après ce type d’article, le flux d’actualités va enchaîner les “partenariats stratégiques” et les “campus bas carbone”. Quelques réflexes utiles pour rester lucide.
- Séparer le MOU du contrat ferme, et le contrat ferme de la première MWh livrée.
- Vérifier si la source annoncée est primaire, de secours ou “à l’étude”.
- Regarder la date de livraison, pas seulement la puissance crête.
- Comparer le fournisseur annoncé avec ceux déjà installés sur le même campus.
- Relire les communiqués six mois plus tard : beaucoup fondent sans faire de bruit.
La couverture initiale de TechCrunch a justement insisté sur ces nuances : grid pour un site, gaz de backup, gaz sur site pour un autre, partenariat Boom caduc. C’est ce niveau de détail qui devrait devenir la norme éditoriale, loin des titres qui parlent d’“énergie infinie pour l’IA”.
Et Maintenant ? Les Scénarios Plausibles
Premier scénario, le plus banal : chacun avance de son côté. Crusoe équipe Abilene et les autres campus avec le mix le plus rapide. Boom trouve d’autres sites, livre ses 250 MW, continue Overture. Dans cinq ans, ils se reparlent. Scholl l’a presque écrit : le futur est long.
Deuxième scénario : Boom accélère chez des acteurs plus petits ou plus contraints en raccordement, là où une turbine de 42 MW a un vrai rôle primaire. Moins glamour qu’un campus OpenAI, plus fidèle au produit.
Troisième scénario, plus dur : les délais d’industrialisation glissent, le financement croisé aviation–énergie se tend, Superpower devient une ligne secondaire. Ce n’est pas le scénario écrit aujourd’hui. C’est celui que les exécutants doivent éviter en livrant vraiment.
Quatrième scénario, souvent oublié : un autre fabricant de turbines, plus classique, gagne le volume que Boom visait chez Crusoe. L’innovation de rupture n’a pas toujours le droit au premier contrat de production. Parfois elle arrive au deuxième cycle, quand le campus a besoin d’étendre une capacité déjà allumée.
Ce Que Cette Affaire Raconte Du Pouvoir De Négociation
Crusoe, après 3,9 milliards, n’est plus un simple design partner. C’est un donneur d’ordres. Boom, malgré son aura aviation, reste un fournisseur en phase de commercialisation. L’asymétrie explique la fin du deal mieux que n’importe quelle rumeur technique. Quand l’acheteur grandit plus vite que le produit, l’acheteur réécrit le cahier des charges.
Les fondateurs qui signent un premier grand compte doivent donc protéger leur optionnalité : clauses de volume minimum réalistes, calendriers de sortie, propriété intellectuelle du co-développement, droit de citer le logo, droit de vendre ailleurs sans veto. Autrement, “shaper le produit” devient un stage gratuit pour le client, suivi d’un au revoir courtois.
Ici, les deux camps semblent avoir préservé la relation. C’est déjà une victoire. Dans la tech, on se quitte trop souvent en brûlant le pont dont on aura besoin au tour suivant.
Pour Aller Plus Loin Dans La Stratégie De Marque Énergie
Les entreprises qui veulent exister dans cette conversation doivent travailler trois couches de discours. La couche vision : pourquoi l’IA a besoin d’une nouvelle infrastructure électrique. La couche preuve : MW, délais, sites, clients nommés avec leur accord. La couche limite : ce que la solution ne fait pas. Crusoe, dans sa réponse, a touché cette troisième couche. Boom aussi, en admettant que le launch partnership n’avait plus de sens. Cette honnêteté est plus convaincante qu’une pluie d’adjectifs “disruptifs”.
Les contents teams peuvent s’emparer du sujet sans tomber dans le dossier technique illisible. Parlez calendrier, risque, portefeuille, preuves. Interviewez des ops, pas seulement le CEO. Montrez une ligne de raccordement, une turbine, un tableau de charge. Le public professionnel en a assez des visuels de serveurs bleutés sans ombre de transformateur.
Une Affaire De Watts, Pas Un Échec De Récit
On pourrait raconter cette rupture comme un camouflet pour Boom ou comme une volte-face de Crusoe. Ce serait trop simple. C’est surtout le bruit normal d’un marché qui bascule de la promesse à l’exploitation. Les usines de calcul cessent d’être des concepts de keynote. Elles deviennent des objets de réseau, de permis et de maintenance.
Le partenariat à 1,25 milliard appartenait à l’âge des alliances symboliques. L’âge suivant demandera des électrons à l’heure dite. Crusoe a choisi la flexibilité de son portefeuille. Boom devra transformer un pipeline annoncé en machines qui tournent. Les deux peuvent réussir. Ils ne réussiront plus ensemble, en tout cas pas maintenant.
Pour les lecteurs qui construisent, financent ou racontent des startups d’infrastructure, gardez cette boussole : un bon partenaire de lancement est celui qui reste aligné quand le mix change. S’il part, ce n’est pas forcément un drame. C’est souvent le signal que votre produit doit trouver le site où il est vraiment primaire, et non le campus où il faisait seulement une belle photo. C’est aussi, plus prosaïquement, le rappel qu’en IA comme ailleurs, la stratégie se lit désormais sur le tableau électrique avant de se lire sur la slide investisseurs. Et si vous voulez la source factuelle de départ, relisez le fil des faits côté TechCrunch puis interrogez chaque communiqué suivant avec la même rigueur : qui allume quoi, où, quand, et avec quelle machine.