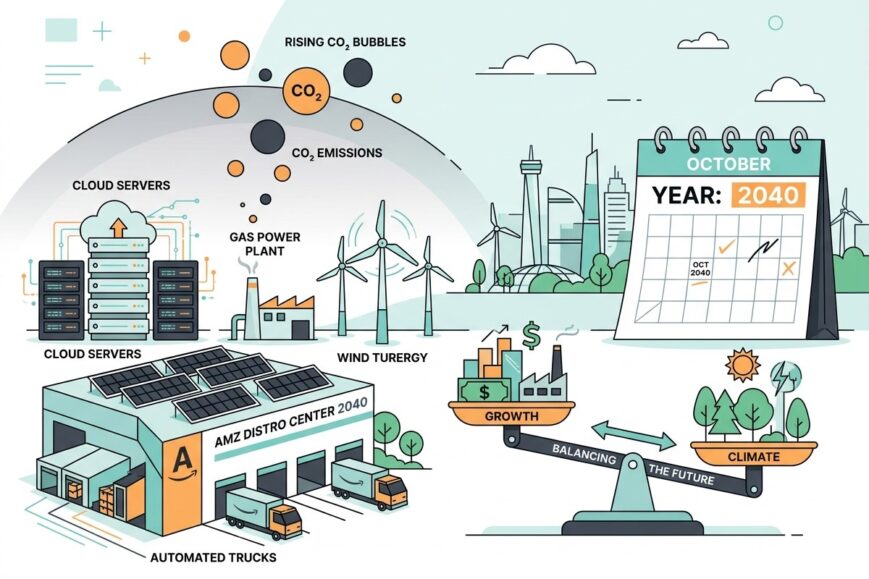
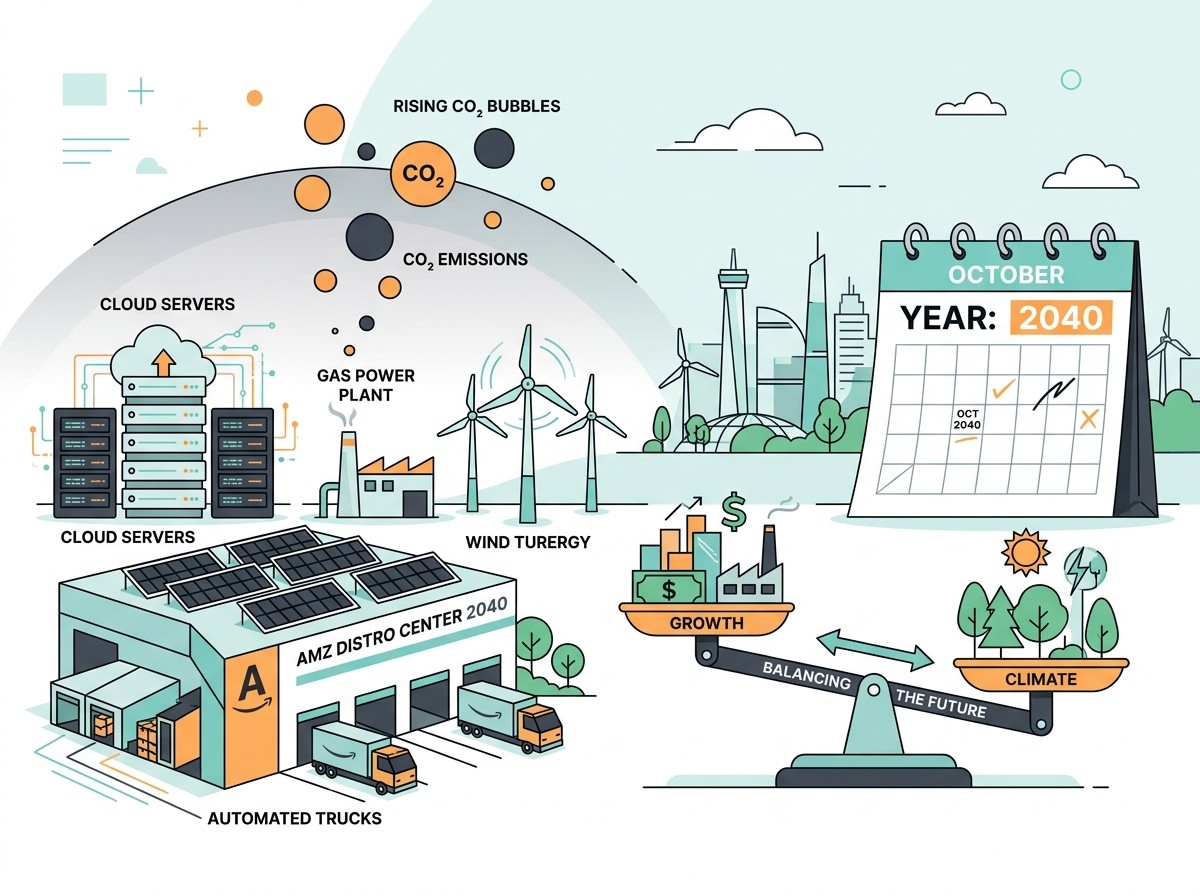

Et si le plus grand acheteur d’énergie propre de la planète avouait, sans détour, qu’il ne sait pas encore comment tenir sa promesse climatique ? Ce n’est pas un scénario de science-fiction. C’est exactement ce que Kara Hurst, directrice de la durabilité d’Amazon, a déclaré lors d’un événement Axios à New York, pendant la Climate Week. Le géant de Seattle vise toujours le net zéro carbone en 2040. Il n’abandonne pas The Climate Pledge. Mais il refuse désormais de prétendre qu’il connaît déjà toutes les étapes. Pour une audience de fondateurs, de marketeurs, d’investisseurs et de responsables produit, cette phrase change la donne : elle révèle le conflit le plus brutal du moment, celui qui oppose la course à l’intelligence artificielle et les engagements ESG signés avant l’explosion des modèles génératifs.
Amazon n’est pas une PME qui « fait de son mieux ». C’est une économie à elle seule. Son chiffre d’affaires a grimpé de 12 % l’an dernier pour atteindre environ 717 milliards de dollars, un ordre de grandeur comparable au PIB de l’Irlande. Quand une telle machine avoue un angle mort, le marché entier doit écouter. L’analyse publiée par TechCrunch pose une question simple et inconfortable : si Amazon ne sait pas comment éliminer ses émissions, qui le saura ?
Ce Que Kara Hurst A Vraiment Dit
Le propos n’était pas un recul officiel. Hurst a répété que l’entreprise « s’efforce toujours » d’atteindre la cible. Elle a ensuite ajouté qu’elle ne s’assiéra pas pour affirmer connaître « toutes les manières » d’y parvenir. La formulation est précieuse. Elle refuse le storytelling lisse. Elle admet un chemin non linéaire. Elle dit, en substance, que la trajectoire 2040 n’est plus un plan d’exécution parfaitement cadencé, mais un objectif politique interne soumis à des chocs technologiques.
We are still striving towards that target. I’m not going to sit here and say we know all the ways that we’re going to do this.
– Kara Hurst, chief sustainability officer d’Amazon, événement Axios
Dans un échange écrit après l’événement, elle a insisté auprès de TechCrunch : ce n’est pas un duel entreprises contre États. Traiter le climat à l’échelle exigée demande les deux, et une coopération réelle. « Là où nous pouvons mener, nous le faisons. » Cette rhétorique de complémentarité est classique. Elle n’est pas fausse. Elle devient toutefois plus fragile dès que l’on superpose les faits opérationnels : un campus IA au Texas alimenté par une centrale à gaz de 7,65 gigawatts, un permis d’émission pouvant aller jusqu’à 33 millions de tonnes de CO2 par an, et un bilan carbone absolu déjà en hausse.
Pourquoi Cette Confession Compte Pour Le Business Tech
Les équipes communication, les CMO et les fonds climate tech ont passé six ans à vendre un récit : les géants du cloud achetaient assez d’énergie renouvelable pour « verdir » la croissance. Amazon a même co-fondé The Climate Pledge en 2019, dix ans avant l’Accord de Paris dans le calendrier interne de l’entreprise. Plus de 650 signataires ont rejoint cette coalition. Le message marketing était clair : le marché peut précéder la régulation.
Or la vague IA a cassé cette équation. Entraîner, héberger et servir des modèles demande une puissance continue, 24 heures sur 24, dans des zones où le réseau n’arrive plus assez vite. Les files d’attente d’interconnexion s’allongent. Les communautés locales bloquent des projets. Selon des observateurs du secteur, des dizaines de milliards de dollars de data centers ont été retardés ou stoppés en quelques mois. Face à cela, les hyperscalers ne choisissent plus seulement le solaire. Ils choisissent le gaz, parfois hors réseau, pour livrer de la capacité dès 2027.
Pour une startup B2B qui vend de l’IA, pour une agence qui promet une « transformation digitale responsable », pour un e-commerçant qui affiche un badge climat sur sa fiche produit, le signal est le même : l’intensité carbone n’est plus un indicateur suffisant si les tonnes absolues explosent. Les clients, les salariés et les régulateurs commencent à distinguer le matching renouvelable de la décarbonation réelle.
Le Portrait D’Une Machine Économique Trop Large Pour Se Décarboner Seule
Amazon n’est pas seulement un site marchand. C’est de l’aviation cargo, de la logistique du dernier kilomètre, de l’immobilier logistique, de l’agriculture via la grande distribution, de la construction de entrepôts, du cloud AWS, de la publicité, des devices Echo et désormais une infrastructure d’intelligence artificielle à l’échelle continentale. Hurst l’a dit sans fard : l’entreprise ne peut pas y arriver seule. Elle a besoin que ses fournisseurs, dans presque tous les secteurs, tiennent leurs propres plans.
Cette dépendance est le vrai sujet de gouvernance. Quand un groupe pèse autant qu’un État moyen, sa responsabilité n’est plus seulement celle d’un acteur privé. António Guterres, secrétaire général de l’ONU, a souvent souligné le basculement de pouvoir des gouvernements vers quelques corporations. La question posée par Tim De Chant n’est donc pas morale au sens naïf. Elle est stratégique : quelle part du risque climatique Amazon internalise-t-il, et quelle part reporte-t-il sur 2040, c’est-à-dire sur une autre génération de dirigeants ?
Les chiffres internes donnent une photographie plus nette que les slogans. Le rapport de durabilité 2025 montre des émissions absolues passées d’environ 65,28 millions de tonnes d’équivalent CO2 en 2023 à 69,55 millions en 2024, puis à 80,85 millions en 2025, soit une hausse d’environ 16 % en un an. L’intensité carbone, elle, reste 38 % sous le niveau de 2019, alors que le chiffre d’affaires a plus que doublé depuis cette date. Mais entre 2024 et 2025, cette intensité est remontée, de 109,0 à 112,8 grammes de CO2e par dollar de revenu. Croissance découplée sur le temps long, recouplage sur le temps court : voilà le paradoxe que les dashboards ESG n’aiment pas afficher.
42 Gigawatts D’Énergie Propre Ne Suffisent Plus
Hurst a rappelé un atout réel. Amazon est, depuis plusieurs années, l’un des plus gros acheteurs mondiaux d’énergie propre. Son portefeuille approche les 42 gigawatts, avec plus de 700 projets dans une trentaine de pays. L’entreprise affirme matcher 100 % de l’électricité de ses opérations avec des sources renouvelables pour la troisième année consécutive. Une fois pleinement opérationnels, ces actifs pourraient produire environ 131 000 GWh par an et éviter, selon le groupe, près de 48 millions de tonnes d’équivalent CO2.
Ces volumes impressionnent un comité d’investissement. Ils ne ferment pas le débat. Le matching annuel n’est pas une alimentation horaire. Un data center IA qui tourne la nuit, dans un État encore très gazier, n’est pas « vert » parce qu’un parc solaire a produit ailleurs au mois de juin. Amazon le sait et parle désormais d’une approche « emissions-first » : placer les projets là où le réseau est encore sale, pour maximiser les émissions évitées. C’est plus intelligent qu’un simple certificat. Ce n’est toujours pas une substitution complète du gaz prévu au Texas.
- Portefeuille annoncé : près de 42 GW et plus de 712 projets.
- Matching renouvelable revendiqué à 100 % sur l’électricité consommée.
- Émissions absolues en hausse de 16 % en 2025.
- Intensité encore inférieure à 2019, mais en hausse versus 2024.
- 62 % des plus gros fournisseurs déclareraient un plan de décarbonation crédible.
Le Texas Comme Test De Réalité
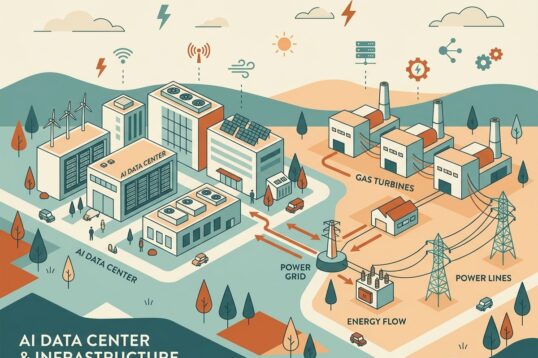
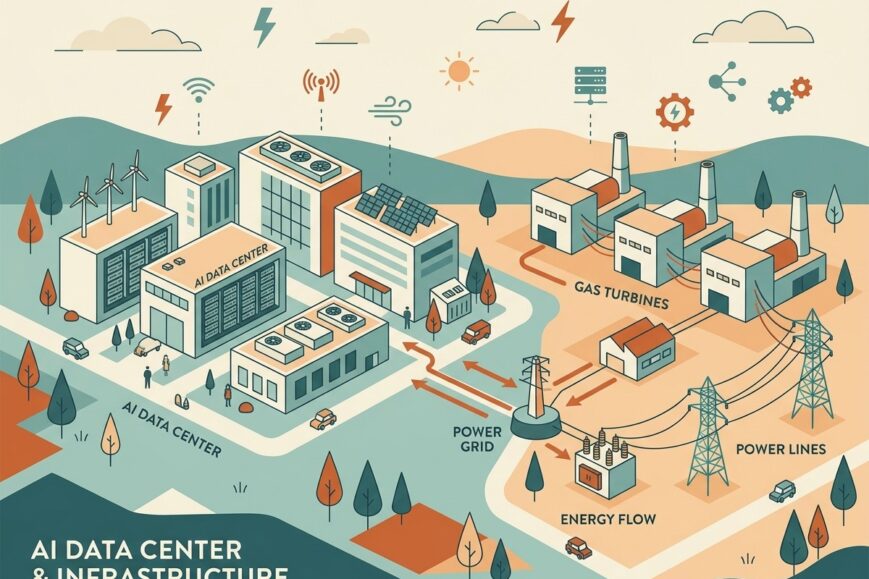
Le projet de Pecos County cristallise tout. Amazon a acquis un site, GW Ranch, pour un campus de data centers IA. La production prévue : jusqu’à 7,65 gigawatts via 35 turbines à gaz naturel, développées avec Pacifico Energy. Le permis texan autorise jusqu’à 33 millions de tonnes de CO2 par an. Même si une installation émet rarement le plafond légal, ce plafond dépasse déjà la plus grosse centrale charbon encore en service aux États-Unis, autour de 16 millions de tonnes. Autrement dit, le projet a la place réglementaire pour devenir la plus grande source ponctuelle de pollution climatique du pays.
Le détail le plus stratégique n’est pas seulement le gaz. C’est le hors-réseau initial. En se branchant d’abord sur une génération privée, Amazon évite files d’attente, négociations d’utilité et une partie du regard public attaché à l’infrastructure partagée. Le groupe argumente qu’il « paie le coût complet » de son énergie et qu’il n’augmentera pas la facture des familles texanes. Il évoque aussi du solaire sur site, de l’ordre de 750 MW, et près de 1,8 GW de batteries, plus une eau saumâtre non potable. Ces ajouts comptent. Face à 7,65 GW de turbines, ils restent un complément, pas une bascule.
Pour les fondateurs qui lèvent des fonds climate tech, cette architecture est un cas d’école. Le marché n’a pas « naturellement » choisi le moins carboné. Il a choisi le plus rapide à déployer à l’échelle du watt IA. Le solaire continue de baisser. Les batteries s’améliorent. Le nucléaire modulaire avance, Amazon misant même 500 millions de dollars sur X-energy et visant plus de 5 GW de nouvelle capacité nucléaire à l’horizon 2039. Mais 2039 n’alimente pas un campus qui vise une première livraison de puissance dès 2027. Le calendrier de l’IA a battu le calendrier du climat.
La Croissance AWS Comme Variable Qui Mange Le Récit
AWS reste le plus grand cloud public. L’IA y est présentée comme un moteur de revenus impossible à laisser aux rivaux. Microsoft, Google, Meta, Oracle et d’autres jouent la même partie. Les CapEx d’Amazon ont atteint des sommets, avec des dizaines puis des centaines de milliards injectés dans l’infrastructure. Hurst elle-même a reconnu que les émissions pourraient encore monter à court terme, le temps que le build-out des data centers se poursuive. « Hold us accountable », a-t-elle dit ailleurs à New York, en parlant de transparence sur l’eau, l’énergie et les pratiques locales.
Cette invitation à la reddition de comptes est habile. Elle répond à une opposition communautaire croissante. Elle ne résout pas l’arithmétique. Un PUE data center de 1,14, meilleur que la moyenne du cloud public, et une efficacité eau améliorée de 20 % sont des victoires d’ingénierie. Elles réduisent l’impact par unité de calcul. Elles n’annulent pas l’effet volume quand on ajoute plus d’un gigawatt de capacité en un seul trimestre.
Les marketeurs devraient traduire cela dans leur propre langage. Un client qui achète de l’inférence « verte » achète souvent un mix de certificats, d’efficacité et de roadmap. Tant que le mix réel du cluster reste gazier une partie de l’année, le message « IA climatiquement neutre » relève du risque réputationnel. Les équipes juridiques le savent. Les directives européennes sur les allégations environnementales se durcissent. Les labels américains aussi. Le flou entre matching et décarbonation devient un passif de marque.
Ce Que Les Startups Peuvent Apprendre Sans Copier Le Géant
La tentation serait de conclure qu’Amazon « triche ». C’est trop simple. Le groupe a électrifié une flotte de livraison, déployé plus de 50 000 fourgons électriques, réduit les émissions par colis, exigé des plans climat chez une majorité de ses gros fournisseurs, et structuré une coalition de centaines d’entreprises. Il a aussi choisi le gaz pour ne pas rater la fenêtre IA. Les deux phrases peuvent être vraies en même temps. C’est précisément ce qui rend le cas utile pour une scale-up.
Premier enseignement : séparer les KPI de vanity et les KPI de physique. L’intensité par dollar rassure les slides investisseurs. La tonne absolue décide du climat. Une startup qui grandit de 80 % par an avec une intensité en légère baisse peut, comme Amazon, augmenter son empreinte globale. Il faut donc publier les deux, et expliquer le délai entre CapEx carboné et substitution future.
Deuxième enseignement : ne pas gager 2040 sur une techno qui n’existe pas encore à l’échelle. Les SMR, le stockage longue durée, la géothermie avancée et les carburants d’aviation durables font partie de la solution. Ils n’effacent pas un permis gaz signé aujourd’hui. Un business plan climat qui repose trop sur « l’innovation à venir » ressemble à de la dette technique environnementale.
Troisième enseignement : le pouvoir d’achat énergie est un levier de produit. Amazon l’utilise mieux que presque tout le monde. Une scale-up cloud ou SaaS peut, à son niveau, choisir des régions plus décarbonées, contractualiser des PPA horaires, refuser certains clusters, ou concevoir des modèles plus petits. Ce n’est pas de la vertu. C’est de la maîtrise de coût quand le prix de l’électricité et le prix du carbone se rapprocheront.
Gouvernements, Entreprises, Et Le Vide Entre Les Deux
Hurst a raison sur un point : ni l’État seul ni le privé seul n’équipent un continent en électrons propres assez vite. Les files d’attente de raccordement, les permis, les lignes à haute tension, le stockage saisonnier et la formation des électriciens relèvent d’une politique industrielle. Les entreprises, elles, décident où placer les watts immédiatement disponibles. Quand l’État est lent, le privé prend du gaz. Quand le privé prend du gaz, l’État se retrouve avec un lock-in de 20 ou 30 ans.
C’est ici que la phrase de Hurst devient politique malgré elle. Dire « nous ne savons pas encore toutes les voies » peut se lire comme de l’honnêteté scientifique. Cela peut aussi se lire comme un report de responsabilité. TechCrunch le formule avec une ironie sèche : le climat serait alors un dossier pour les futurs comités exécutifs. Le schéma n’est pas nouveau. Il a déjà servi pour le plastique, pour le scope 3, pour l’aviation. La nouveauté, c’est la vitesse de l’IA, qui comprime le temps disponible avant 2040.
This isn’t a question of companies versus governments. Tackling climate change at the scale it demands takes both, and it takes them working together.
– Kara Hurst, réponse écrite après l’événement Axios
Comment Lire L’Intensité Carbone Sans Se Faire Piéger
Les communicants adorent l’intensité. Elle permet de dire « nous grandissons plus vite que nos émissions ». C’est parfois vrai. Chez Amazon, c’est vrai depuis 2019 si l’on prend la photographie longue. C’est moins vrai si l’on zoome sur 2025. Un analyste sérieux demandera donc la série complète, le périmètre (scopes 1, 2 et 3), le traitement des crédits, la part d’aviation, la part data center, et la méthodologie de matching. Sans cela, un graphique descendant n’est qu’un actif de marque.
Les équipes finance devraient coller ces séries aux hypothèses de valorisation. Un cloud dont la croissance dépend d’une électricité fossile exposée à une taxe carbone, à un plafond d’émissions local ou à un refus de permis voit son WACC augmenter. Un e-commerçant dont les transporteurs n’électrifient pas assez voit son scope 3 devenir un risque de contrat grand compte. Le climat n’est plus un chapitre RSE en fin de rapport. C’est une variable d’exploitation.
La Coalition Climate Pledge Face À Ses Propres Signataires
The Climate Pledge reste un instrument de coordination rare : 656 signataires, 62 industries, 49 pays à fin 2025. Des projets collectifs existent, de l’électrification du fret court à la réduction du carbone embarqué dans les matériaux. Amazon a raison de dire que le scope 3 ne bougera pas sans cette toile. Mais une coalition perd de la force symbolique quand son co-fondateur autorise, le même été, l’un des plus vastes projets gaziers du pays pour servir l’IA.
Les autres signataires devront trancher. Soit ils acceptent une période « d’émissions transitoires » justifiée par la demande de calcul. Soit ils exigent des plafonds, des dates de conversion gaz-vers-propre, et une transparence horaire. Les directions achats des grands comptes européens pencheront probablement vers la seconde option, parce que leurs propres rapports CSRD les y poussent. Le marché B2B peut donc discipliner Amazon plus vite qu’un tweet d’ONG.
Ce Que Cela Change Pour Le Marketing Et La Com Digitale
Beaucoup de marques tech ont calqué leur narratif sur celui des hyperscalers : 100 % renouvelable, net zéro à date ronde, badges verdoyants. Ce template est en train de vieillir. Le public informé, et surtout les journalistes spécialisés, savent maintenant poser la question du gaz derrière le GPU. Une campagne qui ignore Pecos County pendant qu’elle célèbre 42 GW de solaire prend un risque d’incohérence.
Mieux vaut un discours en trois couches. D’abord les faits mesurables : tonnes, intensité, mix réel, eau, déchets d’emballage. Ensuite les arbitrages : pourquoi le gaz maintenant, avec quel calendrier de sortie. Enfin les preuves de substitution : PPA additionnels, nucléaire, stockage, efficacité modèle, réduction de tokens inutiles. Cette architecture narrative est moins brillante qu’un slogan. Elle survit à une Climate Week.
Les agences qui accompagnent des scale-ups IA ont un rôle particulier. Elles peuvent aider à ne pas surpromettre. Elles peuvent aussi chiffrer l’empreinte d’une feature avant le lancement, comme on chiffre un CAC. Un modèle plus petit, un cache plus intelligent, une inférence groupée, une région mieux choisie : ce sont des leviers produit autant que des leviers climat. Le marketing le plus crédible des cinq prochaines années parlera d’ingénierie, pas de forêt compensatoire.
Scénarios 2030-2040 : Trois Trajectoires Possibles
Premier scénario, le plus confortable pour le cours de Bourse : l’efficacité des puces et des data centers grimpe assez vite, le nucléaire SMR arrive avant 2035, le gaz texan tourne en appoint puis décline, l’intensité reprend sa descente et les tonnes absolues plafonnent vers 2030. Amazon tient 2040 avec beaucoup de crédits de qualité et un mix largement décarboné. C’est le scénario que le groupe vend implicitement.
Deuxième scénario, intermédiaire et probable : l’IA continue de surprendre à la hausse. D’autres campus hors réseau apparaissent. Les émissions absolues restent élevées jusqu’au milieu des années 2030. Le net zéro 2040 se transforme en net zéro « opérationnel » plus étroit, ou en date glissante. La marque souffre par à-coups, mais le cash-flow cloud finance les amendes réputationnelles.
Troisième scénario, le plus dur : permis contestés, opposition locale, encadrement carbone américain plus strict après une bascule politique, clients européens qui imposent des clauses d’électricité horaire verte. Le gaz devient un actif échoué plus tôt que prévu. Le coût du capital monte. 2040 reste affiché, mais le chemin passe par une réduction forcée de certains déploiements. Dans ce monde-là, les entreprises qui auront déjà conçu des produits moins énergivores gagnent des parts.
Une Check-List Concrète Pour Dirigeants Et Produits
- Publier tonnes absolues et intensité, pas seulement l’une des deux.
- Exiger le mix horaire réel des clouds utilisés, pas un matching annuel.
- Inscrire une date de sortie du gaz dans tout contrat d’infrastructure.
- Budgétiser l’efficacité des modèles comme un levier de marge.
- Traiter l’eau et l’occupation des sols comme des risques projet, pas des notes de bas de page.
- Aligner la promesse commerciale sur le scope 3 réellement pilotable.
- Préparer des messages distincts pour investisseurs, clients et riverains.
- Ne jamais faire reposer 100 % de la cible 2040 sur une techno non déployée.
Le Vrai Sujet N’Est Pas La Vertu D’Amazon
On peut admirer la franchise de Kara Hurst et critiquer le permis texan. On peut saluer 42 GW de projets et refuser qu’une seule installation soit autorisée à émettre autant qu’un petit pays. Ces tensions ne se résolvent pas par une phrase de keynote. Elles se résolvent par des choix d’allocation de capital : combien de milliards pour le calcul immédiat, combien pour l’électron propre additionnel, combien pour rendre les modèles moins voraces.
Pour l’écosystème startups, la leçon est presque brutale. Le marché n’a pas encore « magiquement » aligné profit et décarbonation dès que le solaire est devenu bon marché. L’IA a rappelé qu’une demande exponentielle peut recréer du fossile plus vite que le renouvelable ne se raccorde. Ce n’est pas une raison pour abandonner. C’est une raison pour cesser de déléguer le climat aux seuls géants, puis de s’étonner qu’ils optimisent d’abord le trimestre.
Amazon dit encore tenir The Climate Pledge. Il faut le prendre au mot, donc mesurer. Si les tonnes redescendent avant 2030, le pari aura été un détour coûteux mais temporaire. Si elles continuent de monter pendant que les slides parlent de 2040, alors la confession de New York aura été le moment où le récit s’est fissuré en public. Les fondateurs, les CMO et les opérateurs cloud n’ont plus l’excuse de l’ignorance : le plus puissant acheteur d’énergie propre du monde vient d’admettre qu’il avance encore à vue.
Reste une question d’exécution, presque banale et pourtant décisive. Qui, dans chaque entreprise, possède à la fois le budget GPU, le contrat d’électricité et le narratif de marque ? Tant que ces trois leviers resteront séparés, le climat sera un chapitre et l’IA un compte de résultat. Le jour où ils seront réunis dans la même arbitrage, on saura si 2040 est une cible ou un slogan. Amazon vient d’ouvrir cette discussion malgré lui. Aux autres acteurs de la tech, du commerce et de la communication digitale de la traiter comme un problème de produit, pas comme une parenthèse morale.