
Trois milliards trois cent soixante millions de dollars. Ce n’est pas le chiffre d’affaires annuel d’un géant historique du cloud. C’est le montant qu’une société britannique encore très jeune vient d’obtenir, sous forme de notes convertibles, quelques jours seulement après avoir déposé son dossier d’introduction en Bourse aux États-Unis. La question n’est plus de savoir si l’intelligence artificielle a faim d’électricité et de puces. Elle est de savoir qui peut encore payer la facture, et à quel rythme. Nscale, neocloud né d’un spin-off minier, répond à sa manière : en alignant hedge funds, fonds souverains, banques et surtout Nvidia derrière un chèque monumental.
L’annonce, relayée notamment par TechCrunch, arrive au moment où le marché public américain se prépare à accueillir une nouvelle vague d’acteurs d’infrastructure IA. Derrière le communiqué se dessine un modèle économique aussi spectaculaire que fragile : des dizaines de milliards de dollars de contrats signés, une capacité encore largement à construire, des pertes déjà colossales, et une course contre la montre pour livrer des campus en Norvège comme en Virginie-Occidentale.
Ce Que Révèle Vraiment Ce Tour De Table
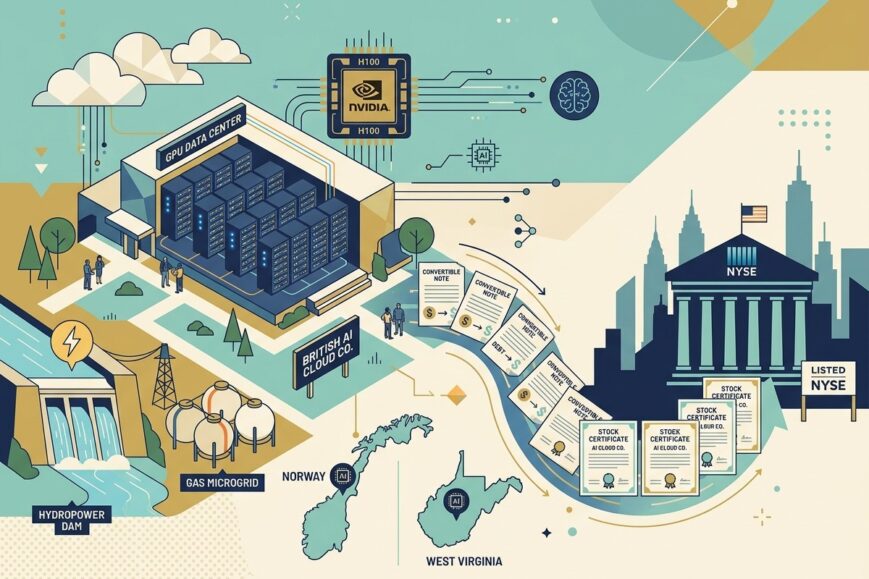
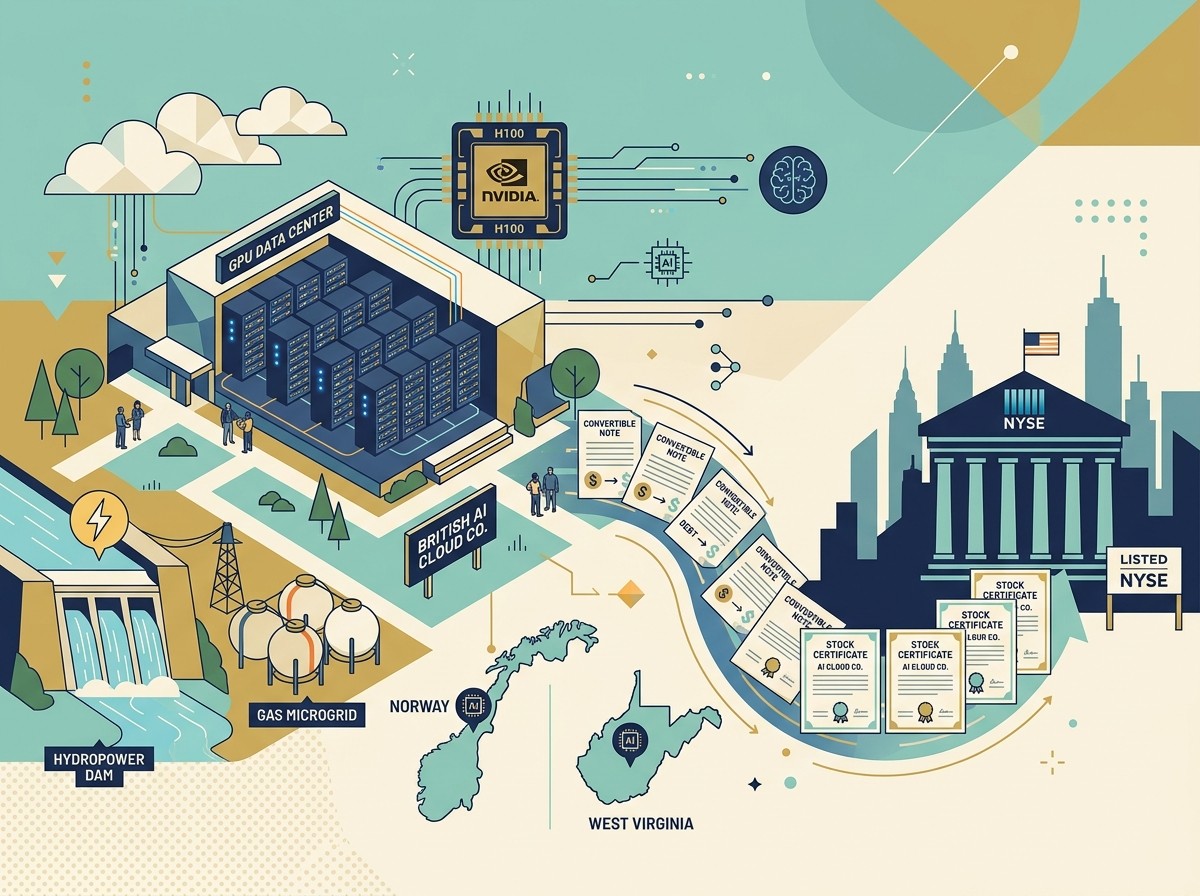
Le 25 septembre 2026, Nscale Limited a officialisé une levée de 3,36 milliards de dollars structurée en emprunts convertibles, menée par le hedge fund Third Point. La mécanique est simple en apparence, brutale dans ses implications. Une première tranche de 2,36 milliards est disponible immédiatement. Un milliard supplémentaire doit arriver à la mi-novembre, porté par Nvidia, déjà actionnaire et partenaire industriel. Une fois l’IPO réalisée, ces titres se transforment automatiquement en actions ordinaires. Pour le fabricant de GPU, la conversion se fera en actions sans droit de vote, un détail de gouvernance qui en dit long sur l’équilibre recherché entre capital et influence.
Autour de Third Point gravitent des noms qui ne financent pas des expériences de laboratoire : fonds gérés par Apollo, Citadel, Hudson Bay Capital, Abu Dhabi Investment Council, 8090 Industries, mais aussi Davidson Kempner, Qube Research & Technologies, Context Capital, Longaeva, Wellington, Castleknight, Ghisallo, LionTree, Javelin Venture Partners et Irving Investors. Goldman Sachs a agi comme agent de placement. Ce n’est plus un tour de table venture classique. C’est une opération de marché privé destinée à sécuriser le pont vers Wall Street.
This marks a milestone for Nscale as we continue scaling our full-stack AI infrastructure to meet unprecedented global demand. With the backing of these world-class investors, we are strongly positioned to accelerate our data center buildouts globally.
– Josh Payne, fondateur et CEO de Nscale
Le fondateur ne promet pas un miracle technologique. Il promet de construire plus vite. Dans le vocabulaire des neoclouds, cela signifie acheter de l’énergie, du foncier, des groupes électrogènes, des systèmes de refroidissement liquide et des grappes de GPU, puis les relier à des contrats de type take-or-pay signés avec des laboratoires de modèles et des hyperscalers.
Pourquoi Une Note Convertible Plutôt Qu’Une Augmentation Classique
Les fondateurs de startups aiment les tours d’equity parce qu’ils racontent bien. Les constructeurs de data centers aiment les instruments qui débloquent du cash sans figer trop tôt un prix de marché. Une convertible note pré-IPO permet d’injecter des milliards tout en reportant la valorisation définitive au jour de la cotation. Plusieurs sources de marché indiquent que la conversion se ferait avec une décote à deux chiffres par rapport au prix d’introduction, avec un plafond autour de 30 milliards de dollars de valorisation au-delà duquel le prix de conversion cesserait de bouger.
Ce plafond n’est pas anodin. En mars 2026, Nscale avait levé environ 2 milliards de dollars en Series C sur une valorisation de 14,6 milliards. En quelques mois, le marché privé a donc déjà intégré un quasi-doublement. Les estimations publiques oscillent ensuite entre 30 et 35 milliards pour l’IPO, selon les lectures du Financial Times et de Bloomberg, avec un objectif de collecte autour de 3 milliards de dollars sur le NYSE, ticker pressenti NSCL.
Pour un marketeur, un CMO ou un fondateur qui observe cette séquence, le signal est double. D’un côté, l’appétit institutionnel pour l’infrastructure IA reste immense. De l’autre, même les investisseurs les plus agressifs exigent désormais des mécanismes de protection : décote, conversion automatique, actions sans droit de vote pour le partenaire stratégique, syndicat bancaire de premier plan. L’ère du « on lèvera plus tard » est terminée. On finance maintenant le béton, le gaz, l’hydroélectricité et les puces, ou on sort de la course.
Du Minage De Bitcoin À La Fabrique De Calcul
L’histoire de Nscale commence loin des roadshows new-yorkais. En 2024, la société est extraite d’Arkon Energy, groupe australien de minage de cryptomonnaies. Josh Payne a compris tôt que les mêmes contraintes — densité thermique, accès à une électricité bon marché, racks industrialisés — pouvaient servir les laboratoires d’IA autant que les fermes de Bitcoin. Le premier site opérationnel, au-dessus du cercle polaire, s’appuie sur un barrage hydroélectrique norvégien. Ce n’est pas un détail de storytelling. C’est le gène industriel de l’entreprise : aller là où le mégawatt est abondant, puis empiler du calcul.
Deux ans plus tard, le discours a changé d’échelle. Nscale se présente comme une plateforme full stack : centrales derrière le compteur, campus refroidis par liquide, clusters GPU, couche cloud destinée aux hyperscalers, aux labs de modèles frontière, aux entreprises « AI natives » et aux grands comptes qui veulent entraîner ou servir des modèles sans construire eux-mêmes une usine. Le pivot n’est pas cosmétique. Il transforme une compétence minière en produit d’infrastructure vendable à Microsoft, Anthropic ou à des acteurs de l’IA physique.
Cette trajectoire parle directement à l’écosystème crypto et tech européen. Beaucoup de mineurs ont tenté la reconversion. Peu ont réussi à convaincre à la fois Nvidia, des fonds souverains du Golfe et un hedge fund new-yorkais de premier plan. Nscale l’a fait en industrialisant le récit le plus simple du moment : pas de modèle sans watts, pas de watts sans capital, pas de capital sans contrats longs.
103 Milliards De Contrats, 141 Millions De Revenus
Le chiffre qui circule dans le dossier d’IPO est vertigineux : plus de 103 milliards de dollars de valeur contractuelle totale (total contracted value). Il faut le lire avec sang-froid. Ce n’est pas du chiffre d’affaires encaissé. C’est un carnet de commandes, largement prospectif, concentré sur un petit nombre de clients et conditionné à la livraison effective de capacité.
Sur le premier semestre 2026, Nscale a déclaré environ 140,6 millions de dollars de revenus, en hausse de 1 252 % sur un an. Dans le même temps, la perte nette a gonflé jusqu’à environ 1,02 milliard de dollars, contre près de 369 millions un an plus tôt. Une partie de ces pertes est liée à des charges non cash, mais le message reste clair : l’entreprise brûle du capital pour préparer des usines qui n’existent encore qu’en partie.
Les analyses du prospectus séparent souvent deux couches. Une capacité déjà active relativement modeste — quelques dizaines de mégawatts, une fraction seulement dans des sites détenus en propre — et plus d’un gigawatt contracté, encore à livrer. Autrement dit, le backlog vaut surtout par ce qui n’est pas encore allumé. Microsoft pèserait jusqu’à environ 43,8 milliards d’engagements. Anthropic pèserait jusqu’à environ 44,6 à 45 milliards pour quelque 460 MW sur le campus Monarch, en Virginie-Occidentale. Deux clients, l’essentiel de l’histoire.
- Plus de 103 milliards de dollars de TCV selon le dossier d’introduction.
- Environ 140,6 millions de dollars de revenus au premier semestre 2026.
- Une perte nette semestrielle d’environ un milliard de dollars.
- Une pipeline énergétique évoquée au-delà de 10 GW sur une quatorzaine de régions.
- Une concentration client extrême autour de Microsoft et Anthropic.
Pour les équipes finance, growth et communication d’une scale-up, cette distorsion est un cas d’école. On peut raconter un backlog de cent milliards. On doit aussi expliquer pourquoi le compte de résultat ressemble encore à celui d’un chantier. Les marchés publics, contrairement à certains tours privés, punissent les écarts entre promesse de capacité et mise sous tension réelle.
West Virginia, Norvège, Texas : La Carte Du Pouvoir
Le cœur industriel américain de Nscale s’appelle Monarch Compute Campus, comté de Mason, Virginie-Occidentale. Le site, d’environ 2 250 acres, a été intégré via l’acquisition d’American Intelligence & Power. Nscale le présente comme un micro-réseau certifié à l’échelle de l’État, avec un potentiel brut pouvant viser jusqu’à 8 GW. Un protocole d’accord avec Microsoft vise 1,35 GW de capacité de calcul autour des systèmes NVIDIA Vera Rubin NVL72, avec des livraisons phasées à partir de fin 2027. Caterpillar doit fournir des groupes à gaz naturel pour viser 2 GW de génération dès le premier semestre 2028.
Ce choix du gaz « derrière le compteur » tranche avec l’image scandinave de l’entreprise. En Norvège, Nscale s’est d’abord appuyée sur l’hydroélectricité, à Glomfjord et Narvik notamment, et Microsoft y est déjà client. Ailleurs, le discours évoque éolien, solaire, géothermie islandaise, vent ouest-texan. La réalité opérationnelle est plus pragmatique : on prend l’électron disponible, le plus vite possible, au prix et au calendrier que le réseau public ne peut plus garantir.
D’autres pièces du puzzle apparaissent dans les communiqués : campus au Texas, sites au Royaume-Uni, projets au Portugal, discussions jusqu’en Indonésie, partenariat énergétique avec Nordkraft à Narvik, financements dédiés pour Ward County au Texas et Madison en Caroline du Nord. La carte n’est pas celle d’un cloud « software first ». C’est celle d’un promoteur énergétique qui vend du temps GPU.
Nvidia N’Est Pas Un Simple Investisseur
Dans cette industrie, Nvidia occupe une position unique : fournisseur de puces, parfois client de capacité, souvent actionnaire, toujours arbitre de la rareté. Pour Nscale, le lien est particulièrement dense. Le groupe de Jensen Huang a déjà investi des montants considérables, signé un contrat de location de capacité, et s’apprête à décaisser un milliard supplémentaire en notes convertibles. Jensen Huang a même qualifié Nscale de « champion national » britannique, un label politique autant qu’industriel.
Cette proximité est une arme commerciale. Elle rassure les labs qui veulent des grappes Vera Rubin. Elle facilite l’accès aux architectures de référence type DSX AI Factory. Elle complique aussi la lecture financière : jusqu’où un neocloud reste-t-il indépendant quand son principal fournisseur est aussi son bailleur de fonds et, pour partie, son locataire ? Les actions sans droit de vote de Nvidia dans le cadre de la conversion cherchent à traiter ce conflit. Elles ne le font pas disparaître.
Pour les entreprises qui achètent de l’inférence ou de l’entraînement, le message est plus immédiat. L’accès aux GPU de dernière génération ne se joue plus seulement dans un catalogue cloud. Il se joue dans des joint-ventures énergétiques, des lettres d’intention à plusieurs gigawatts et des syndicats financiers capables d’avancer des milliards avant même que les dalles de béton soient coulées.
Ce Que Cette Opération Dit Du Marché Des Neoclouds
CoreWeave a ouvert la voie des introductions en Bourse dédiées au calcul IA. D’autres acteurs, de Vantage à Humain, observent la même fenêtre. Nscale arrive avec un profil européen atypique : siège à Londres, cotation visée à New York, actifs aux États-Unis et en Scandinavie, gouvernance enrichie de profils issus de la tech américaine — Fidji Simo au conseil, Frank Slootman également cité parmi les nominations récentes, présence évoquée de figures comme Nick Clegg ou Sheryl Sandberg selon la presse britannique.
Le modèle neocloud séduit parce qu’il promet une alternative aux trois grands clouds. Il inquiète parce qu’il dépend d’une exécution industrielle presque impossible à rater. Retards de turbines, files d’attente chez les fabricants de transformateurs, permis environnementaux, opposition locale au gaz, reports de puces : chaque friction peut décaler un trimestre de revenus alors que la dette et les convertibles, elles, restent dues.
Comme le rappelait déjà TechCrunch dans son brief, cette levée « souligne le capital stupéfiant » exigé pour bâtir des data centers d’IA. Le mot important n’est pas « stupéfiant ». C’est « exigé ». Sans ces 3,36 milliards, le calendrier de construction se tasse. Avec eux, le risque se déplace : il n’est plus celui du financement d’amorçage, mais celui de la livraison.
Marketing, Narrative Et Preuve : Comment Nscale Vend L’Échelle
Les équipes communication de Nscale ne vendent pas un logiciel. Elles vendent une usine de tokens. Le langage choisi — AI factory, full stack, behind-the-meter, liquid cooled, TCV — n’est pas décoratif. Il aligne trois audiences qui ne parlent pas la même langue : les labs qui veulent des clusters dédiés, les investisseurs qui veulent un multiple sur un backlog, les élus locaux qui veulent des emplois et une histoire énergétique.
Le partenariat avec Figure, autour de l’IA physique et de volumes potentiellement énormes de puces, élargit encore le récit. Il ne s’agit plus seulement d’entraîner des LLM dans un campus isolé. Il s’agit d’alimenter robots, usines et agents incarnés. Pour une audience marketing et business, c’est le pont entre infrastructure invisible et produit visible. Le data center cesse d’être un centre de coûts. Il devient le moteur d’une nouvelle couche d’expérience client.
Cette narration a toutefois un talon d’Achille. Plus le backlog est concentré, plus un seul report client devient existentiel. Plus l’énergie est fossile sur certains sites, plus le risque réputationnel grimpe auprès des directions RSE. Plus Nvidia est central, plus le différenciateur technologique se réduit à la capacité d’exécution immobilière et électrique. Les marques qui sauront expliquer ces arbitrages — plutôt que les noyer sous des superlatifs — sortiront renforcées de la séquence IPO.
Les Risques Que Les Banques D’Affaires Ne Peuvent Plus Cacher
Le dossier public évoque des engagements d’équipement et de construction colossaux pour 2026 et 2027. Il reconnaît aussi, selon plusieurs lectures du S-1, que le financement de l’ensemble du pipeline n’est pas intégralement bouclé par des engagements contraignants. Autrement dit : les contrats clients existent, les usines restent à financer, à permis, à construire, à raccorder, à peupler de GPU.
OpenAI a déjà mis en pause un projet britannique associé à un site Nscale dans le nord-est de l’Angleterre. Ce type d’à-coup rappelle que même les meilleurs logos peuvent reculer. Les pertes actuelles, le levier dette déjà élevé selon les compilations de Dealroom, et la dépendance à deux ou trois contreparties créent un profil de risque plus proche d’un développeur d’infrastructures que d’une scale-up SaaS à marge brute confortable.
À cela s’ajoute le débat public sur le rythme de l’IA. Pendant que Nscale lève pour accélérer, une partie de l’opinion et de la régulation discute ralentissement, sûreté, consommation d’eau et d’énergie. Un neocloud coté à New York devra parler aux analystes le mardi et aux riverains le jeudi. Peu d’entreprises européennes de cette taille ont été entraînées à ce double langage.
Ce Que Les Fondateurs Européens Peuvent En Retirer
Premier enseignement : le marché américain reste la place où l’on monétise une histoire d’infrastructure mondiale. Nscale est britannique, ses premiers watts sont norvégiens, son ticker sera new-yorkais. Deuxième enseignement : le capital suit la rareté physique. Tant que les GPU et les gigawatts manquent, les convertibles de plusieurs milliards resteront possibles. Troisième enseignement : la preuve n’est plus le prototype. C’est le contrat pluriannuel, même s’il ne se convertit en revenu que dans deux ou trois ans.
Quatrième enseignement, plus utile aux directions marketing et commerciales : il faut apprendre à raconter un actif invisible. Personne ne « voit » un campus de 2 250 acres. On voit un délai de latence, un SLO, une file d’attente GPU, une facture cloud. Les neoclouds qui gagneront ne seront pas seulement ceux qui lèvent le plus, mais ceux qui traduiront des mégawatts en promesse produit compréhensible pour un CPO, un DSI ou un responsable de la data.
- Aller chercher le capital là où la profondeur de marché existe vraiment.
- Sécuriser l’énergie avant de vendre le calcul.
- Accepter des instruments hybrides (dette, convertibles, actions sans droit de vote).
- Construire une gouvernance lisible pour une IPO transatlantique.
- Traiter la concentration client comme un risque de marque, pas seulement de finance.
Cinquième enseignement : la reconversion d’actifs « sales » ou mal aimés — minage crypto, gaz de schiste, friches industrielles — peut devenir un avantage compétitif si elle est assumée. Nscale n’a pas nié ses origines minières. Elle les a recyclées en argument d’exécution. Dans un marché saturé de slides génératives, l’odeur du chantier pèse parfois plus que la démo.
Calendrier, Syndicat Bancaire Et Fenêtre De Cotation
Le formulaire S-1 a été déposé vers le 18 septembre 2026. Le financement convertible a suivi une semaine plus tard. Les banques citées autour de l’offre — Goldman Sachs, J.P. Morgan, Morgan Stanley — dessinent un syndicat de poids lourd. Un mécanisme de souscription retail au Royaume-Uni via RetailBook a même été évoqué par la presse, signe que Londres ne veut pas être réduite au rôle de simple siège administratif.
La fenêtre reste néanmoins politique autant que financière. Une valorisation de 35 milliards pour une société qui encaisse encore moins de 300 millions annualisés sur la base du premier semestre exige une foi robuste dans le carnet de commandes. Si le marché actions se tend, la décote des convertibles protégera les derniers arrivés mieux que les actionnaires des tours précédents. Si le marché reste euphorique sur l’IA, Nscale peut devenir le visage européen de la fièvre des usines de calcul.
Dans tous les cas, le milliard Nvidia de novembre fonctionnera comme un second vote. Pas seulement un flux de trésorerie. Un signal d’alignement industriel à quelques semaines, peut-être, de la valorisation publique.
L’Infrastructure Est Devenue Le Produit Marketing De L’IA
Pendant trois ans, la conversation publique a porté sur les modèles, les prompts, les agents, les interfaces. Elle bascule désormais vers les sous-stations, les permis, les contrats gaziers et les files d’attente de GPU. Nscale n’a pas inventé ce basculement. Elle l’incarne avec une brutalité chiffrée que peu d’acteurs européens ont atteinte aussi vite.
Pour les marques, les agences et les scale-ups qui lisent cet article, la leçon n’est pas d’aller construire un campus en Virginie-Occidentale. Elle est de comprendre que chaque promesse « powered by AI » repose désormais sur une chaîne d’approvisionnement aussi tendue que celle des semi-conducteurs en 2021. Qui contrôle l’énergie et le silicium contrôle le temps de cycle produit. Qui raconte mieux cette contrainte gagne la confiance des clients enterprise fatigués des slides sans capacité.
Les 3,36 milliards de dollars de Nscale ne ferment pas le débat. Ils l’ouvrent. Combien de neoclouds le marché public peut-il digérer ? Combien de gigawatts le réseau et le climat peuvent-ils absorber ? Combien de contrats à 45 milliards resteront-ils intacts si un seul lab recale sa feuille de route ? La cotation, si elle a lieu dans les termes évoqués, transformera ces questions en volatilité quotidienne.
Ce Qu’Il Faudra Surveiller Après L’Annonce
Plusieurs indicateurs vaudront plus que le communiqué de septembre. Le rythme réel de mise sous tension en Norvège et au Monarch Campus. La conversion du LOI Microsoft en contrats définitifs tranche par tranche. La part du backlog qui reste conditionnée à des financements d’équipement non encore sécurisés. L’évolution du mix énergétique, entre hydroélectricité scandinave et gaz appalachien. Enfin, la manière dont Nvidia articule son rôle de fournisseur, de client et d’actionnaire une fois l’entreprise cotée.
Il faudra aussi regarder la communication post-IPO. Une société qui passe de 100 millions de contrats à plus de 100 milliards en deux ans et demi a gagné la bataille de l’attention. Elle n’a pas encore gagné celle de la livraison. Or, sur les marchés publics, l’attention sans livraison se paie au multiple.
Nscale entre dans la dernière ligne droite avec un trésor de guerre convertible, un carnet de commandes hors norme et un récit industriel déjà global. Reste à transformer des notes financières en serveurs qui chauffent, des lettres d’intention en électrons utiles, et une valorisation pressentie de dizaines de milliards en flux de trésorerie qui ne dépendent plus d’un seul cycle d’euphorie. C’est moins glamour qu’un lancement de modèle. C’est désormais le vrai théâtre de l’intelligence artificielle.
Les lecteurs qui suivent la filière cloud, crypto et capital-risque auront reconnu le basculement : l’infrastructure n’est plus l’intendance du logiciel. Elle est devenue le produit, le pitch, le risque et, pour quelques sociétés seulement, le sésame d’une cotation américaine. Nscale vient d’acheter du temps. Le marché, lui, commencera bientôt à chronométrer la construction.