
Et si la prochaine génération de blockbusters pharmaceutiques ne naissait pas d’une éprouvette synthétique, mais d’une feuille, d’un microbe ou d’un messager chimique déjà présent dans le corps humain ? C’est précisément le pari que vient de faire le marché du capital-risque. Enveda, startup biotech fondée en 2019, vient de clôturer une série E de 311 millions de dollars pour une valorisation d’environ 2 milliards de dollars. L’information, relayée notamment par TechCrunch, arrive à un moment où l’intelligence artificielle promet beaucoup en santé, mais n’a encore produit aucun médicament pleinement approuvé par la FDA. Le signal est donc moins technologique que stratégique : les investisseurs ne financent plus seulement des modèles. Ils financent des pipelines déjà en essais chez l’humain.
Pour une audience habituée au marketing digital, aux SaaS et aux levées crypto, ce tour de table mérite d’être lu comme un cas d’école. Il raconte comment une thèse scientifique se transforme en récit d’investissement, comment une plateforme IA devient un actif défendable, et comment un marché aussi lourd que la pharma peut, parfois, accélérer. Le fondateur, Viswa Colluru, ancien de Recursion Pharmaceuticals, a construit Enveda autour d’une idée simple à formuler et difficile à exécuter : la nature a déjà inventé une chimie extraordinairement riche ; l’IA sert à la lire plus vite que les laboratoires classiques.
Une Levée Qui Double La Valorisation En Douze Mois
Le chiffre le plus spectaculaire n’est pas seulement le montant. C’est la compression du temps. En un an, Enveda a doublé sa valorisation. La série E est menée par Catalio Capital Management, avec la participation d’Iconiq et d’un cortège d’investisseurs nouveaux et historiques. Parmi les noms cités figurent Durable Capital Partners, Lightspeed, Surveyor Capital, des comptes conseillés par T. Rowe Price, Digitalis Ventures, Alderline Group, ainsi que des actionnaires déjà présents comme Baillie Gifford, Premji Invest, Lux Capital, True Ventures ou Kinnevik.
Depuis sa création, la société aurait levé plus de 845 millions de dollars. Pour une biotech encore loin d’une commercialisation mondiale, le montant impressionne. Il situe Enveda dans le haut du panier des tours série E américains en santé. Plus important pour un entrepreneur : le capital n’est plus un ticket d’exploration. Il devient un budget d’industrialisation clinique.
Le message envoyé au marché est clair. L’IA appliquée au médicament n’est plus jugée uniquement sur la qualité de ses démos. Elle est jugée sur sa capacité à faire avancer plusieurs actifs en parallèle, à produire des signaux de phase 1, puis à financer des études plus coûteuses. C’est le passage du laboratoire à l’usine réglementaire.
L’objectif d’Enveda est de devenir un nom familier et de livrer des médicaments capables d’atteindre des centaines de millions de personnes en une décennie.
– Ambition publique de Viswa Colluru, fondateur et CEO
Pourquoi Les Investisseurs Reviennent Sur L’IA Médicale
Après plusieurs années d’enthousiasme parfois naïf, le secteur de la drug discovery par IA a connu une phase de doute. Beaucoup de plateformes promettaient d’accélérer la découverte. Peu montraient des candidats en clinique. Le marché a donc commencé à distinguer deux familles d’acteurs : ceux qui vendent une infrastructure algorithmique, et ceux qui portent un pipeline propriétaire.
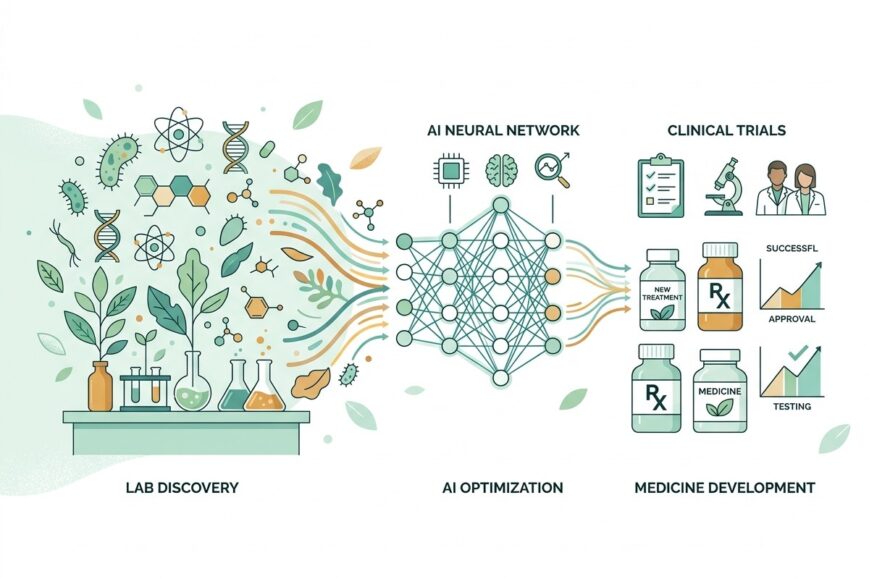
Enveda appartient à la seconde catégorie. La société ne se présente plus seulement comme un moteur de recherche moléculaire. Elle avance trois programmes en essais humains, revendique une dizaine de candidats additionnels, et affirme avoir généré 17 programmes depuis 2019. Deux d’entre eux ont déjà produit des données précoces positives en 2026. C’est ce basculement, plus que le mot « IA », qui explique le chèque.
Dans une logique de business, on pourrait comparer Enveda à une marketplace qui possède enfin ses propres produits phares. La plateforme PRISM reste le moteur. Mais ce que les fonds achètent, ce sont des actifs cliniques, des indications de marché massives et une option de croissance sur l’ensemble de la chimie du vivant.
Alex Gorsky, associé général chez Iconiq et ancien PDG de Johnson & Johnson, a notamment mis en avant la vitesse de progression du pipeline. Ce type de caution n’est pas anecdotique. Dans la pharma, la crédibilité industrielle pèse autant que la promesse technologique.
La Thèse Fondatrice : Lire La Chimie Du Vivant
L’idée d’Enveda part d’un constat historique. Une part importante des médicaments à petites molécules déjà approuvés vient, de près ou de loin, de sources naturelles. Pourtant, la science n’aurait catalogué qu’une fraction minuscule des composés produits par les plantes, les microbes et le corps humain. Le reste demeure une bibliothèque illisible, trop vaste pour le criblage traditionnel.
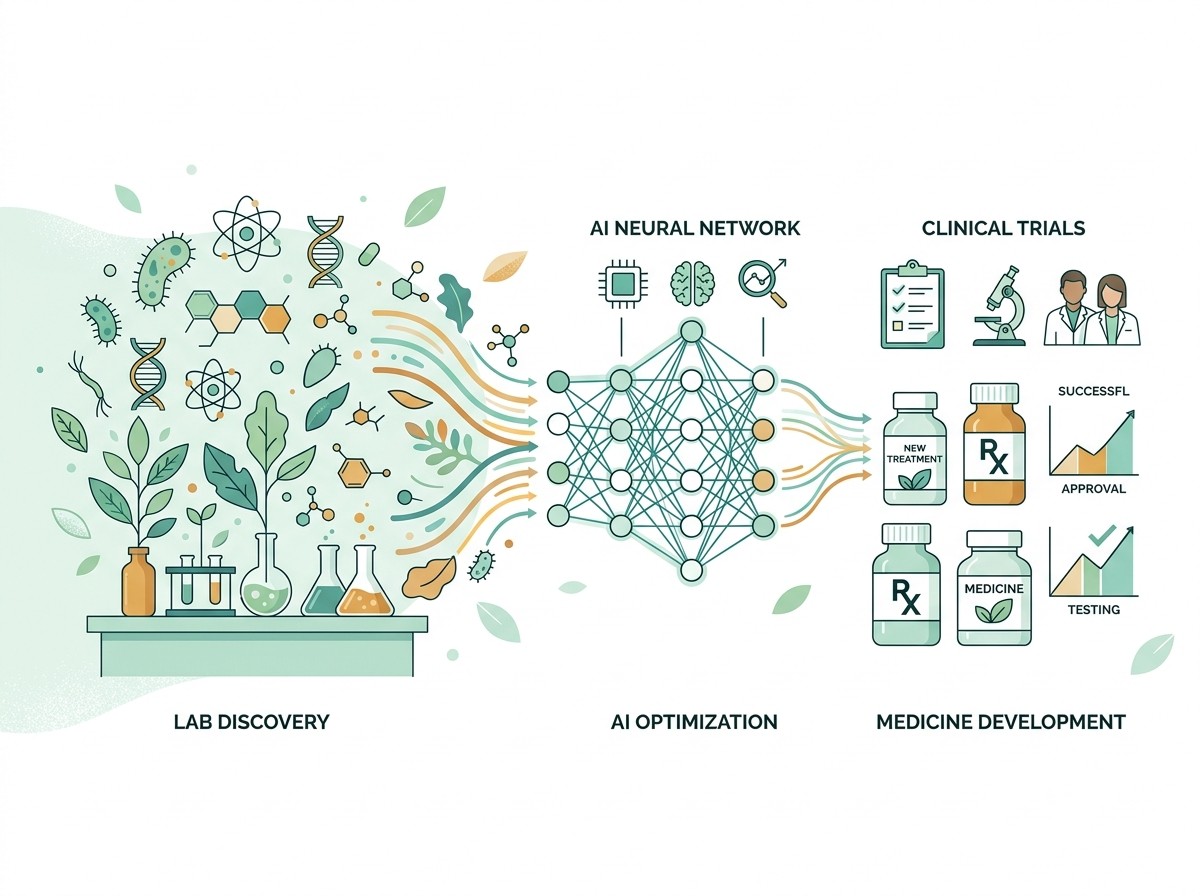
Plutôt que de synthétiser des molécules entièrement nouvelles dans le vide, l’entreprise cherche d’abord ce que l’évolution a déjà sélectionné. Elle identifie des structures, prédit leurs fonctions, classe leur potentiel thérapeutique, puis laisse les chimistes médicinaux transformer les pistes les plus prometteuses en candidats oraux. L’IA n’est pas un ornement marketing. Elle est le décodeur d’un langage chimique trop dense pour l’œil humain.
Cette approche a deux conséquences business. Premièrement, elle crée une barrière à l’entrée : une bibliothèque propriétaire de composés naturels, enrichie par spectrométrie de masse et modèles d’apprentissage. Deuxièmement, elle produit un récit différenciant face aux acteurs qui génèrent des molécules de toutes pièces. Enveda ne dit pas « nous inventons la nature ». Elle dit « nous la lisons plus vite ».
Selon la société, cette proximité avec la chimie déjà présente dans le vivant pourrait améliorer les chances de succès clinique. L’argument reste à prouver à grande échelle. Mais il est puissant pour lever des fonds, recruter des talents et convaincre des partenaires.
Trois Actifs En Clinique, Un Pipeline Qui S’Élargit
Le financement servira d’abord à faire avancer trois candidats oraux. C’est là que l’histoire quitte le slide deck pour entrer dans le réel médical.
ENV-294 cible des maladies inflammatoires, notamment la dermatite atopique et l’asthme. Présenté comme une « colle moléculaire » orale, il a montré dans une étude de phase 1b une réduction moyenne d’environ 85 % de la sévérité de l’eczéma après 42 jours, sans effet indésirable grave rapporté dans ce premier signal. L’enjeu commercial est énorme : beaucoup de patients ne répondent pas pleinement aux traitements injectables déjà installés, ou rejettent la contrainte d’une injection chronique.
ENV-308 est le programme le plus « grand public » du portefeuille. Enveda le décrit comme une pilule inspirée de la chimie de l’exercice. Le composé mime Lac-Phe, un messager libéré lors d’efforts intenses. L’idée n’est pas de remplacer le sport par une gélule miracle, mais d’aider à maintenir une perte de poids après l’arrêt des GLP-1, classe devenue incontournable et déjà confrontée à un problème d’adhésion et de rebond.
ENV-6946 vise les maladies inflammatoires de l’intestin. La société parle d’un « multi-biologique dans une pilule », restreint à l’intestin, conçu pour combiner puissance et commodité orale. Le programme est entré en phase 1 après autorisation IND de la FDA.
Ces trois lignes forment un portefeuille cohérent : inflammation, métabolisme, confort d’administration. Autrement dit, des marchés vastes, des besoins non couverts, et une préférence patient pour la voie orale. C’est un positionnement que n’importe quel directeur produit reconnaîtrait immédiatement.
Ce Que Révèle ENV-308 Sur Le Marché Post-GLP-1
Le succès des agonistes du récepteur GLP-1 a créé une nouvelle catégorie économique autant que médicale. Des millions de personnes commencent un traitement. Une part importante l’arrête. Le poids revient. Les effets digestifs fatiguent. Les payeurs s’interrogent sur le coût à long terme. Un espace s’ouvre donc pour des thérapies d’entretien, plus simples, potentiellement complémentaires.
ENV-308 s’inscrit exactement dans cette fenêtre. Les données de phase 1 chez 88 volontaires sains ont mis en avant une tolérance élevée, y compris sur le plan gastro-intestinal, point faible fréquent des GLP-1. Un signal exploratoire sur la leptine a aussi été mentionné. Rien de tout cela ne constitue encore une preuve d’efficacité pondérale robuste. Mais le cadrage marketing est habile : ne pas concurrencer frontalement les leaders injectables, proposer une suite, une transition, un maintien.
Pour les fondateurs et marketeurs santé, la leçon est précieuse. Un actif n’a pas besoin d’être le premier de sa classe pour devenir stratégique. Il peut occuper le vide laissé par le succès d’une autre classe. C’est une tactique classique en SaaS : vendre l’outil d’onboarding, puis l’outil de rétention.
Une Plateforme Nommée PRISM, Et Un Laboratoire Qui Doit Suivre
La série E ne finance pas seulement les essais. Elle doit aussi faire grandir PRISM, le moteur d’intelligence artificielle d’Enveda, et l’infrastructure de laboratoire automatisée qui l’alimente. Sans données expérimentales massives, un modèle de découverte moléculaire s’essouffle. L’IA n’invente pas toute seule une vérité biologique. Elle priorise, relie, accélère.
C’est un point trop souvent oublié dans les narrations tech. Une plateforme de drug discovery n’est pas un LLM grand public. Elle dépend d’échantillons, de spectres, de chimie médicinale, de toxicologie, de formulation, de qualité réglementaire. Le logiciel oriente. Le wet lab tranche.
Enveda affirme pouvoir avancer des candidats plus vite et à moindre coût que la moyenne de l’industrie. Des communications antérieures évoquent un rythme jusqu’à quatre fois plus rapide et un coût nettement inférieur. Même en prenant ces comparaisons avec prudence, la productivité affichée — plusieurs actifs cliniques en quelques années, avec une équipe encore relativement contenue — est le vrai argument concurrentiel.
Le Fondateur Comme Actif De Marque
Viswa Colluru n’est pas un inconnu de l’écosystème IA-biotech. Son passage chez Recursion lui a donné une familiarité précoce avec l’idée d’industrialiser la biologie par le calcul. En quittant ce terreau pour fonder Enveda en 2019, il a choisi une angle différent : moins le phénotype cellulaire à très grande échelle, davantage la chimie naturelle non cartographiée.
Dans un marché où les récits se ressemblent, cette biographie compte. Les fonds n’achètent pas seulement une science. Ils achètent une capacité à recruter, à parler aux régulateurs, à tenir un calendrier clinique et à transformer une intuition en organisation. Le fait que George Petrocheilos, cofondateur de Catalio, entre au conseil d’administration au moment du tour renforce cette lecture : la gouvernance s’aligne sur une phase de scale-up.
Pour les startups européennes qui observent la scène américaine, le parallèle est utile. Une levée de cette taille n’est pas le produit d’un pitch isolé. Elle s’appuie sur une série de preuves empilées : tours précédents, données de phase 1, élargissement d’indications, arrivée d’investisseurs généralistes et spécialisés, et une ambition formulée sans ambiguïté.
Ce Que Cette Opération Dit Du Capital-Risque En 2026
Le timing n’est pas anodin. Pendant que certaines verticales tech reprennent leur souffle, la santé reste un terrain où les tickets tardifs peuvent encore se justifier si le risque scientifique commence à se réduire. Une série E à 2 milliards de dollars n’est plus une simple validation d’idée. C’est un pari sur la capacité de l’entreprise à traverser les phases cliniques les plus chères sans perdre son rythme.
On y voit aussi un retour des grands noms du capital patient. Baillie Gifford, T. Rowe Price, un fonds souverain, des véhicules growth : le cap table ressemble davantage à celui d’une future société publique qu’à celui d’un laboratoire expérimental. C’est un signal de maturité. Et un rappel que la biotech, même « IA native », reste un métier de cycles longs.
Comme le résumait le briefing initial de TechCrunch, aucune thérapie découverte par IA n’a encore obtenu d’approbation FDA. Ce détail devrait figurer en gras dans chaque due diligence. Le marché finance désormais la traversée du désert clinique, pas seulement la carte du désert.
Opportunités Business Autour De La Découverte Assistée Par IA
Au-delà d’Enveda, la transaction éclaire plusieurs opportunités pour l’écosystème startups, agences et fonds.
- Les plateformes qui relient données expérimentales et modèles prédictifs deviennent des infrastructures, pas seulement des outils de R&D.
- Les marchés post-GLP-1, inflammation chronique et formulations orales de confort patient restent des terrains de différenciation produits.
- La communication scientifique claire, sans jargon inutile, est devenue un avantage concurrentiel pour lever et recruter.
- Les partenariats pharma-biotech IA peuvent se négocier plus tôt dès qu’un signal clinique existe, même précoce.
- Les prestataires de trials, data rooms, automatisation lab et regulatory ops bénéficieront de cette vague de scale-up.
Pour une marque B2B santé ou une scale-up deeptech, la question n’est plus « faut-il mettre de l’IA dans le pitch ? ». Elle est devenue « quelle preuve rend l’IA investissable ? ». Enveda répond par des patients inclus, des indications précises et un usage des fonds lisible.
Les Risques Qu’Il Faudrait Cesser De Minimiser
Un article utile ne peut s’arrêter à l’euphorie du tour de table. La biotech reste un cimetière de belles plateformes. Un signal de phase 1b sur un petit effectif ne préjuge pas d’une phase 2 robuste. Une réduction spectaculaire de scores cliniques peut s’atténuer, se fragmenter selon les sous-populations, ou se payer d’effets secondaires plus tardifs.
Le risque de concentration est réel. Trois programmes cliniques, aussi prometteurs soient-ils, n’immunisent pas contre un échec d’indication. Le risque réglementaire aussi : la FDA n’évalue pas une histoire de nature et d’IA, elle évalue un dossier. Le risque financier enfin : 311 millions de dollars donnent du temps, pas l’éternité. Les études de phase 2 et 3 avalent le capital à une vitesse que le logiciel n’a jamais connue.
Il existe aussi un risque narratif. Si « médicament issu de la nature » devient un slogan trop large, le marché confondra Enveda avec des acteurs moins rigoureux. La discipline scientifique devra donc rester visible. Sinon, la prime de valorisation se compressera dès le premier résultat ambigu.
Ce Que Les Équipes Marketing Peuvent Apprendre De Ce Récit
Enveda ne vend pas encore un médicament au grand public. Elle vend une trajectoire. Or la trajectoire est un objet de communication. On y trouve une promesse compréhensible, des preuves intermédiaires, des antagonistes clairs — lenteur de la pharma, limites des injections, rebond après GLP-1 — et une vision assez grande pour justifier une valorisation de licorne.
Les équipes communication digitale gagneraient à observer trois choix. D’abord, la spécificité : eczéma, asthme, IBD, maintien du poids. Ensuite, la matérialité : pilule quotidienne, tolérance, données chiffrées. Enfin, la projection : devenir un nom familier en dix ans. Beaucoup de deeptechs restent prisonnières d’un vocabulaire d’architecture modèle. Ici, le langage rejoint le patient et l’investisseur en même temps.
C’est probablement l’un des points les plus transposables hors biotech. Une levée réussie n’est pas seulement un événement financier. C’est un moment de repositionnement. On arrête de parler comme une startup de recherche. On commence à parler comme une société capable de livrer.
Une Course Plus Large Que Celle D’Enveda
Enveda n’est pas seule. Une vague de sociétés tente de faire entrer des candidats « AI-discovered » en clinique. Certaines misent sur la génération de novo. D’autres sur le repositionnement. D’autres encore sur la biologie des systèmes. Le point commun : le marché exige désormais des molécules dans le corps humain, pas seulement des publications et des démos.
Dans ce peloton, l’angle naturel d’Enveda offre une identité nette. Il évoque à la fois l’histoire longue de la pharmacognosie et la modernité des transformers. Cette alliance ancien-nouveau fonctionne particulièrement bien dans les récits de marque. Elle rassure autant qu’elle fascine. Encore faut-il que la clinique confirme.
Si l’un des trois actifs réussit une phase 2 convaincante, le débat changera. On ne demandera plus si l’IA peut découvrir un médicament. On demandera combien de fois, à quel coût, et dans quelles indications. C’est à ce moment-là qu’une plateforme devient un standard industriel plutôt qu’une exception médiatique.
Comment Lire L’Usage Des Fonds
La société indique vouloir pousser ENV-294 et ENV-308 vers des stades plus avancés et de nouvelles indications, faire progresser ENV-6946 en études intermédiaires, faire entrer d’autres médicaments en clinique dans l’inflammation et le métabolisme, et scaler la plateforme. Cette allocation est révélatrice. Elle privilégie la valeur proche plutôt que la seule R&D amont.
Pour un fonds, c’est rationnel. La création de valeur d’une biotech clinique se joue dans la réduction d’incertitude. Chaque lecture de données positive rapproche d’un partenariat, d’une introduction en bourse ou d’une acquisition. Chaque lecture négative force à réallouer. Avoir plusieurs shots on goal n’élimine pas le risque. Cela le diversifie.
Pour une équipe fondatrice, c’est aussi un test organisationnel. Passer de la découverte à la conduite simultanée de plusieurs essais exige des processus, une culture qualité, une gestion de la donnée clinique et une communication interne beaucoup plus rigides. L’IA n’absorbe pas cette complexité. Elle l’ amplifie si l’on accélère trop vite.
Implications Pour Les Startups Européennes Et Francophones
Beaucoup de fondateurs européens regardent ces tours américains avec un mélange d’admiration et de fatalisme. Le montant paraît hors d’échelle. Pourtant, la mécanique est transposable. Construire une propriété intellectuelle différenciante. Produire un premier signal clinique. Recruter un cap table capable de suivre. Parler un langage à la fois scientifique et économique.
La France et l’Europe disposent d’excellents laboratoires, d’un tissu hospitalier dense et d’une régulation exigeante. Ce qui manque souvent n’est pas l’idée. C’est la capacité à empiler des preuves assez vite pour basculer d’une subvention à un tour de croissance international. Enveda montre qu’une thèse profonde peut rester lisible si on la relie à des indications de marché concrètes.
Elle montre aussi qu’une origine « nature + IA » n’est pas un gadget de communication. C’est un cadre de priorisation. Les équipes qui réussiront seront celles qui transformeront ce cadre en cadence opérationnelle, pas seulement en storytelling.
Une Grille De Lecture Pour Décideurs
Si vous êtes investisseur, product marketer, fondateur deeptech ou responsable innovation d’un grand groupe, voici une manière simple de juger ce type d’annonce.
- Y a-t-il déjà des humains dans les essais, ou seulement des slides de plateforme ?
- Les indications visées correspondent-elles à des marchés solvables et à des besoins non satisfaits ?
- L’usage des fonds réduit-il réellement l’incertitude clinique dans les 18 à 24 mois ?
- Le cap table peut-il suivre un échec partiel sans asphyxier le pipeline restant ?
- La différenciation scientifique reste-t-elle défendable hors du mot « IA » ?
Appliquée à Enveda, cette grille donne aujourd’hui une lecture plutôt constructive. Les humains sont déjà dans les essais. Les marchés sont vastes. Les fonds visent le late-stage précoce. Le cap table s’institutionnalise. Et la différenciation « chimie du vivant » survit même si l’on retire le mot à la mode.
Ce Qu’Il Faudra Surveiller Dans Les Prochains Mois
Le vrai test commencera avec les lectures de phase 2, l’élargissement des indications, la qualité de recrutement des essais et la capacité à tenir un discours mesuré. Un autre point de vigilance sera la propriété intellectuelle autour des structures naturelles modifiées. Découvrir dans la nature n’empêche pas de devoir inventer une forme administrable, stable, brevetable.
Il faudra aussi observer si Enveda reste une biotech intégrée ou si elle license certains actifs. Les deux voies peuvent créer de la valeur. Elles ne construisent pas la même entreprise. L’ambition d’un nom familier pousse plutôt vers l’intégration. La pression des rendements peut pousser vers des deals plus tôt.
Enfin, le contexte concurrentiel évoluera. D’autres acteurs lèveront. D’autres échoueront. Le marché de l’IA pharmaceutique se polarisera entre plateformes de services et sociétés propriétaires d’actifs. Enveda a choisi le second camp. C’est plus risqué. C’est aussi plus potentiellement décisif.
Pourquoi Cette Histoire Dépasse La Biotech
On pourrait croire que cette levée n’intéresse que les spécialistes santé. Ce serait une erreur. Elle parle à toute l’économie de l’innovation. Elle montre qu’après l’ère des démos génératives, le capital cherche des systèmes capables de produire des résultats vérifiables dans le monde physique. Un essai clinique est une forme brutale de product-market fit. Soit le composé fait quelque chose d’utile et de tolérable, soit il disparaît.
C’est aussi une leçon sur le temps. Douze mois pour doubler une valorisation, sept ans depuis la fondation pour aligner trois actifs cliniques, une décennie visée pour devenir un nom connu : ces échelles coexistent. Le digital a habitué beaucoup d’équipes à des cycles trimestriels. La biotech rappelle que certaines créations de valeur restent obstinément longues, même quand l’IA accélère le début de chaîne.
Dans un paysage saturé de promesses algorithmiques, Enveda propose une synthese plus ancienne et plus moderne à la fois. Ancienne, parce qu’elle revient aux plantes, aux microbes, aux messagers du corps. Moderne, parce qu’elle industrialise cette lecture avec des modèles, des labs automatisés et une machine à lever des fonds. Le marché vient de voter pour cette synthèse, à hauteur de 311 millions de dollars.
Le Signal À Retenir
Le point essentiel n’est pas que « l’IA découvre des médicaments dans la nature ». Cette phrase, trop lisse, pourrait figurer dans n’importe quel communiqué. Le point essentiel est qu’une société fondée en 2019 a su convertir cette phrase en pipeline, en données précoces, en cap table institutionnel et en budget clinique. Comme le notait encore TechCrunch, Enveda fait partie de la vague qui pousse vraiment des candidats chez l’humain.
Pour les lecteurs de cet écosystème — marketing, startups, business, IA, tech — la conclusion opérationnelle est simple. Les prochaines licornes deeptech ne seront pas celles qui parlent le mieux de leurs modèles. Ce seront celles qui sauront relier un avantage algorithmique à une preuve de monde réel, puis raconter cette preuve sans la diluer. Enveda n’a pas encore gagné. Elle vient d’acheter le droit de jouer la partie la plus difficile. Et c’est précisément ce que le marché, cette fois, a choisi de financer.