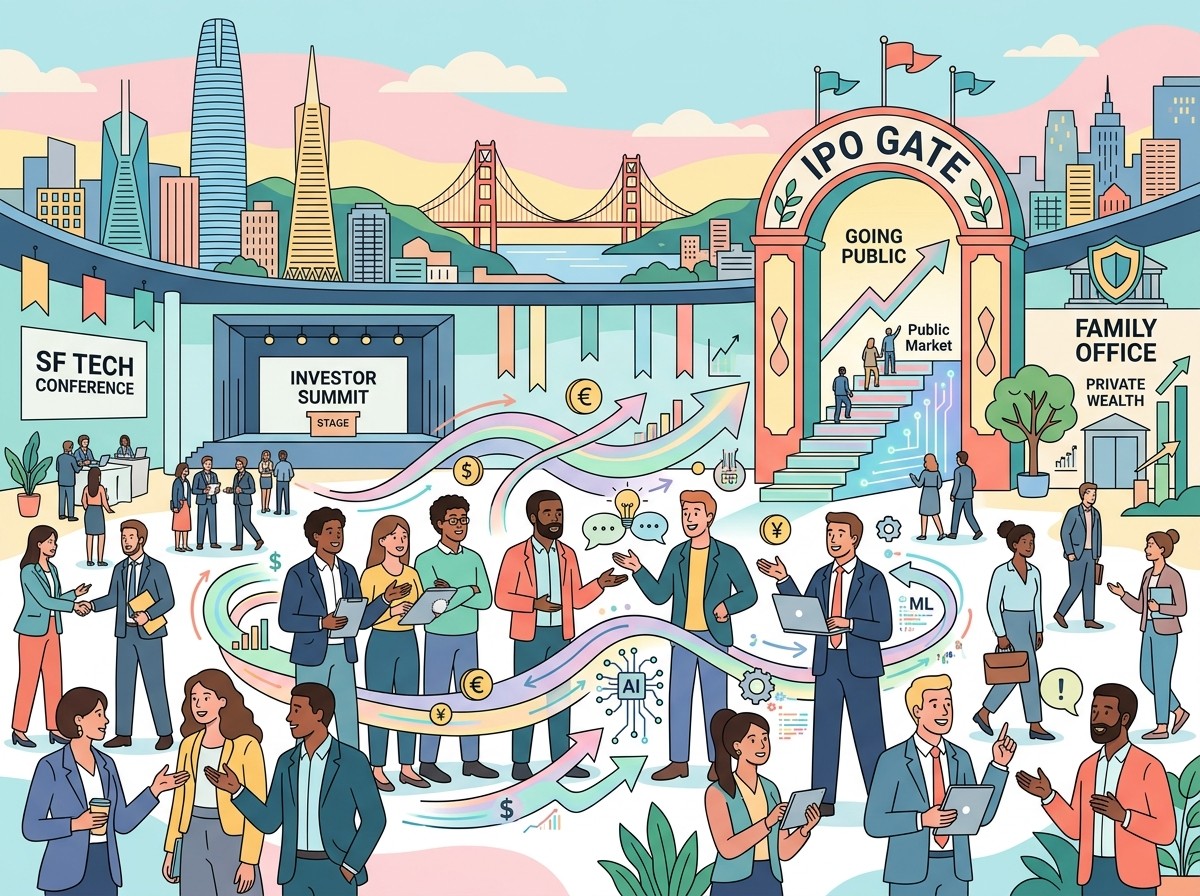

Et si la plus grande révolution du capital-risque n’était plus seulement le montant des chèques, mais la manière dont l’argent circule, qui le contrôle et ce qu’il exige en retour ? En 2026, l’intelligence artificielle accélère la croissance des startups au point de bousculer des habitudes vieilles de plusieurs cycles. Les fonds traditionnels ne sont plus seuls. Les family offices avancent plus vite. Les limited partners deviennent plus sélectifs. Les introductions en bourse rouvrent, mais avec un cahier des charges plus sévère. Pour les fondateurs, les équipes marketing, les opérateurs et les investisseurs, ce n’est plus un ajustement de calendrier : c’est un changement de règles.
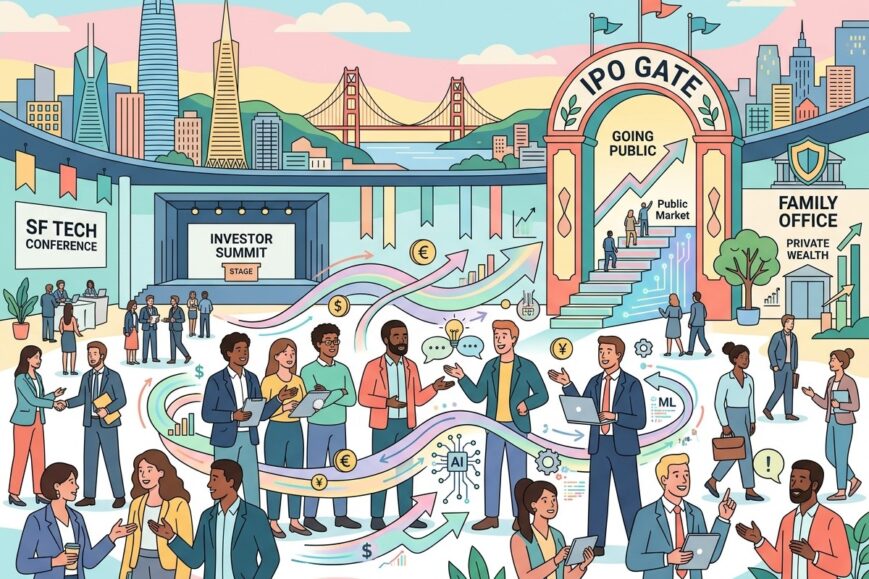
Le rendez-vous TechCrunch Disrupt 2026, prévu du 13 au 15 octobre à San Francisco, au Moscone West, cristallise cette bascule. L’après-midi StrictlyVC, réservé aux Investor Pass, promet des échanges francs entre VCs, LPs institutionnels, family offices et spécialistes de marché. L’enjeu n’est pas de recycler les slogans habituels sur « l’abondance de capitaux ». Il s’agit de comprendre où va réellement l’argent, comment il se déploie, et ce que cela implique dès maintenant pour une stratégie de croissance, de communication et d’exit.
Pourquoi Le Capital-Risque Change De Température
Pendant des années, le récit dominant était simple : plus une startup scalait vite, plus elle méritait d’être financée. L’IA a rendu ce récit à la fois plus vrai et plus dangereux. Plus vrai, parce que certaines équipes atteignent des seuils de revenus, d’usage et d’automatisation en un temps record. Plus dangereux, parce que la vitesse crée une illusion de durabilité. Un produit qui explose grâce à un modèle de langage n’est pas automatiquement une entreprise défendable. Le marché l’a compris. Les valorisations restent élevées dans quelques poches, mais le regard porté sur la qualité des revenus, la concentration clients, la dépendance technologique et la gouvernance s’est durci.
Cette tension explique le « flux » décrit autour de StrictlyVC. Ce n’est plus seulement who writes the check. C’est who stays in the cap table, who can follow on, et who can live with a longer path to liquidity. Les fondateurs qui communiquent encore comme en 2021, avec une histoire uniquement centrée sur la traction brute, passent à côté du nouveau filtre. Les marketeurs qui vendent une narrative de disruption sans preuves opérationnelles font le même écart. Le capital n’a pas disparu. Il est devenu plus discriminant.
Le capital n’est plus rare. La conviction, elle, l’est devenue.
– Synthèse des discussions StrictlyVC autour du marché 2026
Dans ce climat, trois forces se croisent. Premièrement, l’IA comprime le temps entre idée, prototype et scale. Deuxièmement, de nouveaux pourvoyeurs de capitaux, notamment les family offices, prennent une place plus visible. Troisièmement, les LPs demandent davantage de clarté sur les expositions, la liquidité et la différenciation des gérants. Ces trois forces redessinent le terrain de jeu pour toute personne qui lève, investit, ou construit une marque dans l’écosystème startup.
L’IA Ne Finance Pas Tout : Elle Recalibre Les Exigences
Dire que l’IA transforme le venture est devenu un lieu commun. Le point plus utile est ailleurs : l’IA change la granularité des questions posées en due diligence. Un investisseur ne se contente plus d’entendre « nous intégrons l’IA dans le workflow ». Il veut savoir si l’avantage est un wrapper interchangeable, une donnée propriétaire, une distribution difficile à copier, ou une organisation capable d’itérer plus vite que ses rivaux. Pour une équipe marketing, cela signifie que le positionnement ne peut plus reposer sur le mot « intelligent ». Il doit montrer un mécanisme de création de valeur.
Les startups qui scalent rapidement grâce à l’automatisation posent aussi un paradoxe de capital. Elles peuvent sembler moins gourmandes en effectifs, donc plus « efficaces ». Mais elles peuvent aussi nécessiter davantage de compute, de data pipelines, de sécurité et de conformité. Le burn n’a pas disparu : il a changé de poste budgétaire. Un fonds qui finance une société AI-native regarde désormais le coût d’inférence, la volatilité des marges et le risque de commoditisation du modèle sous-jacent. Une entreprise qui communique uniquement sur sa croissance top-line sans expliquer sa structure de coûts passera pour naïve.
Cette exigence se traduit dans le storytelling. Les meilleurs pitchs 2026 ne sont pas plus longs. Ils sont plus précis. Ils relient un usage réel, une unité économique, un canal d’acquisition et une thèse de défense. Ils admettent aussi ce qui n’est pas encore prouvé. Paradoxalement, cette honnêteté rassure davantage qu’une projection trop lisse. Les LPs et family offices, souvent plus proches des réalités patrimoniales que de la mythologie Silicon Valley, sont particulièrement sensibles à cet écart entre récit et mécanique.
- Une croissance rapide n’absout plus une unité économique fragile.
- Un avantage IA doit être démontré, pas seulement déclaré.
- Le coût d’infrastructure devient un sujet board, pas un détail technique.
- La communication externe doit coller aux métriques internes.
Family Offices : Nouveaux Pouvoirs, Nouveaux Risques
L’une des sessions les plus révélatrices de StrictlyVC porte sur les family offices. Bruce K Lee, de Keebeck Capital Management, et Dave Sachse, du Sachse Family Fund, incarnent une mutation déjà visible depuis plusieurs années, mais devenue structurelle. Les family offices apportent du capital plus flexible, parfois plus rapide, souvent moins contraint par les calendriers classiques des fonds à durée limitée. Pour un fondateur, cela peut sembler idéal. Un chèque plus agile. Un partenaire potentiellement plus patient. Une relation moins ritualisée.
Mais la flexibilité a un verso. Certains family offices entrent trop tard, trop cher, ou trop concentrés sur une mode de marché. D’autres manquent de muscle opérationnel pour accompagner une crise, un down round ou une refonte de gouvernance. D’autres encore investissent comme des fonds sans en avoir la discipline de reporting. Le message de 2026 n’est donc pas « les family offices remplacent les VCs ». Il est plus nuancé : ils redessinent le mix de cap table. Ils peuvent cohabiter avec des fonds historiques, parfois les précéder, parfois les suivre, parfois les bousculer sur les valorisations.
Pour les startups, la question stratégique devient : que cherche vraiment ce family office ? Une exposition thématique à l’IA ? Un accès deal flow via un réseau familial ? Une diversification patrimoniale de long terme ? Un prestige de place ? Selon la réponse, le comportement en board, en follow-on et en communication différera. Un family office patient peut aider à tenir un plan de marque sur cinq ans. Un family office opportuniste peut pousser à un récit trop agressif pour justifier une entrée tardive. Les équipes communication doivent apprendre à cartographier ces intentions aussi soigneusement que les personas clients.
Il y a aussi une dimension culturelle. Beaucoup de family offices raisonnent en conservation de patrimoine autant qu’en multiplicateur de ticket. Ils comprennent le risque, mais ils le formulent autrement. Moins de jargon blitzscaling, davantage de questions sur la réputation, la concentration sectorielle, la transmission et la liquidité réelle. Dans un marché où l’IA crée des récits spectaculaires, cette sobriété peut devenir un avantage. Elle peut aussi freiner des décisions nécessaires. Savoir naviguer cette ambivalence est désormais une compétence fondateur.
Ce Que Les Limited Partners Exigent Maintenant
Amit Bhatti, de TrueBridge Capital Partners, et Beezer Clarkson, de LGT Capital Partners, représentent l’autre face du système : ceux qui financent les financeurs. Pendant la période d’euphorie, beaucoup de LPs ont accepté des expositions croissantes au venture, parfois très concentrées sur quelques marques de fonds et quelques thèses IA. En 2026, la conversation change. Les LPs examinent la sélection de gérants, le risque de concentration, les attentes de liquidité et la capacité des firmes émergentes à exister hors du bruit médiatique.
Cette pression remonte toute la chaîne. Un fonds qui peine à lever son prochain véhicule devient plus prudent, plus lent, ou au contraire plus agressif sur les deals « évidents » pour montrer de l’activité. Les emerging managers doivent prouver qu’ils ne sont pas seulement une mode. Les firmes établies doivent montrer qu’elles n’ont pas simplement surfé sur une vague. Pour les startups, cela se traduit par des process plus longs, des questions plus pointues, et parfois des tours plus syndiqués afin de diluer le risque perçu.
Le sujet de la liquidité est central. Beaucoup de portefeuilles restent coincés entre des valorisations privées élevées et un marché public plus exigeant. Les secondaries, les ventes partielles, les dividendes exceptionnels ou les fusions deviennent des leviers de conversation, pas des tabous. Un LP ne demande plus seulement « quel DPI à terme ? ». Il demande « quand une partie du capital peut-elle réellement revenir, et selon quel scénario crédible ? ». Cette question force les fonds à mieux préparer leurs sociétés à une sortie, y compris très en amont.
Les LPs ne fuient pas le venture. Ils fuient le flou.
– Lecture du nouveau rapport de force entre gérants et capital institutionnel
Conséquence concrète pour le marketing et la communication digitale : les fonds eux-mêmes soignent davantage leur récit. Sites, notes aux LPs, prises de parole, contenus de thèse, recrutement de partners. La bataille pour l’allocation institutionnelle ressemble de plus en plus à une bataille de marque. Non pas une marque cosmétique, mais une marque de clarté. Qui investit, pourquoi, avec quelle discipline, dans quelles zones d’avantage réel. Les startups observent ce théâtre. Elles comprennent que leur propre narrative sera jugée avec les mêmes lunettes.
IPO : La Fenêtre Se Rouvre, Le Playbook Change
Ryan Flanagan, d’ICR, interviendra sur « The New Rules of Going Public ». Le titre dit l’essentiel. Ce n’est pas la mort de l’IPO. C’est la fin d’un automatisme. La fenêtre publique se rouvre par moments, mais les investisseurs cotés demandent plus de croissance de qualité, plus de gouvernance, plus de crédibilité. Une société peut être grande en privé et encore trop immature pour le regard continu des marchés. Cette distinction, longtemps brouillée par la liquidité facile, revient au premier plan.
Être IPO-ready ne commence plus six mois avant le roadshow. Cela commence des années plus tôt : qualité du reporting, composition du board, discipline des forecasts, robustesse des contrôles, cohérence entre communication produit et communication financière. Les fondateurs qui traitent la communication comme un accessoire découvrent trop tard qu’elle est devenue un actif réglementaire et réputationnel. Une marque qui survend en privé se retrouve fragile en public. Une marque trop opaque se retrouve inaudible.
Le marché discipliné n’interdit pas l’ambition. Il sanctionne l’approximation. Une croissance forte reste désirable, mais elle doit s’accompagner d’une histoire d’unité économique, de visibilité et de gouvernance. Les décisions prises « pour lever le prochain tour » peuvent devenir des dettes au moment de l’exit : clauses trop complexes, cap table encombrée, dépendances commerciales mal expliquées, culture interne incompatible avec la transparence. Préparer une introduction en bourse, c’est aussi désapprendre certains réflexes du private market.
- Construire un reporting digne d’un regard public bien avant le dépôt.
- Aligner la promesse marketing et les métriques que le marché pourra vérifier.
- Traiter la gouvernance comme un levier de valorisation, pas comme une contrainte.
- Anticiper la liquidité des employés et des premiers investisseurs.
Ce Que Disrupt Révèle Sur La Géographie Du Pouvoir
San Francisco reste un théâtre. Pas le seul, mais un théâtre encore capable d’agréger 10 000 fondateurs, VCs et opérateurs. StrictlyVC n’est qu’une séquence dans une programmation plus large : plus de 200 sessions, six scènes sectorielles, tables rondes et breakouts. Le signal n’est pas seulement le contenu des panels. C’est la composition de la salle. Quand family offices, LPs et VCs partagent le même après-midi, le centre de gravité se déplace. Le pouvoir n’est plus uniquement dans le partner qui signe. Il est aussi dans celui qui alloue au fonds, et dans celui qui peut écrire un chèque hors calendrier habituel.
Le format lui-même dit quelque chose. Networking à 15h, conversations de 15h45 à 16h50, puis de nouveau des échanges informels. Les organisateurs savent que les phrases les plus utiles se disent souvent hors scène. Pour autant, réduire StrictlyVC à un cocktail serait une erreur. L’agenda affiché force trois sujets que beaucoup d’acteurs préféraient traiter séparément : la sortie publique, l’essor des family offices, les exigences LP. Les mettre bout à bout crée une carte. On voit la chaîne complète du capital, de l’allocation institutionnelle jusqu’à l’exit.
Selon le compte-rendu publié par TechCrunch, l’Investor Pass est le sésame de ces sessions. L’événement commercialise aussi une urgence de calendrier, avec une réduction mise en avant avant fin septembre. Derrière le mécanisme promotionnel, on lit une réalité d’écosystème : l’accès à l’information de marché est lui-même devenu un produit. Savoir qui finance, selon quelles règles, et avec quelle humeur, a une valeur. Les équipes qui traitent encore les conférences comme de simples vitrines de branding sous-estiment cette dimension d’intelligence économique.
Implications Concrètes Pour Les Fondateurs
Un fondateur qui lève en 2026 ne peut plus optimiser uniquement le prix. Il doit optimiser la cohérence de sa table. Trop de capital opportuniste peut compliquer une suite de tour. Trop de capital institutionnel classique peut ralentir une bascule stratégique. Trop de family offices mal alignés peut créer des attentes contradictoires. La composition du cap table devient un produit en soi. Elle raconte une histoire aux prochains investisseurs, aux recrues clés, parfois aux clients enterprise.
La préparation d’un tour ressemble davantage à une opération de communication intégrée. Data room, narratif, métriques, preuves sociales, lisibilité du marché, clarté du « why now ». Les fondateurs les plus efficaces ne séparent plus finance et brand. Ils savent qu’un LP lira leur site. Qu’un family office regardera leurs prises de parole. Qu’un futur investisseur public reconstituera l’historique de leurs annonces. Chaque contenu laisse une trace. Dans un monde où l’IA accélère aussi la production de textes génériques, la spécificité devient un signal de compétence.
Il faut aussi arbitrer le tempo. Certaines sociétés AI-native peuvent retarder une levée grâce à une meilleure efficacité. D’autres doivent accélérer pour verrouiller une distribution ou une donnée. Le bon rythme n’est plus dicté par la saisonnalité des fonds seulement. Il dépend de la structure de coûts, du risque concurrentiel et de la capacité à rester maître du récit. Lever trop tôt pour « surfer la vague IA » peut coûter cher en dilution. Lever trop tard dans un marché plus discipliné peut coûter cher en optionnalité.
Ce Que Les Équipes Marketing Doivent Recalibrer
Le marketing startup a longtemps vécu sur une grammaire de la promesse : vision large, traction mise en avant, concurrent minimisé, futur saturé de potentiel. Cette grammaire n’a pas disparu, mais elle se heurte à un auditoire plus sceptique. Investisseurs, analystes, journalistes spécialisés et même clients B2B comparent désormais les discours. Une campagne qui affirme une domination IA sans preuves sera recoupée en quelques minutes. La crédibilité devient un KPI, pas un adjectif de brand book.
Les contenus les plus utiles en 2026 sont ceux qui rendent visible le mécanisme. Comment la valeur est créée. Où se situe le risque. Pourquoi tel canal d’acquisition tient. Quelle part de la croissance est réellement récurrente. Cela n’empêche pas l’émotion. Cela l’ancre. Une marque peut rester ambitieuse tout en étant vérifiable. C’est même devenu un avantage concurrentiel. Dans un océan de démos générées et de slogans interchangeables, la clarté opérationnelle se remarque.
Les conférences comme Disrupt restent des accélérateurs de récit, à condition de ne pas les traiter comme une fin en soi. Une prise de parole n’a de valeur que si elle s’inscrit dans une séquence : preuve avant l’événement, conversation pendant, profondeur après. Les équipes qui débarquent avec un booth et un slogan ressortent avec des photos. Celles qui arrivent avec une thèse, des métriques et une cartographie d’interlocuteurs ressortent avec un pipeline. La différence n’est pas budgétaire. Elle est stratégique.
Comment Lire Le « Dealmaking Feverish » Sans Se Brûler
Le texte source insiste sur l’agitation des deals. Cette fièvre n’est pas uniforme. Elle se concentre sur quelques thèses, quelques logos, quelques stades. Ailleurs, le marché reste lent, fragmenté, parfois glacial. Beaucoup d’erreurs naissent de cette moyenne trompeuse. Une startup hors du cœur de cible IA croit que « le marché est ouvert » parce que quelques tours géants font la une. Une autre, dans le cœur de cible, croit que tout se finance facilement et néglige sa gouvernance. Les deux lectures sont coûteuses.
La bonne lecture est locale. Quel est mon stade ? Quelle est la qualité de mes revenus ? Quelle est la comparabilité de mes métriques ? Qui, dans ma cap table actuelle, peut suivre ? Qui, parmi les family offices, comprend vraiment mon secteur ? Quels LPs derrière mes VCs sont sous pression de liquidité ? Ces questions sont moins glamour qu’une keynote. Elles déterminent pourtant la survie d’un plan de croissance. Le capital n’est pas une météo globale. C’est un microclimat.
Les opérateurs expérimentés le savent : un marché agité produit aussi plus de faux signaux. Term sheets non standard, valorisations décorrélées, pressions à communiquer trop tôt, syndications baroques. Savoir dire non devient une compétence de direction générale. Savoir expliquer ce non en interne et en externe aussi. Une entreprise qui accepte n’importe quel capital pour valider une narration de succès construit souvent le problème de son prochain tour.
Gouvernance, Crédibilité, Exit : Le Trio Qui Monte
Si l’on devait résumer le nouvel esprit du venture en trois mots utiles aux dirigeants, ce seraient ceux-là. La gouvernance n’est plus un chapitre juridique relégué en annexe. Elle conditionne la confiance des LPs, la patience des family offices et l’accès éventuel aux marchés publics. La crédibilité n’est plus seulement réputationnelle. Elle se mesure dans la constance entre ce qui est dit, ce qui est mesuré et ce qui est livré. L’exit n’est plus un horizon lointain qu’on évoque pour clôturer un pitch. C’est une contrainte de conception.
Concrètement, cela veut dire documenter mieux, prévoir plus tôt, communiquer moins dans le vide. Un board utile n’est pas un board prestigieux. Un investisseur utile n’est pas seulement un investisseur visible. Un plan de communication utile n’est pas une suite d’annonces. C’est une architecture de preuve. Les sociétés qui l’intègrent maintenant arriveront moins démunies lorsqu’une fenêtre d’IPO s’ouvrira vraiment, ou lorsqu’un acheteur stratégique demandera à voir derrière le décor.
On ne devient pas IPO-ready le jour où la fenêtre s’ouvre. On le devient dans les saisons où personne ne regarde.
– Principe de préparation désormais partagé par les spécialistes de marché
Une Grille Pratique Pour Décider Dans Les 12 Prochains Mois
Face à tant de signaux, le risque est l’abstraction. Voici une grille plus opérationnelle, conçue pour les comités de direction qui doivent arbitrer financement, branding et priorités produit.
- Cartographier sa cap table selon la patience réelle, pas selon les logos.
- Écrire noir sur blanc l’avantage IA défendable, et ce qui ne l’est pas.
- Construire un tableau de bord lisible par un LP, pas seulement par un growth hacker.
- Tester si le récit public survit à une lecture hostile de trois pages.
- Décider si le prochain capital doit accélérer, sécuriser ou professionnaliser.
- Préparer un scénario de liquidité partielle, même si l’IPO n’est pas immédiate.
Cette grille n’a rien de théorique. Elle change les réunions. Elle empêche de traiter chaque inbound investisseur comme une validation. Elle aide le marketing à choisir les preuves plutôt que les formules. Elle donne au board un langage commun. Dans un marché où les règles bougent, le premier avantage est souvent sémantique : savoir de quoi l’on parle vraiment.
Le Rôle Ambivalent Des Grands Événements Tech
On peut critiquer l’économie de la conférence : passes chers, FOMO calendaire, densités de meetings parfois superficielles. On aurait tort d’ignorer leur fonction de chambre d’écho et de chambre d’enregistrement. Quand un écosystème hésite sur ses règles, il a besoin de lieux où les non-dits se formulent. StrictlyVC joue ce rôle pour le capital. Les fondateurs qui n’y vont pas peuvent malgré tout en extraire une lecture : observer les thèmes mis en avant, les profils invités, les absences aussi. Qui n’est pas sur scène en dit parfois autant que qui l’est.
Le 13-15 octobre à San Francisco n’est donc pas seulement une date dans un agenda marketing. C’est un marqueur de cycle. Après des années de correction, de tours difficiles et de récits IA saturés, le marché cherche une grammaire plus adulte. Moins de magie, plus de mécanisme. Moins de verticales inventées pour l’occasion, plus de questions de structure. Les équipes qui l’entendent tôt gagneront du temps. Celles qui continuent à vendre l’ancien monde se heurteront à des salles plus silencieuses.
Ce Que Cela Change Pour La Communication Digitale Des Fonds Et Des Startups
Les sites de fonds, autrefois austères, deviennent des objets de positionnement. Thèses sectorielles, pages team, notes de marché, critères d’investissement. Cette transparence relative n’est pas altruiste. Elle répond à la concurrence pour le capital LP et pour le deal flow. Les startups, de leur côté, ne peuvent plus se contenter d’une homepage héroïque. Elles doivent offrir des couches de lecture : produit, preuve, marché, responsabilité. Un journaliste, un analyste ou un family office doit pouvoir comprendre vite. L’expérience de contenu devient une due diligence informelle.
Les réseaux sociaux accentuent le phénomène. Une déclaration trop emphatique survit. Une métrique mal qualifiée revient. Un silence prolongé après une levée interroge. La conversation de marché est désormais continue. Cela ne signifie pas publier davantage. Cela signifie publier plus juste. Dans un environnement où l’IA facilite le volume, la rareté d’un propos précis redevient désirable. Les marques qui l’intègrent construisent une autorité lente, plus résistante aux retournements de cycle.
Il faut aussi penser international. Un family office européen, un LP asiatique, un fonds américain et un fondateur africain ou latino-américain ne lisent pas le même signal dans un même post LinkedIn. La globalisation du capital rend le récit local insuffisant. Pas besoin de diluer son identité. Besoin de traduire ses preuves. Les entreprises qui savent expliquer leur unité économique dans plusieurs grammaires culturelles élargissent leur optionnalité de financement sans trahir leur produit.
Les Pièges À Éviter Dans Cette Nouvelle Saison
Premier piège : croire que l’IA justifie n’importe quelle valorisation. Le marché distingue désormais les sociétés qui utilisent l’IA comme levier et celles qui l’utilisent comme costume. Deuxième piège : collectionner les family offices comme des trophées. Un cap table décoratif peut devenir un cap table ingouvernable. Troisième piège : attendre l’IPO comme une délivrance. Le public n’efface pas les faiblesses privées, il les amplifie. Quatrième piège : copier la communication des winners du moment. Leur contexte n’est pas le vôtre.
Cinquième piège, plus discret : négliger les équipes internes pendant qu’on speeche le marché. Une organisation qui promet discipline à l’extérieur et improvise à l’intérieur finit par fuiter. Les meilleurs investisseurs le sentent. Les meilleurs talents aussi. La cohérence interne-externe est devenue un critère de qualité caché. Elle se voit dans le recrutement, dans le support client, dans la manière dont une entreprise parle de ses échecs. En 2026, ce n’est plus du « soft ». C’est du signal financier.
Vers Un Capital Plus Adulte, Pas Forcément Plus Sage
Il serait naïf de célébrer cette discipline nouvelle comme une victoire morale. Un marché plus exigeant peut aussi devenir plus conformiste. Il peut sur-récompenser les métriques faciles à raconter et sous-investir dans des thèses plus lentes. Il peut concentrer encore davantage l’attention sur quelques places, quelques fonds, quelques récits IA. La maturité n’abolit pas la mode. Elle change seulement la façon dont la mode se justifie.
Reste que les fondateurs et marketeurs n’ont pas le luxe d’attendre une théorie parfaite du cycle. Ils doivent opérer maintenant. Cela veut dire accepter que le capital soit plus politique, plus relationnel et plus documenté. Cela veut dire parler à des family offices sans naïveté, à des LPs sans jargon creux, à des marchés publics sans amnésie. Cela veut dire aussi garder une part d’audace. Un écosystème trop prudent n’invente plus rien. Un écosystème trop ivre finance n’importe quoi. L’équilibre de 2026 se joue entre ces deux extrêmes.
StrictlyVC à Disrupt ne tranchera pas le débat. Aucun panel ne le peut. Mais l’événement rend visible une carte que beaucoup pressentaient. L’argent bouge. Les intermédiaires changent. Les critères de sortie se durcissent. Les récits doivent s’épaissir. Pour une audience qui vit de marketing, de startups, de business, d’IA et de communication digitale, la leçon est nette : la stratégie de croissance et la stratégie de capital ne font plus deux dossiers séparés. Elles s’écrivent désormais dans la même langue.
Ce Qu’il Faut Retenir Avant D’Agir
Le capital-risque de 2026 n’est pas à court d’histoires. Il est à court de naïveté. L’IA accélère des trajectoires, donc elle accélère aussi les erreurs. Les family offices ouvrent des portes, donc ils créent de nouvelles formes de dépendance. Les LPs restent engagés, donc ils demandent des comptes plus tôt. Les IPO redeviennent possibles, donc elles redeviennent sélectives. Dans ce paysage, la meilleure posture n’est ni l’enthousiasme béat ni le cynisme de salon. C’est la préparation.
Préparer, c’est clarifier son avantage. C’est choisir ses partenaires pour leur comportement en mauvaise saison autant qu’en bonne. C’est aligner la marque, les métriques et la gouvernance. C’est traiter chaque prise de parole comme une pièce versable au dossier. Les équipes qui feront ce travail n’éviteront pas tous les chocs de cycle. Elles arriveront simplement moins surprises. Et dans un marché où les règles changent plus vite que les slogans, n’être pas surpris est déjà une forme de performance.
Le 13 octobre, San Francisco accueillera encore une fois la grande messe du secteur. On y parlera de tickets, de thèses, de sorties, de pouvoirs nouveaux. On y mesurera aussi, en creux, la qualité des entreprises qui savent relier croissance et crédibilité. C’est cette jonction, plus que n’importe quel badge d’événement, qui décidera qui traverse vraiment la prochaine séquence. Le reste n’est que décor. Le capital, lui, a déjà commencé à voter.
Pour suivre le détail des sessions et le positionnement de l’événement, le dossier publié par TechCrunch reste le point d’entrée le plus direct. L’utile n’est pas d’y chercher une prédiction unique. L’utile est d’y lire une photographie de rapports de force. Family offices, LPs, spécialistes d’IPO, VCs : les mêmes questions reviennent, formulées par des acteurs différents. Cette répétition n’est pas un hasard de programmation. C’est le bruit d’un régime qui change. À chacun, ensuite, d’en tirer une stratégie plutôt qu’un simple compte rendu.