
Et si le vrai goulot d’étranglement de l’assurance n’était pas le risque, mais la paperasse ? Aux États-Unis comme ailleurs, environ 95 % des polices passent encore par un agent humain. Derrière chaque devis commercial se cachent formulaires disparates, annexes juridiques, justificatifs métier et allers-retours interminables. C’est précisément sur ce terrain que Outmarket vient d’accélérer : la startup annonce une Série B de 34,5 millions de dollars, seulement quatre mois après une Série A de 17 millions, pour une valorisation autour de 335 millions de dollars. Pour les équipes marketing, produit et croissance qui observent l’IA appliquée aux métiers régulés, ce tour de table n’est pas un simple fait divers financier. Il dit quelque chose de plus large : l’intelligence artificielle commence à s’imposer comme couche d’exploitation des réseaux de distribution, pas seulement comme gadget de chatbot.
Selon le récit publié par TechCrunch, le fondateur Vishal Sankhla a dirigé le produit chez Ethos, distributeur digital d’assurance vie, avant de quitter l’entreprise fin 2023. Son pari : laisser les courtiers garder la relation humaine, surtout en situation d’urgence, et automatiser tout ce qui précède la recommandation. Le message est clair pour une audience startup. Quand un marché dépasse le millier de milliards de dollars de primes en property and casualty aux seuls États-Unis, même un gain de productivité de quelques points devient une opportunité massive.
Une Accroche Industrielle Plus Qu’Une Simple Levée
Le rythme du financement impressionne. Quatre mois entre deux tours, ce n’est pas le tempo habituel d’un secteur souvent décrit comme lent. Les investisseurs, menés par SignalFire, avec Fika Ventures, Permanent Capital Ventures, TTV Capital et Dash Fund, parient sur une adoption déjà visible : plus de 300 agences clientes, dont environ 25 % du top 100 américain, depuis le lancement d’un nouveau produit il y a quatorze mois. Dans l’assurance, ce type de pénétration en si peu de temps sort de la norme.
Pourquoi maintenant ? Parce que les modèles de langage et les pipelines documentaires ont enfin atteint un niveau de robustesse compatible avec des dossiers hétérogènes. Un courtier commercial ne vend pas un produit unique. Il assemble un puzzle : responsabilité civile générale, accidents du travail, responsabilité des dirigeants, cyber, flotte, construction, risques spécialisés. Sankhla rappelle qu’il existe plus de 250 typologies de couvertures. Chaque typologie a ses formulaires, ses pièces justificatives, ses exceptions et ses lectures de clauses.
Ninety-five percent of insurance in the U.S. and worldwide is still sold through agents, and when you look at sort of like how the process is today, it’s very manual. This is a huge opportunity given how massive this industry is.
– Vishal Sankhla, fondateur d’Outmarket, cité par TechCrunch
Cette phrase, volontairement concrète, résume la thèse produit. L’IA n’essaie pas de remplacer le courtier. Elle cherche à supprimer le travail invisible qui l’empêche de conseiller. Pour un directeur marketing d’une scale-up B2B, l’analogie est immédiate : on ne gagne pas un marché régulé en promettant la disruption totale, on gagne en devenant l’infrastructure que les intermédiaires existants adoptent.
Le Problème Que Personne N’Aimait Mesurer
Le courtage commercial souffre d’une dette opérationnelle ancienne. Les équipes passent des heures à relire des questionnaires, à extraire des informations d’un rapport d’audit, à comparer des conditions générales, à reformuler un besoin client pour un souscripteur. Ce n’est pas de la stratégie. C’est de la friction. Or la friction, en B2B, détruit la capacité à scaler une force de vente.
Imaginez un cabinet qui gère des centaines de renouvellements par trimestre. Chaque dossier a son propre langage, ses propres pièces, ses propres deadlines. Sans couche logicielle, la croissance se paie en embauches. Avec une couche d’automatisation, la même équipe peut traiter davantage de cas, plus vite, avec moins d’erreurs de saisie. C’est exactement le type de promesse que les fonds aiment financer en 2026 : un ROI lisible, un acheteur identifiable, un workflow déjà payé par le marché.
Le positionnement d’Outmarket n’est donc pas « assurance digitale grand public ». C’est une couche d’exploitation pour le courtage. Nuance essentielle. Les D2C de l’assurance ont souvent sous-estimé le rôle de l’intermédiaire. Ici, l’intermédiaire reste le client. L’IA devient son back-office intelligent.
Pourquoi Le Commercial Plutôt Que L’Individuel
L’assurance des particuliers peut sembler plus simple à digitaliser. Formulaires plus standardisés, tickets plus petits, parcours plus linéaires. Mais la valeur unitaire y est souvent plus faible, et la concurrence plus saturée. Le commercial, lui, est un labyrinthe. Plus le labyrinthe est dense, plus un outil qui oriente, extrait et compare crée de la valeur.
Une PME industrielle n’achète pas « une assurance ». Elle compose un programme. Responsabilité produit, dommages aux biens, pertes d’exploitation, flotte, cyber, parfois D&O. Chaque ligne a ses exclusions. Chaque assureur a ses appétits. Le courtier qui maîtrise ce mapping gagne. Celui qui se noie dans les pièces jointes perd du temps, donc du mandat.
Outmarket mise sur cette complexité comme barrière. Automatiser un parcours simple est copiable. Automatiser 250 familles de couvertures, avec leurs documents et leurs lectures, demande des données, une expertise métier et une boucle d’apprentissage continue. C’est aussi plus défendable commercialement : le ticket moyen d’un cabinet et la récurrence des renouvellements justifient un logiciel premium.
Ce Que L’IA Fait Vraiment Dans Le Workflow
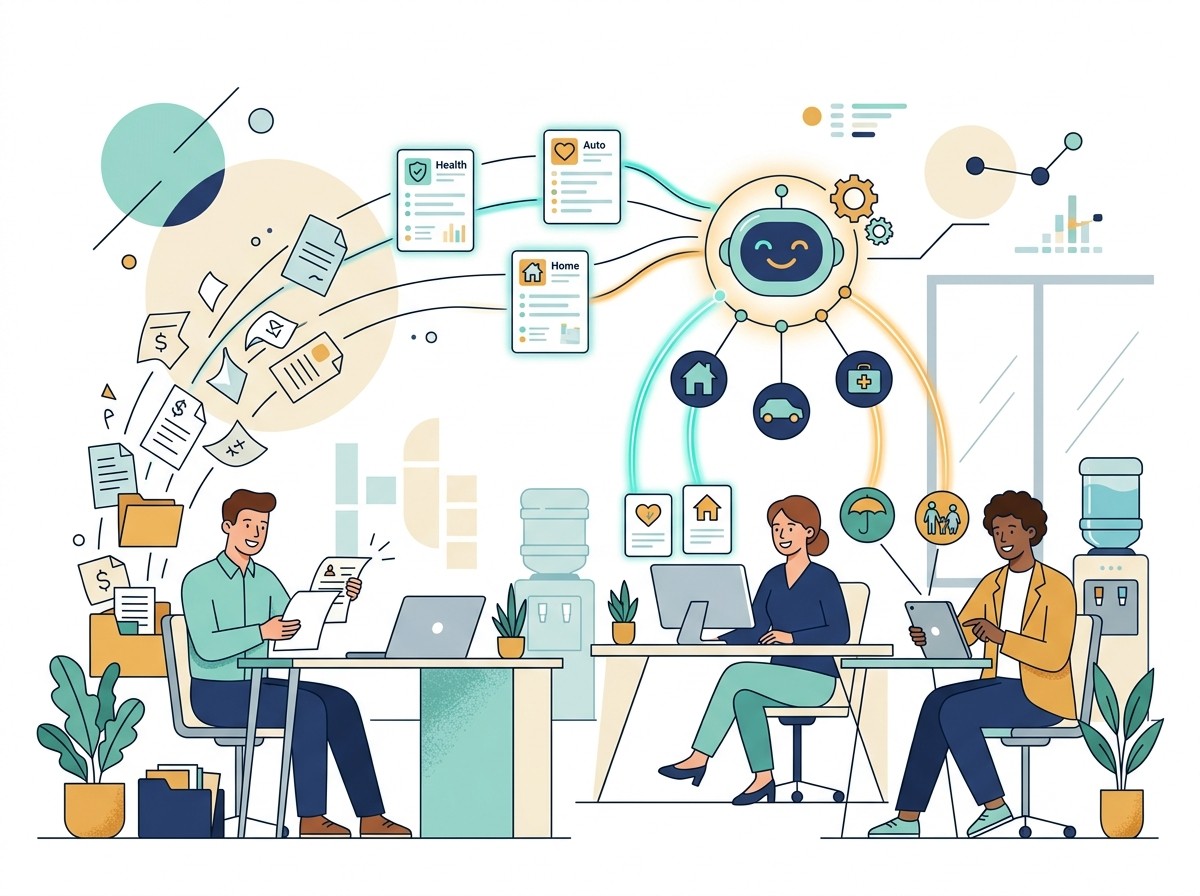
Derrière le mot « IA », il faut descendre dans le quotidien. Un outil utile au courtage ne se contente pas de résumer un PDF. Il doit comprendre un dossier incomplet, repérer une pièce manquante, extraire un chiffre clé, comparer des clauses, proposer une recommandation et laisser un humain valider. La valeur se situe dans la chaîne, pas dans une démo spectaculaire.
Concrètement, cela peut signifier : lecture automatique des questionnaires, classification des documents, pré-remplissage, aide à la sélection de garanties, alertes sur des écarts de couverture, accélération des allers-retours avec les compagnies. Le courtier garde le dernier mot. Il reste celui qui appelle le client quand un sinistre survient à 22 heures. L’outil, lui, a déjà préparé le terrain.
- Réduire le temps passé à saisir et relire des formulaires hétérogènes.
- Accélérer l’évaluation comparative des polices commerciales.
- Libérer les équipes pour le conseil, la négociation et la gestion de crise.
- Standardiser la qualité d’un dossier d’un collaborateur à l’autre.
- Rendre visible un pipeline autrefois enfoui dans des boîtes mail.
Cette liste n’est pas cosmétique. Elle décrit un produit vendable à un directeur d’agence. Le décideur n’achète pas « de l’IA ». Il achète des heures récupérées, moins d’erreurs, plus de dossiers traités, une meilleure rétention des talents fatigués par l’administratif.
Un Fondateur Calibré Pour Ce Marché
Le profil de Vishal Sankhla compte dans la lecture investisseurs. Passage par Facebook et Uber, puis direction produit chez Ethos jusqu’à l’introduction en bourse de cette dernière. Il connaît à la fois la construction de plateformes à grande échelle et les contraintes de l’assurance distribuée. Ce double bagage rassure. Trop de fondateurs IA arrivent avec un modèle et cherchent un métier. Ici, le métier précède le modèle.
Ethos a popularisé une distribution plus digitale de l’assurance vie. Outmarket prend un angle différent : ne pas contourner le réseau d’agents, l’équiper. C’est souvent plus lent à raconter dans une keynote, mais plus cohérent avec la réalité du marché. Quand 95 % des affaires transitent encore par l’humain, ignorer l’humain est une stratégie fragile.
Pour les équipes produit qui lisent cet article, le signal est pédagogique. Un founder qui a déjà livré dans un environnement régulé sait ce que signifie une erreur de classification, une clause mal extraite, un audit de conformité. L’IA générative sans garde-fous métier devient un risque. L’IA encadrée par des workflows d’assurance devient un levier.
Le Signal Envoyé Par La Valorisation
335 millions de dollars de valorisation après une Série A toute récente, cela raconte une compression du temps. Les fonds ne paient pas seulement une ambition. Ils paient une traction dans un vertical réputé difficile. 300 agences, dont une part significative du top 100, c’est une preuve d’accès au marché. Dans l’insurtech, l’accès au marché est souvent plus dur que la techno.
SignalFire en tête de pont n’est pas anodin. Ce type de fonds cherche des entreprises capables de devenir des systèmes d’exploitation de profession. Si Outmarket réussit, elle ne sera pas un outil de plus dans la stack. Elle sera le lieu où le dossier vit, où la recommandation se prépare, où la connaissance client s’accumule. C’est là que se construit le moat : données d’usage, templates documentaires, mappings de garanties, habitudes des équipes.
Attention toutefois à ne pas lire cette valorisation comme une fin de partie. Le courtage reste fragmenté. Les process varient d’une région à l’autre, d’une niche à l’autre. L’intégration aux AMS, CRM et portails compagnies sera un champ de bataille. Une Série B finance précisément cette industrialisation : intégrations, sécurité, support, expansion commerciale, fiabilité des modèles.
Un Marché Assez Grand Pour Plusieurs Gagnants
TechCrunch rappelle qu’Outmarket n’est pas seule. Fulcrum AI et FurtherAI travaillent aussi à aider les courtiers. C’est sain. Un marché de plus de 1 000 milliards de dollars de primes P&C aux États-Unis laisse de la place à plusieurs couches spécialisées. Certains iront plus loin sur le placement. D’autres sur le sinistre. D’autres sur la conformité ou la tarification.
La question stratégique n’est donc pas « qui aura le monopole de l’IA assurance ». Elle est : qui deviendra le système quotidien d’une agence ? Celui qui s’ancre dans le rituel du matin, dans le renouvellement, dans la préparation d’un rendez-vous client, gagne une habitude. L’habitude, en logiciel B2B, vaut plus qu’un tour de force algorithmique.
Pour un fondateur insurtech européen qui observe la scène américaine, la leçon est double. D’un côté, le capital revient vers des verticals avec distribution existante. De l’autre, la différenciation se joue sur la profondeur métier, pas sur le slogan « powered by AI ».
Ce Que Cela Change Pour Les Agences Et Les Courtiers
Les cabinets qui adoptent tôt ce type d’outils ne le font pas pour « être modernes ». Ils le font pour tenir une promesse commerciale : répondre plus vite, avec un dossier plus propre, tout en conservant le conseil. Dans un métier où la confiance se joue au moment du sinistre, gagner du temps en amont n’est pas un luxe. C’est une condition pour rester présent quand le client a vraiment besoin d’un humain.
Il y a aussi un enjeu RH. Les jeunes profils acceptent de moins en moins de passer leurs journées à recopier des PDF. Automatiser l’administratif devient un argument d’attractivité. Les agences qui tardent risquent de perdre à la fois de la productivité et des talents. L’IA, ici, n’est pas un substitut à l’expertise. Elle est un filtre contre l’épuisement opérationnel.
Enfin, la data produite par ces outils peut nourrir un meilleur pilotage. Quels types de dossiers bloquent ? Quelles pièces manquent le plus souvent ? Quelles lignes de couverture demandent le plus de retravail ? Un directeur d’agence qui voit ces signaux peut former, packager, prioriser. Le logiciel cesse d’être un assistant pour devenir un instrument de management.
Implications Pour Les Équipes Marketing Et Growth
Si vous vendez du logiciel à des professions réglementées, le cas Outmarket offre une grille. D’abord, parler le langage de l’acheteur. Un courtier n’achète pas un LLM. Il achète moins de friction avant le devis. Ensuite, prouver l’adoption par des pairs. 25 % du top 100, même à prendre comme ordre de grandeur rapporté, est un argument social puissant. Enfin, raconter un avant/après opérationnel plutôt qu’une révolution abstraite.
Le content marketing dans l’insurtech gagne à être surgical. Études de cas sur un type de police. Temps gagné sur un renouvellement. Réduction des allers-retours avec un souscripteur. Moins de discours « l’IA va tout changer », plus de preuves « voici le dossier qui passait de trois jours à une matinée ». C’est aussi plus compatible avec la conformité : on ne promet pas l’impossible, on documente un gain.
Autre point : le timing du fundraising comme actif de communication. Une Série B rapprochée d’une Série A crée un récit de momentum. Attention à ne pas en abuser. Les clients B2B senior lisent aussi la durabilité. Ils veulent savoir si le produit tiendra dans deux renouvellements, pas seulement si le tour de table fait le buzz.
IA, Conformité Et Confiance : Le Vrai Terrain De Jeu
Automatiser des documents d’assurance, c’est toucher à des informations sensibles et à des conséquences financières lourdes. La qualité de l’extraction n’est pas un détail UX. Une clause mal lue peut fausser une recommandation. Une pièce classée dans la mauvaise catégorie peut retarder un placement. D’où l’importance des revues humaines, des traces d’audit, des politiques de rétention, de la sécurité.
Les acheteurs sophistiqués poseront des questions précises. Où sont hébergées les données ? Comment le modèle est-il évalué ? Que se passe-t-il en cas d’hallucination ? Quelle part du flux reste sous contrôle humain ? Les startups qui traitent ces points comme un argument commercial, et non comme une contrainte subie, avanceront plus vite dans les comités.
C’est aussi là que se joue la différence entre une démo séduisante et un logiciel déployable. Le courtage n’adoptera durablement que ce qui survit à un audit interne, à un incident, à un changement d’équipe. La Série B d’Outmarket devrait servir, en partie, à durcir cette fiabilité. Sans elle, la croissance initiale s’essouffle.
Une Lecture Plus Large De L’Insurtech 2026
Après des années d’enthousiasme puis de correction, l’insurtech revient vers des thèses plus terre à terre : aider ceux qui vendent déjà, plutôt que reconstruire toute la chaîne. Les carriers expérimentent l’IA en souscription et en sinistres. Les courtiers, longtemps moins visibles dans le récit tech, redeviennent un point d’entrée stratégique. Ils détiennent la relation. Qui équipe la relation équipe le marché.
On retrouve le même mouvement dans d’autres verticals : juridique, immobilier, santé B2B, finance d’entreprise. L’IA « horizontale » séduit les early adopters. L’IA « métier » convertit les budgets. Outmarket s’inscrit dans cette seconde famille. Son histoire, telle que rapportée par TechCrunch, est celle d’un outil qui accepte la structure existante du marché pour y injecter de la vitesse.
Cela ne rend pas le chemin facile. Intégrations, formation, gestion du changement, scepticisme des profils seniors, variabilité des documents : tout cela reste réel. Mais le capital massif déployé en peu de mois indique que plusieurs investisseurs voient désormais ces frictions comme surmontables, et surtout comme monétisables.
Comment Lire Ce Tour Si Vous Construisez Un Produit Adjacent
Trois enseignements opérationnels se dégagent. Premier : choisissez un workflow douloureux, fréquent et cher. Le dossier commercial coche les trois cases. Deuxième : vendez à l’intermédiaire qui encaisse déjà la complexité, pas seulement à l’utilisateur final. Troisième : montrez une adoption dans le haut de marché assez tôt. Les logos du top 100 ouvrent les portes des suivants.
Il faut aussi accepter de paraître moins « disruptif » dans le pitch. Dire « nous rendons les courtiers plus rapides » sonne moins romantique que « nous tuons l’intermédiaire ». En pratique, c’est souvent plus juste. Les marchés où la confiance et la régulation pèsent lourd récompensent l’augmentation de l’existant.
- Cibler un goulot administratif mesurable plutôt qu’une vision trop large.
- Construire des preuves d’adoption chez des acteurs reconnus du métier.
- Investir tôt dans la conformité, les logs et le contrôle humain.
- Traiter les intégrations comme un produit, pas comme une dette reportée.
- Raconter le ROI en heures, en dossiers et en qualité, pas en magie modèle.
Ces principes valent au-delà de l’assurance. Toute équipe qui vend de l’automatisation à des experts peut s’en servir comme check-list avant de lever, de pricer ou de refondre son narratif commercial.
Le Risque D’Un Récit Trop Lisse
Il serait naïf de transformer cette levée en conte de fées. Le secteur bouge vite, les comparables existent, et l’enthousiasme pour l’IA peut gonfler des valorisations plus vite que les marges. Une agence peut tester un outil sans en faire son système nerveux. Un pilote de quatorze mois n’est pas encore une décennie d’enracinement.
Reste la question de la différenciation durable. Si plusieurs acteurs automatisent les mêmes formulaires avec des modèles similaires, le jeu basculera vers la distribution, le service, la profondeur des connecteurs et la qualité des données propriétaires. Autrement dit vers l’exécution, pas vers le communiqué.
Pour les observateurs finance et tech, le bon réflexe n’est donc pas l’admiration béate ni le cynisme automatique. C’est de suivre les métriques qui compteront après l’annonce : rétention des agences, expansion dans le même cabinet, temps de déploiement, précision documentaire, capacité à traiter de nouvelles lignes de couverture sans tout reconstruire.
Ce Que Les Décideurs Devraient Surveiller Ensuite
La suite logique d’une Série B aussi rapide, c’est l’industrialisation. Recrutement d’équipes customer success capables de parler courtage. Renforcement de la sécurité. Couverture de nouvelles verticales commerciales. Peut-être une expansion géographique, même si le marché américain à lui seul offre une surface immense. Chaque choix dira si Outmarket vise un wedge documentaire ou un véritable OS du cabinet.
Les partenariats avec les compagnies et les éditeurs d’AMS seront un indicateur avancé. Sans ces rails, l’outil reste un îlot intelligent. Avec ces rails, il devient un flux. Or, dans l’assurance, le flux bat toujours la fonction isolée.
Les concurrents, eux, devront répondre. Soit par une spécialisation plus étroite, soit par un prix plus agressif, soit par une meilleure intégration native. Le client final, le courtier, sort plutôt gagnant de cette compétition : davantage d’outils, davantage de pression à démontrer la valeur, davantage d’attention portée à son quotidien longtemps négligé par la tech.
Une Leçon De Narration Pour L’Écosystème
Sankhla ne vend pas la disparition de l’agent. Il vend sa montée en gamme. C’est une narration plus adulte, plus compatible avec un métier où l’on explique un refus de garantie, où l’on accompagne un sinistre, où l’on arbitre entre prix et protection. L’IA prend le répétitif. L’humain garde le relationnel et le jugement.
There are over 250 different types of coverages that are out there, depending on what business you are and what risk you have and what you want to cover. For each of those, the process is very different.
– Vishal Sankhla
Cette complexité, souvent perçue comme un frein à l’innovation, devient ici le combustible du produit. Plus les cas sont nombreux, plus un système qui apprend des dossiers crée un avantage. À condition, encore une fois, que l’apprentissage soit gouverné, mesuré, corrigé.
Et Maintenant, Que Faire De Cette Information ?
Si vous dirigez une agence, la question n’est plus de savoir si l’IA documentaire arrivera. Elle est déjà financée, déjà adoptée par une fraction du haut de marché, déjà challengée par plusieurs startups. Le sujet devient le calendrier d’expérimentation. Quels flux tester en premier ? Quels indicateurs retenir ? Quelle gouvernance mettre autour des recommandations machine ?
Si vous construisez une startup, regardez moins le montant levé que la structure de l’offre : un acheteur clair, une douleur quotidienne, un marché immense, une distribution déjà installée à équiper plutôt qu’à détruire. Si vous faites du marketing B2B dans un vertical régulé, inspirez-vous de la sobriété du pitch. La paperasse n’est pas glamour. Elle est universellement détestée. C’est souvent le meilleur point d’entrée.
La levée d’Outmarket n’épuise pas le débat sur l’avenir de l’assurance. Elle le recentre. Pendant que l’attention publique se porte sur les modèles généraux, une partie du capital se dirige vers des usines à dossiers. Moins spectaculaire. Potentiellement plus structurant. Dans un monde où presque tout le monde parle d’IA, ceux qui l’appliquent à un métier précis, mesurable et encore très manuel ont une longueur d’avance narrative et commerciale.
Le courtier de demain ne sera pas un robot. Il sera un expert déchargé du pire de l’administratif, capable de passer plus de temps sur le conseil, la négociation et l’accompagnement. Si cette promesse tient, 34,5 millions de dollars n’auront pas seulement financé une startup. Ils auront financé un déplacement discret mais profond de la valeur, de la saisie vers le jugement. Et dans l’assurance comme dans le reste du B2B, c’est précisément là que les organisations veulent aller.