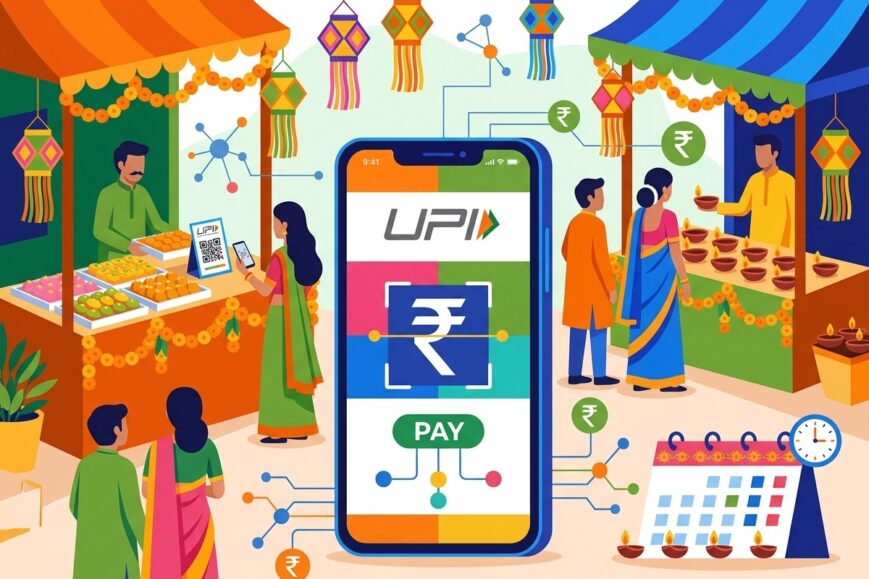

Imaginez un système de paiement si fluide qu’il transforme des milliards de transactions quotidiennes en un simple scan de QR code, sans frais apparents pour les commerçants. C’est exactement ce que l’Inde a réussi avec son Unified Payments Interface, ou UPI. Pourtant, cette réussite spectaculaire se heurte aujourd’hui à une réalité économique : qui paie vraiment pour faire tourner cette machine colossale ? La récente décision de reporter l’introduction de frais marchands révèle les tensions profondes entre innovation, accessibilité et rentabilité dans l’écosystème fintech indien.
En septembre dernier, le volume a atteint des sommets vertigineux : plus de 24 milliards de transactions pour une valeur d’environ 305 milliards de dollars. Derrière ces chiffres se cachent des startups, des géants technologiques et des banques qui peinent à absorber les coûts d’infrastructure, de cybersécurité et de prévention de la fraude. Lorsque le National Payments Corporation of India a annoncé l’arrivée d’une commission de 0,4 % sur certaines transactions, la réaction des détaillants a été immédiate et virulente. Résultat : le déploiement prévu pour mi-octobre est reporté après la période de Diwali, le plus grand festival commercial du pays.
Un géant des paiements numériques sous pression
L’UPI n’est pas qu’une simple application de paiement. C’est le système nerveux de l’économie digitale indienne. Créé pour démocratiser les transactions sans espèces, il a bénéficié pendant des années d’une politique de gratuité totale pour les commerçants. Le gouvernement a même subventionné les banques et les prestataires afin de compenser une partie des frais techniques. Cette stratégie a fonctionné au-delà de toutes les attentes : les Indiens ont massivement abandonné le cash au profit du paiement mobile via Google Pay, PhonePe ou Paytm.
Mais le succès a un prix. Selon les estimations de l’industrie relayées par le NPCI, le coût annuel de fonctionnement de l’UPI tourne autour de 2,1 milliards de dollars. Serveurs, sécurité, support technique : tout cela s’accumule à mesure que le volume explose. Les acteurs du marché réclament depuis longtemps un modèle économique plus durable. La proposition de frais de 0,4 % sur les transactions marchandes dépassant 2 000 roupies (environ 21 dollars) visait précisément à répondre à cette demande. Une exemption était prévue pour les petits commerçants dont le volume mensuel reste inférieur à 100 000 roupies, et un plafond de 300 roupies limitait l’impact sur les plus grosses opérations.
Pourtant, dès l’annonce, les associations de détaillants et les gérants de stations-service ont multiplié les mises en garde. Certains ont menacé de purement et simplement refuser les paiements UPI. Dans un pays où le commerce de détail reste très fragmenté et où les marges sont souvent minces, même une petite commission peut sembler insupportable. La période de Diwali, synonyme de pics de consommation exceptionnels, a accentué la pression. Reporter le déploiement après les fêtes apparaît donc comme un geste pragmatique pour éviter une crise de confiance au moment le plus critique de l’année.
Pourquoi la gratuité a longtemps été sacrée
Avant 2020, les commerçants indiens payaient déjà des frais bancaires sur les transactions digitales. Le gouvernement a alors décidé de les supprimer pour accélérer la transition vers une économie moins dépendante du cash. Cette décision s’inscrivait dans une vision plus large : formaliser l’économie, améliorer la traçabilité fiscale et offrir des services financiers aux populations encore peu bancarisées. Les résultats ont été spectaculaires. L’UPI est devenu un standard national, disponible même dans des zones rurales grâce à des applications simples et à une interopérabilité totale entre banques.
Cette gratuité a également permis à des acteurs privés de gagner rapidement des parts de marché. PhonePe et Google Pay dominent aujourd’hui le paysage, loin devant les solutions purement bancaires. Pour ces entreprises, l’UPI a servi de levier d’acquisition massive d’utilisateurs. Elles monétisent aujourd’hui autrement : publicité, services financiers additionnels, assurances, ou encore données anonymisées. Mais le coût structurel de traitement des transactions reste un fardeau partagé. Les banques, de leur côté, supportent une part importante des investissements techniques sans toujours pouvoir les refacturer.
Le coût annuel de fonctionnement de l’UPI est estimé à environ 200 milliards de roupies, soit plus de deux milliards de dollars, entre capacité serveur, prévention de la fraude et support technique.
– Estimations industrielles relayées par le NPCI
Dans ce contexte, l’idée d’introduire une commission modérée semblait logique. Elle devait financer l’entretien du réseau, renforcer la cybersécurité et soutenir l’innovation. Les fonds collectés auraient été redistribués entre les différents participants de l’écosystème. Pourtant, le timing et la sensibilité des commerçants ont transformé une mesure technique en sujet politique et économique majeur.
La résistance des commerçants : un signal d’alarme
Les détaillants indiens ne forment pas un bloc homogène. Des milliers de petits vendeurs de rue côtoient des chaînes de magasins et des stations-service. Pour beaucoup d’entre eux, l’UPI a représenté un outil de modernisation gratuit. Accepter un paiement digital sans commission a permis d’attirer des clients plus jeunes et plus urbains tout en réduisant les risques liés à la manipulation d’espèces. L’annonce de frais, même limités, a été perçue comme une rupture de contrat implicite.
Les stations-service ont particulièrement fait entendre leur voix. Dans ce secteur, les volumes sont élevés et les marges déjà contraintes par les prix réglementés des carburants. Une commission de 0,4 % sur des transactions de plusieurs milliers de roupies aurait rapidement représenté des sommes non négligeables. Certains opérateurs ont ouvertement déclaré qu’ils pourraient revenir au cash ou privilégier d’autres modes de paiement si la mesure était maintenue.
Cette opposition n’est pas seulement émotionnelle. Elle révèle une fragilité structurelle : la dépendance excessive à un modèle « gratuit pour tous ». Tant que le volume restait gérable, les subventions publiques et les investissements des grands acteurs masquaient le problème. Aujourd’hui, avec plus de 20 milliards de transactions mensuelles, le système atteint une taille critique où la question de la monétisation devient inévitable.
Diwali comme facteur décisif du report
Le choix de reporter après Diwali n’est pas anodin. Cette fête marque le pic de la consommation annuelle en Inde. Les familles s’offrent des cadeaux, renouvellent leur électroménager, achètent des vêtements et multiplient les sorties. Les commerçants réalisent souvent une part significative de leur chiffre d’affaires annuel pendant ces quelques semaines. Imposer une nouvelle commission à ce moment-là aurait risqué de créer des frictions majeures et de nuire à l’image de l’UPI.
En décidant d’attendre, le NPCI envoie un signal de pragmatisme. Il reconnaît que l’adoption massive d’un outil digital ne doit pas se faire au détriment de ceux qui l’utilisent quotidiennement. Cette flexibilité est caractéristique de la régulation indienne dans le domaine fintech : on expérimente, on ajuste, on écoute le terrain. D’autres pays pourraient s’inspirer de cette approche lorsqu’ils cherchent à réguler des plateformes de paiement en pleine croissance.
Le report n’annule pas pour autant le principe. Il s’agit seulement d’un report de calendrier. Une fois la période festive passée, la discussion reprendra. Les commerçants auront eu le temps de s’organiser, de calculer l’impact réel et peut-être de négocier des aménagements supplémentaires. Les prestataires de paiement, de leur côté, continueront de plaider pour un modèle économique viable à long terme.
Les implications pour les startups et les géants tech
Pour les startups fintech indiennes, cette situation est à double tranchant. D’un côté, un système UPI gratuit a permis une adoption ultra-rapide et a ouvert la voie à de nombreux services innovants : prêts instantanés, assurances micro, investissements fractionnés. De l’autre, l’absence de revenus directs sur les transactions force ces entreprises à chercher des sources de monétisation alternatives, parfois moins transparentes ou plus risquées.
Google et PhonePe, qui dominent le marché, ont bâti leur stratégie sur l’acquisition d’utilisateurs via l’UPI. Leur modèle repose sur la conversion de ces utilisateurs en clients de services à plus forte valeur ajoutée. L’introduction de frais marchands pourrait légèrement freiner la croissance du volume, mais elle pourrait aussi stabiliser l’écosystème en permettant aux banques et aux infrastructures de mieux se financer. Un équilibre plus sain bénéficierait à tout le monde à moyen terme.
Les fondateurs de startups doivent désormais intégrer cette dimension dans leurs business plans. Compter uniquement sur la gratuité d’un rail de paiement public n’est plus une stratégie durable. Il faut anticiper les évolutions réglementaires et construire des offres qui créent de la valeur au-delà de la simple transaction. C’est précisément ce que font déjà les acteurs les plus matures en développant des suites de services financiers complets.
Vers une monétisation progressive et ciblée
Le design de la commission proposée montre une volonté de progressivité. Les transactions de moins de 2 000 roupies restent gratuites. Les petits commerçants sont protégés. Un plafond limite l’impact sur les très grandes opérations. Ces garde-fous visent à préserver l’inclusion financière tout en générant des revenus. Si le principe est maintenu après Diwali, il pourrait servir de modèle pour d’autres marchés émergents confrontés au même dilemme.
En Europe ou aux États-Unis, les interchanges et les commissions de carte sont acceptés depuis longtemps. Les commerçants les intègrent dans leurs prix. En Inde, la culture du « zero MDR » (Merchant Discount Rate) a créé une attente différente. Passer d’une gratuité totale à une monétisation, même partielle, demande un travail pédagogique important. Les autorités devront expliquer clairement où va l’argent et comment il améliore la fiabilité du système.
Voici les points clés qui ressortent de cette séquence :
- Le volume record de l’UPI rend la gratuité totale difficilement soutenable à long terme
- Les commerçants restent très sensibles à toute nouvelle charge, surtout en période de forte activité
- Le report après Diwali illustre une régulation attentive aux réalités du terrain
- Les startups doivent diversifier leurs sources de revenus au-delà du simple traitement de paiements
- Une monétisation progressive et ciblée semble la voie la plus réaliste pour l’avenir
L’expansion internationale de l’UPI en toile de fond
Pendant que le débat national fait rage, l’Inde continue d’exporter son modèle. L’UPI est déjà disponible à Singapour, aux Émirats arabes unis et en France. D’autres pays s’intéressent de près à cette infrastructure ouverte et interopérable. Le succès international dépend en partie de la solidité financière du système domestique. Si l’Inde parvient à trouver un équilibre entre gratuité pour les petits acteurs et contribution des plus gros, elle renforcera la crédibilité de son offre à l’étranger.
Pour les acteurs européens ou américains qui observent le marché indien, cette séquence est riche d’enseignements. Elle montre qu’une adoption massive peut être stimulée par la gratuité, mais que la durabilité exige des mécanismes de financement clairs. Elle rappelle aussi que les commerçants restent un maillon critique : sans leur adhésion, même le meilleur système technique peut perdre de son efficacité.
Quelles leçons pour les écosystèmes fintech mondiaux
La situation indienne n’est pas isolée. Partout où les paiements digitaux se sont développés rapidement grâce à des politiques de soutien, la question de la monétisation finit par se poser. Au Brésil, en Afrique de l’Est ou en Asie du Sud-Est, des systèmes similaires font face aux mêmes arbitrages. Comment financer la sécurité et l’innovation sans freiner l’inclusion ? Comment protéger les petits commerçants tout en permettant aux prestataires de couvrir leurs coûts ?
L’approche indienne, faite d’expérimentation, d’écoute et d’ajustements, offre un précédent intéressant. Elle refuse le tout ou rien. Elle cherche un point d’équilibre. Pour les décideurs publics comme pour les entrepreneurs, c’est une invitation à penser les rails de paiement non pas comme des biens purement publics ou purement privés, mais comme des infrastructures hybrides qui nécessitent des modèles économiques innovants.
Les entreprises qui réussiront dans les prochaines années seront celles qui anticipent ces évolutions. Elles construiront des produits qui apportent de la valeur au-delà de la transaction pure : outils de gestion de trésorerie pour les commerçants, analyses de données, solutions de crédit embarqué, programmes de fidélité intelligents. L’UPI restera le socle, mais la différenciation se fera sur les couches supplémentaires.
Perspectives après la période festive
Une fois Diwali derrière nous, le calendrier de déploiement reviendra sur la table. Le NPCI n’a pas encore annoncé de nouvelle date précise, ce qui laisse une marge de négociation. Les associations de commerçants vont sans doute formuler des demandes d’aménagements supplémentaires. Les prestataires de paiement continueront de souligner l’urgence de stabiliser le financement de l’infrastructure. Le gouvernement, de son côté, devra arbitrer entre les objectifs d’inclusion financière et la nécessité de rendre le système viable.
Quoi qu’il en soit, l’épisode actuel marque une étape importante dans la maturité de l’écosystème. L’UPI n’est plus un projet expérimental. C’est une infrastructure critique qui traite des centaines de milliards de dollars chaque mois. Comme toute infrastructure critique, elle a besoin de mécanismes de financement pérennes. La gratuité a joué son rôle historique. La prochaine phase sera celle d’un partage plus équilibré des coûts et des bénéfices.
Pour les professionnels du marketing, des startups et de la tech, ce dossier est à suivre de près. Il illustre parfaitement les tensions qui naissent lorsque l’innovation rencontre l’échelle industrielle. Il rappelle aussi que la technologie seule ne suffit pas : le succès dépend de l’adhésion des utilisateurs finaux, en particulier des commerçants qui font vivre le système au quotidien.
Un modèle à affiner plutôt qu’à abandonner
Loin d’être un échec, le report des frais UPI constitue une opportunité de peaufiner le dispositif. Les autorités peuvent encore ajuster les seuils, améliorer la communication, prévoir des périodes de transition plus longues ou créer des mécanismes de compensation pour certains secteurs sensibles. L’essentiel est de préserver la confiance dans un outil qui a profondément transformé la façon dont les Indiens paient et reçoivent de l’argent.
Les chiffres parlent d’eux-mêmes. En une seule année, le volume de transactions a continué de croître de façon impressionnante. Cette dynamique ne s’arrêtera pas. La question n’est donc plus de savoir si l’UPI doit être monétisé, mais comment le faire de manière équitable et progressive. Les prochaines semaines et les prochains mois diront si l’Inde trouve la formule magique qui concilie les intérêts de tous les acteurs.
En attendant, les commerçants continuent d’accepter les paiements UPI sans frais supplémentaires, les startups poursuivent leurs innovations, et les utilisateurs scannent leurs QR codes comme si de rien n’était. Derrière cette apparente normalité se joue pourtant l’avenir d’un des plus grands systèmes de paiement digital au monde. Une leçon de réalisme et d’adaptabilité que bien d’autres écosystèmes fintech seraient bien inspirés d’observer attentivement.
La capacité de l’Inde à gérer cette transition influencera non seulement son marché intérieur, mais aussi la perception internationale de son modèle. Si elle réussit à introduire une monétisation sans casser la dynamique d’adoption, elle démontrera qu’il est possible de faire grandir une infrastructure publique tout en permettant aux acteurs privés de prospérer. C’est tout l’enjeu des mois à venir.
Les enjeux de cybersécurité et d’infrastructure au cœur du débat
Au-delà des frais eux-mêmes, le débat met en lumière un sujet souvent occulté : le coût réel de la sécurité. Avec des milliards de transactions, l’UPI est une cible permanente pour les cybercriminels. La prévention de la fraude, la détection des anomalies en temps réel et le renforcement constant des protocoles représentent des investissements colossaux. Ces dépenses ne peuvent pas être indéfiniment absorbées par des subventions ou par la bonne volonté des acteurs privés.
Les fonds issus d’une éventuelle commission seraient en partie destinés à ces besoins critiques. Améliorer la résilience du réseau, former des équipes spécialisées, investir dans des technologies de pointe : tout cela a un prix. Les commerçants qui s’opposent aux frais doivent aussi comprendre que la fiabilité du système dont ils bénéficient dépend de ces investissements continus. Un incident majeur de sécurité pourrait faire bien plus de dégâts qu’une commission de 0,4 %.
Dans le même temps, la capacité serveur doit suivre la croissance exponentielle du volume. Chaque pic de transactions, comme ceux observés pendant Diwali ou d’autres festivals, nécessite des ressources supplémentaires. Sans financement adapté, le risque de saturation ou de ralentissement devient réel. La monétisation n’est donc pas seulement une question de profit pour les entreprises, mais de pérennité technique pour l’ensemble de l’écosystème.
Impact sur l’expérience utilisateur et les stratégies marketing
Pour les équipes marketing et les responsables produit des applications de paiement, cette évolution change la donne. Jusqu’à présent, le message principal était simple : « payez gratuitement, partout, en un instant ». Si des frais apparaissent côté commerçant, la communication devra évoluer. Il faudra rassurer les utilisateurs finaux, qui ne paient toujours pas directement, tout en aidant les commerçants à comprendre la valeur ajoutée du système.
Les campagnes pourraient mettre davantage l’accent sur la sécurité, la rapidité et la traçabilité. Les programmes de fidélité et les cashbacks pourraient être recalibrés pour compenser d’éventuelles hausses de prix répercutées par certains commerçants. Les startups qui proposent des solutions de gestion pour les commerçants ont une carte à jouer : des outils qui aident à optimiser les flux de trésorerie ou à analyser les performances des différents modes de paiement deviendront encore plus pertinents.
Dans un marché aussi concurrentiel, la capacité à accompagner les commerçants dans cette transition pourrait devenir un avantage compétitif. Ceux qui sauront expliquer, former et outiller leurs partenaires commerciaux sortiront renforcés. Les autres risquent de voir une partie de leur base se tourner vers des alternatives, même moins pratiques.
Un miroir pour les autres marchés émergents
L’Inde n’est pas seule dans cette situation. Plusieurs pays d’Afrique et d’Asie ont développé des systèmes de paiement mobile à très grande échelle grâce à des politiques de faible ou zéro commission. Le Kenya avec M-Pesa, le Ghana, ou encore certains marchés d’Asie du Sud-Est font face à des questions similaires. L’expérience indienne servira de référence. Si le modèle de monétisation progressive fonctionne, d’autres pays pourront s’en inspirer. Si les tensions persistent, ils tireront aussi des enseignements sur les limites de la gratuité prolongée.
Pour les investisseurs internationaux, ce moment est particulièrement intéressant. Il permet d’observer comment un marché mature de plus d’un milliard d’utilisateurs potentiels gère le passage d’une phase de croissance explosive à une phase de consolidation économique. Les valorisations des fintech indiennes, déjà élevées, seront en partie influencées par la capacité du système à trouver un équilibre durable.
En résumé, le report des frais UPI n’est pas un simple ajustement de calendrier. C’est le symptôme d’une transformation plus profonde. L’Inde passe d’une logique de démarrage massif à une logique de maturité. Les startups, les banques, les régulateurs et les commerçants doivent tous s’adapter. Ceux qui comprendront le mieux cette nouvelle phase seront les mieux placés pour en tirer parti dans les années à venir.
La suite de l’histoire s’écrira après Diwali. Mais dès maintenant, une chose est claire : l’UPI a changé l’Inde, et l’Inde est en train de changer l’UPI. Cette co-évolution entre technologie, régulation et réalités économiques offrira encore longtemps matière à réflexion pour tous ceux qui s’intéressent au futur des paiements numériques, du business digital et de l’innovation dans les marchés émergents.