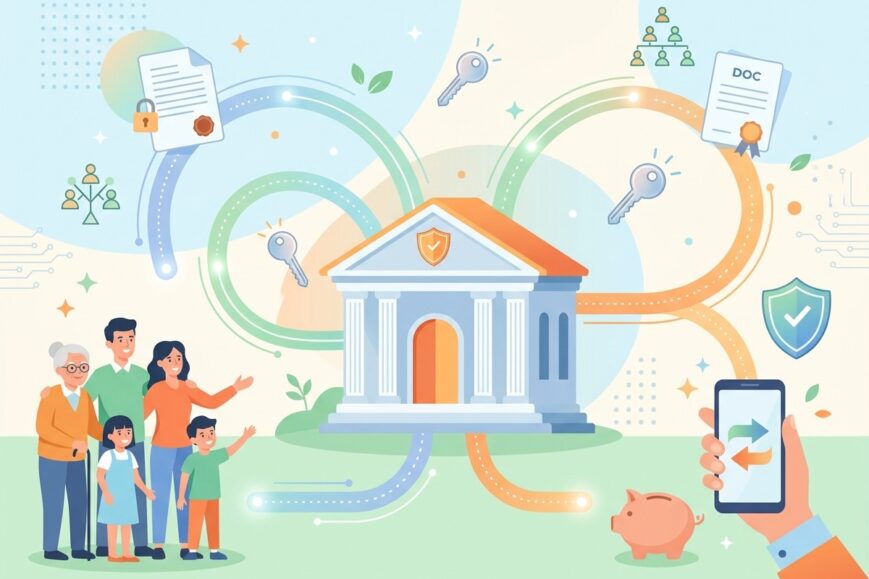

Imaginez un instant : un proche décède soudainement, et la famille se retrouve face à un véritable labyrinthe administratif. Comptes dispersés, documents introuvables, bénéficiaires mal renseignés… Pendant que le deuil s’installe, les formalités s’accumulent. Dans ce chaos, les héritiers finissent souvent par transférer les fonds vers une autre banque, plus simple ou plus accueillante. Résultat ? Les établissements financiers perdent chaque année des milliards en dépôts. C’est précisément ce problème d’infrastructure que la startup Prismm s’attaque à résoudre, en intégrant la planification successorale directement au cœur des services bancaires.
Présentée sur la scène du Startup Battlefield lors de TechCrunch Disrupt 2026, cette jeune pousse fondée par deux sœurs expérimentées en finance propose une approche radicalement différente. Au lieu de laisser les familles se débrouiller seules après un décès, Prismm transforme la transmission de patrimoine en un processus fluide, anticipé et digital. Pour les banques, c’est une opportunité stratégique de fidéliser non seulement les clients actuels, mais aussi la génération suivante. Pour les familles, c’est un soulagement immense dans un moment déjà difficile.
Une histoire personnelle qui a tout déclenché
Tout a commencé en 2017, après le passage de l’ouragan Irma à Miami. Martha Underwood et Shella Sylla, les deux sœurs fondatrices, ont vécu une alerte qui a marqué leur esprit. Leur père, hospitalisé après une chute en aidant un voisin, avait toujours géré seul les finances familiales. Leur mère, comme beaucoup de personnes de sa génération, ne savait pas où se trouvaient les documents importants ni comment accéder aux comptes. Les filles non plus. Même si leur père s’est rétabli, cette expérience a laissé une trace profonde : l’absence de préparation peut transformer une urgence en cauchemar organisationnel.
Trois ans plus tard, pendant la pandémie de COVID-19, Martha Underwood travaillait dans une banque. Elle a vu défiler des familles en détresse, cherchant désespérément des informations sur les comptes d’un parent décédé, essayant de comprendre les factures et de soutenir le conjoint survivant. C’est à ce moment que l’idée a pris forme. Les plateformes de gestion de patrimoine abondent pour faire fructifier l’argent, mais presque rien n’existe pour accompagner sa transmission. Le processus reste largement manuel, fragmenté et stressant.
C’est là que nous avons compris que c’était un problème d’infrastructure. Nous avons créé toutes ces plateformes pour la croissance et le suivi de la richesse, mais presque rien pour la transition. C’est encore très manuel. Nous pouvions digitaliser ce processus.
– Martha Underwood, cofondatrice de Prismm
Cette prise de conscience a conduit les deux sœurs à fonder Prismm en 2020. Avec des décennies d’expérience combinées dans le secteur bancaire et financier, elles savaient exactement où se situaient les points de friction. Leur ambition : construire une solution qui s’intègre directement dans les systèmes des banques, plutôt que de proposer une application grand public supplémentaire que personne n’utiliserait vraiment.
Pourquoi les solutions grand public échouent souvent
Sur le marché, on trouve déjà des outils destinés aux consommateurs pour organiser leurs documents ou désigner des bénéficiaires. Pourtant, ces solutions peinent à s’imposer. La raison est simple et humaine : quand on a déjà une vie chargée – enfants, conjoint, travail, parents âgés – mettre à jour ses papiers de succession n’est jamais une priorité. Et ce sont souvent les femmes qui se retrouvent en première ligne pour gérer ces situations, en tant que principales aidantes familiales.
Demander à quelqu’un de gérer simultanément les dossiers de ses parents, ses propres enfants et son foyer revient à ajouter une charge mentale trop lourde. Résultat : les documents restent incomplets, les bénéficiaires ne sont pas à jour, et le jour où le besoin se fait sentir, tout devient urgent et chaotique. Prismm part du principe inverse. La solution doit être intégrée comme une infrastructure, avec le moins de friction possible, pour que l’information soit disponible au moment critique sans effort supplémentaire.
En s’intégrant directement dans les cœurs de système bancaires, la plateforme permet aux clients de désigner des proches et de centraliser les informations essentielles sans quitter l’environnement familier de leur banque. Pas besoin d’une nouvelle application à télécharger ou d’un compte supplémentaire à gérer. Tout se fait dans le cadre des services déjà utilisés au quotidien.
Les trois piliers de l’offre Prismm
La startup a conçu une gamme de produits complémentaires qui couvrent l’ensemble du parcours, de la préparation à l’exécution de la transmission.
Prismm Designate est le premier outil. Il offre aux banques un moyen simple et digital de permettre à leurs clients de mettre à jour leurs bénéficiaires. Fini les formulaires papier ou les démarches complexes. En quelques clics, un titulaire de compte peut désigner ou modifier les personnes qui recevront ses actifs. Pour les établissements, cela réduit les erreurs administratives et accélère les processus internes. Pour les clients, c’est une tranquillité d’esprit accrue.
Le deuxième produit, Prismm Anchor, va plus loin. Il fournit un espace sécurisé où le titulaire peut centraliser non seulement ses comptes bancaires, mais aussi ses documents, ses biens immobiliers et d’autres actifs, même s’ils sont répartis dans plusieurs institutions. Des personnes désignées peuvent y accéder de manière contrôlée. L’avantage majeur : le service est proposé via les institutions financières elles-mêmes. L’utilisateur n’a pas besoin d’une application grand public distincte. Tout reste dans l’écosystème de confiance de sa banque.
Enfin, Prismm Continuity, actuellement en développement, accompagnera le personnel bancaire et les familles étape par étape dans le processus de transfert. L’objectif est de garder la partie la plus complexe du parcours à l’intérieur de l’institution, plutôt que de laisser les héritiers se battre seuls avec des formalités administratives. En guidant à la fois les employés et les proches, cette solution devrait considérablement fluidifier les transmissions.
Voici comment ces outils s’articulent concrètement :
- Désignation anticipée et mise à jour facile des bénéficiaires
- Centralisation sécurisée des documents et actifs multi-institutions
- Accès contrôlé pour les proches désignés
- Transferts numériques possibles à distance, même entre États différents
- Accompagnement pas à pas du personnel et des familles
L’attrition successorale : un enjeu de plusieurs milliards
Les banques perdent chaque année des sommes considérables à cause de ce que l’on appelle l’estate attrition, ou attrition successorale. Lorsqu’un client décède, les héritiers, confrontés à des démarches complexes et à un manque d’accompagnement, choisissent souvent de déplacer les fonds vers une autre institution. Cette perte de dépôts représente un manque à gagner énorme, non seulement en termes de liquidités immédiates, mais aussi de relation client à long terme.
Prismm inverse cette dynamique. En rendant le processus de transmission plus simple et plus transparent à l’intérieur de la banque, l’établissement augmente ses chances de conserver les actifs. Mieux encore : en construisant une relation proactive avec la génération suivante dès le vivant du titulaire de compte, la banque se positionne naturellement comme le partenaire financier de la famille pour les décennies à venir.
Nous serons l’infrastructure que les institutions financières utiliseront pour transférer l’argent à la génération suivante. Nous comprenons qu’il ne s’agit pas seulement d’exécuter à l’arrière, mais d’être proactif et de construire des relations avec la prochaine génération de consommateurs dès le début.
– Martha Underwood
Cette vision stratégique change complètement la donne. Au lieu de subir passivement le départ des fonds après un décès, les banques deviennent actrices de la continuité patrimoniale. Elles offrent une valeur concrète à leurs clients actuels tout en cultivant la fidélité des héritiers.
Comment fonctionne concrètement le processus avec Prismm
Le parcours commence bien avant le moment critique. Le titulaire de compte utilise Prismm Designate pour identifier les bénéficiaires et donner un accès contrôlé à certains documents ou informations. Grâce à Prismm Anchor, il centralise ses avoirs et pièces justificatives dans un espace sécurisé accessible via sa banque.
Lorsque le décès survient, la personne désignée peut se connecter, visualiser l’ensemble des actifs et documents en un seul endroit, et initier les transferts de bénéficiaires éligibles de manière numérique. Comme l’identité, le consentement et les pièces justificatives sont déjà enregistrés, le processus peut se dérouler à distance. Plus besoin de se déplacer physiquement dans une agence, même si les membres de la famille vivent dans des États différents.
Cette digitalisation réduit considérablement les délais, les erreurs et le stress. Les formalités qui prenaient parfois des mois peuvent être accélérées, tout en restant sécurisées et conformes aux réglementations. Pour les banques, cela signifie moins de charge de travail manuelle pour le personnel et une expérience client nettement améliorée dans un moment sensible.
Une opportunité stratégique pour les institutions financières
Dans un environnement bancaire de plus en plus concurrentiel, la fidélisation des clients devient cruciale. Les néobanques et les fintechs attirent les jeunes générations avec des interfaces modernes et des services fluides. Les établissements traditionnels disposent cependant d’un atout majeur : la confiance et la relation de long terme déjà établie avec les familles.
Prismm permet d’exploiter pleinement cet atout. En transformant un moment de vulnérabilité en une expérience positive et accompagnée, la banque renforce son image de partenaire de confiance. Elle montre qu’elle se soucie non seulement des comptes, mais aussi de la transmission du patrimoine familial. C’est un levier puissant de différenciation.
De plus, en conservant les dépôts hérités, les banques protègent leur base de liquidités et améliorent leur rentabilité. Elles gagnent également la possibilité de proposer des produits adaptés à la nouvelle génération de clients : comptes d’épargne, investissements, crédits… La transmission d’actifs devient ainsi un point d’entrée commercial naturel.
Les enjeux humains derrière la technologie
Au-delà des chiffres et des stratégies commerciales, Prismm répond à un besoin profondément humain. La mort d’un proche est déjà une épreuve émotionnelle intense. Y ajouter des complications administratives, des recherches de documents, des files d’attente en agence ou des formalités interminables aggrave inutilement la situation.
En anticipant et en simplifiant, la solution libère de l’espace mental pour le deuil et le soutien familial. Les femmes, souvent en première ligne dans ces moments, trouvent un allègement significatif de leur charge. Les familles dispersées géographiquement peuvent gérer les formalités sans se réunir physiquement. Les personnes âgées, qui hésitent parfois à aborder ces sujets, disposent d’un cadre clair et rassurant pour organiser leurs affaires.
Cette dimension humaine est au cœur de la proposition de valeur. Prismm ne se contente pas de digitaliser un processus ; elle redonne de la dignité et de la sérénité à une étape de vie délicate.
Un positionnement unique sur le marché de la fintech
Le secteur de la fintech est saturé d’applications grand public visant l’épargne, l’investissement ou les paiements. Peu d’acteurs s’intéressent réellement à l’infrastructure de transmission patrimoniale. Prismm se distingue en s’adressant d’abord aux banques, en tant que partenaire B2B, plutôt qu’en cherchant à conquérir directement les consommateurs.
Cette approche présente plusieurs avantages. Elle réduit les coûts d’acquisition client, s’appuie sur la confiance déjà établie par les institutions, et s’intègre naturellement dans les parcours existants. Elle permet aussi une adoption plus large et plus rapide, car la banque propose le service à l’ensemble de sa base clients.
En se positionnant comme une couche d’infrastructure, Prismm construit un avantage concurrentiel durable. Une fois intégrée dans les systèmes bancaires, la solution devient difficile à contourner. Elle crée une dépendance positive où les banques ont tout intérêt à continuer de l’utiliser pour conserver leurs dépôts et améliorer leur service.
Les perspectives d’évolution et le contexte TechCrunch Disrupt
Présenter Prismm sur la scène du Startup Battlefield de TechCrunch Disrupt 2026 n’est pas anodin. Cet événement rassemble des startups innovantes, des investisseurs et des décideurs du secteur tech. C’est une vitrine idéale pour une solution qui touche à la fois à la finance, à la digitalisation des processus et à l’expérience client.
Avec un troisième produit encore en développement, la startup dispose d’une feuille de route claire. L’extension de Prismm Continuity devrait renforcer encore davantage sa proposition de valeur en prenant en charge le moment le plus critique de la transmission. À moyen terme, on peut imaginer des intégrations plus poussées avec d’autres services financiers, des outils d’analyse prédictive pour anticiper les besoins des familles, ou même des fonctionnalités éducatives pour sensibiliser les clients à l’importance de la planification.
Le marché de la transmission de patrimoine est immense et encore largement sous-digitalisé. Le vieillissement de la population dans de nombreux pays développés va accentuer le volume des successions dans les années à venir. Les banques qui s’équiperont tôt d’outils performants prendront une longueur d’avance significative.
Ce que les banques et les fintechs peuvent retenir
L’exemple de Prismm illustre plusieurs tendances fortes du secteur :
- L’importance de traiter les moments de vie critiques (décès, divorce, maladie) comme des opportunités de service et de fidélisation
- La nécessité de passer d’une logique purement transactionnelle à une approche relationnelle intergénérationnelle
- Le potentiel des solutions B2B qui s’intègrent dans les infrastructures existantes plutôt que de les concurrencer
- La valeur d’une digitalisation qui réduit réellement la friction humaine, et pas seulement qui automatise des tâches
Pour les décideurs bancaires, investir dans ce type d’infrastructure n’est plus un luxe, mais un impératif stratégique. Les établissements qui continueront de traiter les successions de manière purement administrative risquent de voir leurs dépôts s’évaporer au profit de concurrents plus agiles.
Une vision plus large de la banque de demain
Prismm s’inscrit dans une évolution plus globale du rôle des banques. De simples gardiens de l’argent, elles deviennent progressivement des accompagnateurs de vie. Cela passe par des services qui couvrent non seulement la gestion quotidienne des finances, mais aussi les grandes transitions : entrée dans la vie active, achat immobilier, création d’entreprise, retraite… et transmission du patrimoine.
En anticipant ces moments, les institutions construisent une relation plus profonde et plus durable. Elles passent du statut de prestataire à celui de partenaire de confiance familial. Dans un monde où les clients comparent facilement les offres et changent de banque en quelques clics, cette dimension relationnelle devient un facteur de différenciation majeur.
La technologie n’est ici qu’un moyen. L’objectif final reste humain : permettre aux familles de traverser des épreuves avec plus de sérénité, et aux banques de mériter leur place dans la continuité de ces histoires familiales.
Les défis à relever pour une adoption massive
Comme toute innovation dans le secteur bancaire, Prismm devra surmonter plusieurs obstacles. L’intégration dans les systèmes informatiques legacy des grandes institutions peut s’avérer complexe et longue. Les questions de conformité réglementaire, de protection des données et de sécurité sont particulièrement sensibles lorsqu’il s’agit de documents successoraux et d’accès post-mortem.
Il faudra également convaincre les équipes internes des banques de l’intérêt de la solution, former le personnel, et accompagner le changement de processus. Enfin, la sensibilisation des clients reste un enjeu : même avec un outil simple, il faut que les gens prennent le temps de désigner leurs bénéficiaires et d’organiser leurs documents.
Pourtant, les bénéfices potentiels sont suffisamment importants pour justifier ces efforts. Les banques qui réussiront cette transformation gagneront non seulement en rétention de dépôts, mais aussi en satisfaction client et en image de marque.
Pourquoi cette innovation arrive au bon moment
Plusieurs facteurs convergent pour rendre cette solution particulièrement pertinente aujourd’hui. Le vieillissement démographique augmente le volume des successions. La digitalisation accélérée par la pandémie a habitué les clients à gérer leurs affaires à distance. Les attentes en matière d’expérience client se sont élevées : on ne tolère plus les formalités interminables et les parcours fragmentés.
Parallèlement, la concurrence s’intensifie. Les fintechs et les néobanques captent une part croissante des jeunes clients. Les banques traditionnelles doivent trouver de nouveaux moyens de se différencier et de retenir les fonds. La transmission patrimoniale représente un levier encore peu exploité, mais à fort potentiel.
Dans ce contexte, une solution comme Prismm arrive à point nommé. Elle répond à un besoin réel, s’appuie sur une compréhension fine des freins humains, et propose une architecture technique adaptée aux contraintes des institutions financières.
Leçons pour les entrepreneurs et les innovateurs
L’histoire de Prismm offre plusieurs enseignements précieux pour quiconque souhaite innover dans la fintech ou plus largement dans les services B2B. D’abord, partir d’une expérience personnelle authentique permet de comprendre en profondeur les points de douleur. Les sœurs Underwood et Sylla n’ont pas inventé un problème théorique ; elles l’ont vécu.
Ensuite, choisir de s’adresser aux institutions plutôt qu’aux consommateurs finaux peut s’avérer plus efficace pour certains problèmes structurels. Enfin, construire une solution d’infrastructure plutôt qu’une application isolée crée souvent plus de valeur durable et d’opportunités de scaling.
Ces principes, combinés à une exécution rigoureuse et à une vision claire du marché, expliquent pourquoi Prismm a su se faire remarquer sur une scène aussi concurrentielle que celle de TechCrunch Disrupt.
Vers une finance plus humaine et plus continue
En définitive, Prismm incarne une idée simple mais puissante : la finance ne devrait pas s’arrêter brutalement au moment d’un décès. Elle devrait accompagner la continuité de la vie familiale. En digitalisant et en humanisant la transmission de patrimoine, cette startup contribue à rendre le système bancaire plus résilient, plus empathique et plus pertinent pour les générations à venir.
Pour les banques, c’est une invitation à revoir leur rôle. Pour les familles, c’est la promesse d’un peu plus de sérénité dans des moments où elle est la plus précieuse. Et pour l’écosystème fintech, c’est la démonstration qu’il reste encore de vastes territoires à explorer, au-delà des applications de paiement et d’investissement, dans les profondeurs de l’infrastructure financière elle-même.
Alors que les démographies évoluent et que les attentes clients se transforment, les acteurs qui sauront anticiper ces transitions sortiront renforcés. Prismm montre déjà la voie. Reste à voir combien d’institutions oseront l’emprunter pour transformer un moment de perte potentielle en opportunité de fidélisation durable.
Dans un secteur où l’innovation se concentre souvent sur la rapidité des transactions ou la sophistication des produits d’investissement, se pencher sur la fin de vie des comptes apparaît presque contre-intuitif. Pourtant, c’est précisément dans ces zones oubliées que se cachent parfois les plus grandes opportunités de création de valeur. En s’attaquant à l’attrition successorale, Prismm ne résout pas seulement un problème opérationnel : elle redéfinit ce que signifie vraiment accompagner un client sur le long terme.
Les banques qui comprendront cette nuance auront un avantage décisif dans la décennie à venir. Celles qui continueront de traiter les successions comme une simple formalité administrative risquent de voir partir non seulement des dépôts, mais aussi la confiance des familles. Dans un monde où la concurrence est un clic, la qualité de l’expérience dans les moments les plus difficiles devient un argument commercial majeur.
Prismm, née d’une expérience familiale concrète et portée par une vision claire de l’infrastructure bancaire, incarne cette nouvelle génération de solutions fintech. Elle ne promet pas de révolutionner les paiements ni de démocratiser l’investissement. Elle promet quelque chose de plus fondamental : que l’argent d’une famille puisse rester là où il a été construit, dans la continuité, avec dignité et simplicité. Et dans le contexte actuel, cette promesse résonne particulièrement fort.