
Vous avez déjà reçu une facture de votre bailleur ou de votre opérateur télécom via une plateforme spécialisée plutôt que par simple e-mail ? Depuis septembre 2026, c’est devenu la norme pour la plupart des fournisseurs. Et en septembre 2027, ce sera à votre tour d’émettre vos propres factures de cette manière. Pour les TPE, les freelances, les micro-entrepreneurs et les professions libérales, la réforme de la facturation électronique n’est plus un sujet lointain : elle arrive dans moins d’un an. Voici tout ce qu’il faut comprendre, sans jargon inutile, pour aborder cette échéance sereinement.
Pourquoi cette réforme change réellement la donne pour les petites structures
Longtemps réservée aux grands groupes et aux relations avec le secteur public via Chorus Pro, la facturation électronique s’étend désormais à l’ensemble des entreprises assujetties à la TVA. L’objectif affiché par l’administration est clair : lutter contre la fraude à la TVA, simplifier les déclarations et fluidifier les échanges entre entreprises. Pour une TPE ou un freelance qui facture quelques dizaines de clients professionnels par mois, cela signifie un changement concret dans la façon de produire et d’envoyer ses factures.
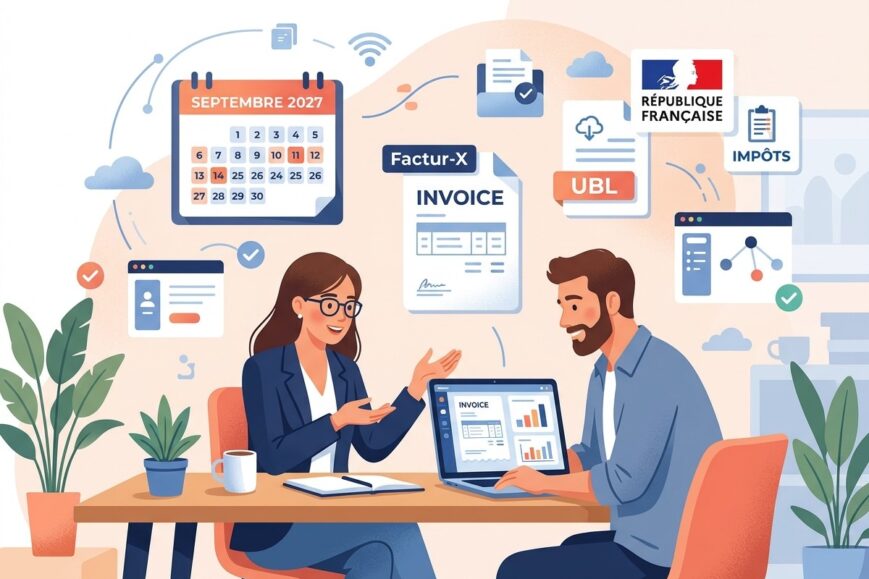
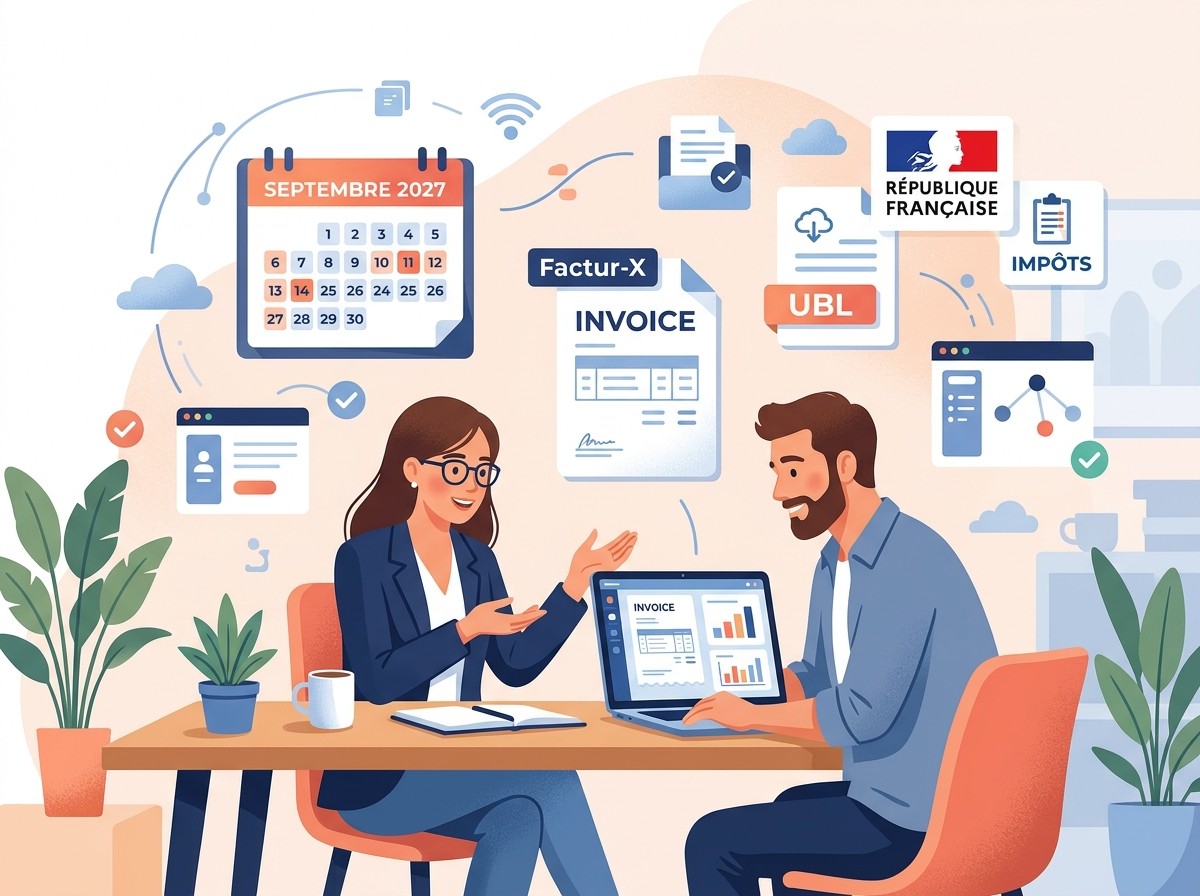
Le PDF envoyé par e-mail, pratique et familière, ne sera plus accepté comme facture électronique au sens de la loi. À partir du 1er septembre 2027, une facture destinée à un client professionnel établi en France devra être émise dans un format structuré (Factur-X, UBL ou CII) et transiter obligatoirement par une plateforme agréée. Cette plateforme se charge ensuite de la transmettre à celle du destinataire et d’envoyer les données nécessaires à l’administration fiscale.
Cette dualité est essentielle à retenir : réception obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties, et émission obligatoire à partir du 1er septembre 2027 pour les TPE, PME, micro-entreprises, freelances et professions libérales. Les grandes entreprises et ETI émettent déjà depuis septembre 2026.
Qui est réellement concerné par l’obligation d’émission en 2027 ?
Toute entreprise assujettie à la TVA et établie en France entre dans le dispositif, qu’elle facture effectivement de la TVA ou qu’elle bénéficie de la franchise en base. Un consultant en marketing digital, un graphiste freelance, un développeur web, un kinésithérapeute libéral ou un architecte sont donc tous concernés, dès lors qu’ils sont assujettis.
La taille de l’entreprise s’apprécie au 1er janvier 2025. Les micro-entreprises (moins de 10 salariés et moins de 2 millions d’euros de chiffre d’affaires ou de total de bilan) ainsi que les PME (moins de 250 salariés) émettent à partir du 1er septembre 2027. Les micro-entrepreneurs, quelle que soit leur forme juridique, suivent exactement la même règle.
Les professions de santé offrent un exemple particulièrement parlant. Les actes de soins exonérés de TVA (article 261, 4, 1° du Code général des impôts) restent hors du champ de l’émission et du e-reporting. Un kinésithérapeute qui ne facture que des soins n’aura donc pas à émettre de factures électroniques pour ces prestations. En revanche, il reste assujetti à la TVA. Il doit donc pouvoir recevoir les factures de ses fournisseurs (loyer, abonnements logiciels, télécom…) via une plateforme agréée depuis septembre 2026. Et s’il développe des activités soumises à la TVA (formations, expertises, vente de produits), ces factures-là devront être émises électroniquement à partir de septembre 2027.
Les autres professions libérales relevant des bénéfices non commerciaux (BNC) suivent la règle générale. Un expert-comptable ou un consultant dont les honoraires sont soumis à la TVA émettra ses factures par plateforme agréée comme n’importe quelle TPE.
Le calendrier précis à graver dans votre agenda
Voici la synthèse claire des échéances :
1er septembre 2026 : toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. Les grandes entreprises et ETI commencent également à émettre et à transmettre les données de e-reporting.
1er septembre 2027 : les TPE, micro-entreprises, freelances et professions libérales doivent émettre leurs factures électroniques destinées aux clients professionnels et transmettre les données de e-reporting le cas échéant.
Ce calendrier découle de la loi de finances rectificative pour 2022, modifiée par la loi de finances pour 2024, et a été précisé par le décret du 27 juillet 2026. L’administration autorise d’ailleurs les entreprises à anticiper leur obligation d’émission, ce qui constitue une excellente opportunité pour tester sereinement les outils avant la date butoir.
Facture électronique, e-reporting ou dispense : tout dépend du client
L’obligation n’est pas uniforme. Elle dépend de la nature du client et du régime de TVA applicable à l’opération. Un même freelance peut donc cumuler plusieurs dispositifs selon son portefeuille de clients.
Lorsque vous facturez un professionnel établi en France (avec ou sans TVA), vous devez émettre une facture électronique via une plateforme agréée. Si vous êtes en franchise en base, la mention « TVA non applicable, art. 293 B du CGI » reste obligatoire sur la facture structurée.
Face à un particulier, il n’y a pas d’obligation d’émettre une facture électronique. En revanche, vous devez transmettre à l’administration les données de l’opération via le e-reporting (données regroupées par jour).
Pour un client établi à l’étranger, c’est également le e-reporting qui s’applique, selon le lieu d’imposition de l’opération.
Les clients du secteur public continuent d’utiliser Chorus Pro, obligatoire depuis 2020 pour les fournisseurs de la sphère publique.
Enfin, les actes de soins exonérés restent totalement hors champ : ni émission ni e-reporting.
Cette distinction est fondamentale. Beaucoup de freelances et de professions libérales ont une clientèle mixte (entreprises + particuliers). Leur plateforme agréée devra donc gérer à la fois l’émission de factures structurées et l’extraction des données de e-reporting.
Comment émettre concrètement une facture à partir de septembre 2027
À compter de cette date, vous ne pourrez plus envoyer directement une facture à votre client professionnel, même si votre logiciel de facturation continue de la générer. Le flux doit impérativement passer par une plateforme agréée.
Trois formats structurés sont reconnus :
- Factur-X : association d’un PDF lisible et d’un fichier de données XML. C’est souvent le format le plus confortable pour les indépendants car il reste lisible par un humain.
- UBL : format XML purement structuré, très répandu dans les logiciels professionnels.
- CII : autre format XML, également accepté.
En pratique, vous n’aurez généralement pas à choisir le format : votre logiciel ou votre plateforme le générera automatiquement selon les attentes du destinataire.
Quatre nouvelles mentions s’ajoutent aux mentions classiques :
- Le numéro SIREN du client (les neuf chiffres de son entreprise)
- L’adresse de livraison des biens lorsqu’elle diffère de l’adresse de facturation
- La catégorie de l’opération (livraison de biens, prestation de services, ou les deux)
- L’éventuelle option pour le paiement de la TVA d’après les débits
Pour un freelance qui travaille avec des dizaines de clients professionnels, la collecte des SIREN constitue souvent le point le plus chronophage. Mieux vaut commencer dès maintenant à les demander systématiquement.
Choisir sa plateforme agréée : les critères qui comptent vraiment
Depuis octobre 2024, l’État a abandonné l’idée d’un portail public gratuit d’émission et de réception. Seules les plateformes privées immatriculées par la Direction générale des Finances publiques (DGFiP) peuvent désormais assurer ces opérations. Le portail public conserve uniquement un rôle d’annuaire central (qui associe chaque entreprise à sa plateforme) et de collecte des données destinées à l’administration.
Le premier réflexe est donc de vérifier que la plateforme figure bien sur la liste officielle publiée sur impots.gouv.fr. Un logiciel de facturation ou de gestion de cabinet peut être une solution « compatible », c’est-à-dire raccordée à une plateforme immatriculée. Dans ce cas, demandez clairement à votre éditeur le nom de la plateforme derrière.
Ensuite, évaluez plusieurs points concrets :
- La prise en charge du e-reporting si vous facturez des particuliers ou des clients étrangers
- Le raccordement fluide avec votre logiciel de facturation, de comptabilité ou de gestion de cabinet
- Le tarif réel : certaines plateformes proposent une offre gratuite ou très avantageuse pour de petits volumes, d’autres facturent à la fonctionnalité ou au nombre de factures
- La facilité d’enregistrement de votre adresse de facturation électronique dans l’annuaire central
Vous pouvez d’ailleurs désigner plusieurs plateformes (une pour l’émission, une autre pour la réception) si cela correspond mieux à votre organisation.
Les sanctions : ce qui vous attend en cas de non-conformité
La loi de finances pour 2026 a significativement relevé les montants des amendes. Voici le barème actuellement applicable :
- Facture non émise au format électronique : 50 € par facture, plafonné à 15 000 € par année civile
- E-reporting manquant : 500 € par transmission manquante, également plafonné à 15 000 € par année civile
- Absence de plateforme agréée désignée : mise en demeure, puis 500 € après trois mois, puis 1 000 € par période de trois mois
- Mention irrégulière sur une facture : 15 € par mention, dans la limite de 25 % du montant de la facture
À 50 € l’unité, le plafond de 15 000 € est atteint dès 300 factures non conformes sur une même année. Pour un freelance actif, ce n’est pas théorique.
En juillet 2026, le ministre de l’Action et des Comptes publics a annoncé une approche tolérante à l’égard des entreprises de bonne foi qui engagent leur régularisation. Cette tolérance ne modifie cependant pas le barème légal. Mieux vaut donc ne pas compter uniquement sur elle.
Ce que vous devez faire concrètement d’ici septembre 2027
La préparation se décompose en cinq actions prioritaires, à engager dès maintenant plutôt qu’à la dernière minute.
1. Cartographiez vos flux de facturation
Listez précisément qui sont vos clients : professionnels établis en France, particuliers, clients étrangers, secteur public, et, le cas échéant, patients pour des actes exonérés. Chaque catégorie relève d’un dispositif différent. Cette cartographie vous permettra de savoir exactement ce que votre future plateforme devra gérer.
2. Vérifiez votre régime de TVA et vos activités mixtes
Êtes-vous redevable de la TVA, en franchise en base, ou avez-vous des activités exonérées ? Beaucoup de professions libérales et de freelances cumulent plusieurs régimes. Identifiez clairement les flux qui entreront dans l’émission électronique et ceux qui relèveront uniquement du e-reporting.
3. Désignez votre plateforme agréée pour la réception
Si ce n’est pas déjà fait, choisissez-en une sur la liste officielle de impots.gouv.fr. Même si vous n’émettez pas encore, vous devez pouvoir recevoir les factures de vos fournisseurs depuis septembre 2026.
4. Interrogez votre éditeur de logiciel
Que vous utilisiez un outil de facturation généraliste, un logiciel de gestion de cabinet ou une solution de comptabilité, posez les questions précises : comment se raccorde-t-il à une plateforme agréée ? Gère-t-il le e-reporting ? Quel est le format généré (Factur-X de préférence pour la lisibilité) ?
5. Collectez les SIREN et testez en conditions réelles
Commencez dès aujourd’hui à demander le SIREN de tous vos clients professionnels. Ajoutez les quatre nouvelles mentions à vos modèles de facture. Puis, dès que votre plateforme et votre logiciel le permettent, envoyez quelques factures d’essai pour repérer les éventuels problèmes de format ou de transmission.
Les spécificités des freelances et des micro-entrepreneurs
Les freelances (consultants, développeurs, graphistes, formateurs, rédacteurs…) constituent une population particulièrement concernée. Beaucoup facturent principalement des entreprises établies en France. Ils devront donc émettre systématiquement via une plateforme agréée à partir de septembre 2027.
Ceux qui sont en franchise en base de TVA restent pleinement soumis à la réforme. Ils n’ont pas de TVA à collecter, mais ils doivent malgré tout émettre des factures électroniques structurées avec la mention légale appropriée.
Les micro-entrepreneurs, quel que soit leur chiffre d’affaires, suivent exactement les mêmes règles que les autres TPE dès lors qu’ils sont assujettis à la TVA. Le statut juridique ne crée aucune exception.
Professions libérales et actes exonérés : le cas particulier des soignants
Pour les professions de santé, la situation est plus nuancée. Les actes de soins strictement exonérés de TVA n’entrent ni dans l’obligation d’émission ni dans le e-reporting. Le circuit de télétransmission des feuilles de soins à l’Assurance maladie via SESAM-Vitale reste inchangé.
En revanche, dès qu’un professionnel de santé développe des activités annexes soumises à la TVA (formations payantes, expertises judiciaires, vente de produits, conseils…), ces factures-là doivent être émises électroniquement à partir de septembre 2027. Et dans tous les cas, la capacité à recevoir les factures fournisseurs via une plateforme agréée est obligatoire depuis septembre 2026.
Les autres professions libérales (architectes, experts-comptables, avocats hors certaines activités spécifiques, consultants…) suivent la règle générale applicable à toute TPE.
Les erreurs les plus fréquentes à éviter absolument
Plusieurs pièges reviennent régulièrement dans les discussions avec les indépendants et les petites structures :
- Croire qu’un PDF envoyé par e-mail restera acceptable après septembre 2027
- Négliger la collecte anticipée des SIREN clients
- Choisir une plateforme qui ne figure pas sur la liste officielle
- Oublier que la réception est déjà obligatoire depuis septembre 2026
- Sous-estimer le e-reporting lorsqu’on a une clientèle de particuliers
- Attendre le dernier trimestre 2027 pour s’intéresser au sujet
Anticiper permet non seulement d’éviter les amendes, mais aussi de transformer cette obligation en opportunité d’automatisation et de simplification de sa gestion administrative.
Vers une facturation plus fluide… à condition d’être prêt
La réforme de la facturation électronique représente un changement structurel pour l’ensemble des TPE, freelances et professions libérales. Elle impose de nouveaux outils, de nouvelles mentions et un nouveau circuit d’émission. Mais elle s’accompagne aussi d’une meilleure traçabilité, d’une réduction des litiges sur les factures perdues ou mal adressées, et d’une automatisation progressive des déclarations de TVA.
Les entreprises qui cartographient dès maintenant leurs flux, choisissent une plateforme fiable, raccorder leur logiciel et collectent les SIREN de leurs clients seront nettement mieux armées que celles qui découvriront le sujet en août 2027.
Le message est simple : la réception est déjà une réalité depuis septembre 2026. L’émission arrive le 1er septembre 2027. Vous avez encore le temps d’agir méthodiquement. Utilisez-le.
En résumé, voici les points essentiels à retenir :
- Réception obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties
- Émission obligatoire le 1er septembre 2027 pour les TPE, freelances et professions libérales
- Facture structurée (Factur-X, UBL ou CII) via plateforme agréée uniquement
- E-reporting pour les particuliers et les opérations internationales
- Actes de soins exonérés hors champ d’émission et de e-reporting
- Amendes pouvant atteindre 15 000 € par an en cas de manquement
- Collecte anticipée des SIREN et tests avant l’échéance fortement recommandés
La facturation électronique n’est plus un projet lointain. C’est une réalité opérationnelle qui redessine la relation entre les petites structures, leurs clients professionnels et l’administration fiscale. Mieux vaut l’anticiper que la subir.