
Un client sur deux a déjà quitté un site marchand parce que le moyen de paiement attendu n’apparaissait pas. Ce chiffre, avancé par Orange au moment d’ouvrir Wero à ses abonnés Sosh, résume mieux qu’un discours institutionnel ce qui se joue réellement au checkout. Le bouton jaune de Wero for Merchants commence à s’afficher en France. Pas partout. Pas au même rythme. Et surtout pas avec le même impact selon que vous pilotez un site paneuropéen ou une boutique locale qui vit encore principalement de la carte bancaire.
Depuis le début septembre 2026, le paiement de compte à compte porté par l’European Payments Initiative quitte le cercle des virements entre proches pour entrer dans le commerce en ligne. Orange a ouvert la voie. Decathlon doit suivre en octobre. Une dizaine d’enseignes se positionnent d’ici décembre. Fnac Darty reste en test et vise plutôt le début 2027. Entre souveraineté européenne, promesse de frais plus bas et habitudes de paiement encore très ancrées, la question n’est plus « Wero existe-t-il ? » mais « faut-il l’ajouter maintenant à votre page de paiement ? ».
Ce Que Wero Change Vraiment Au Moment De Payer
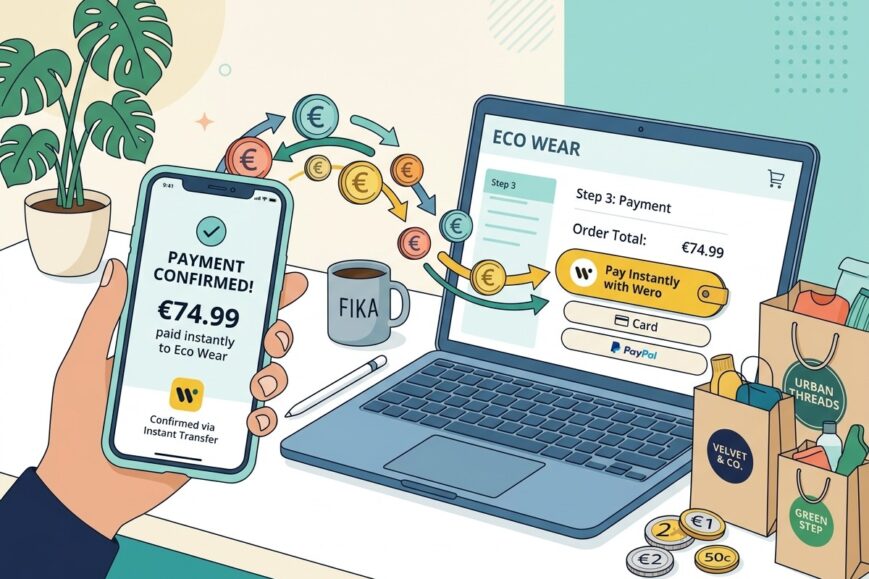
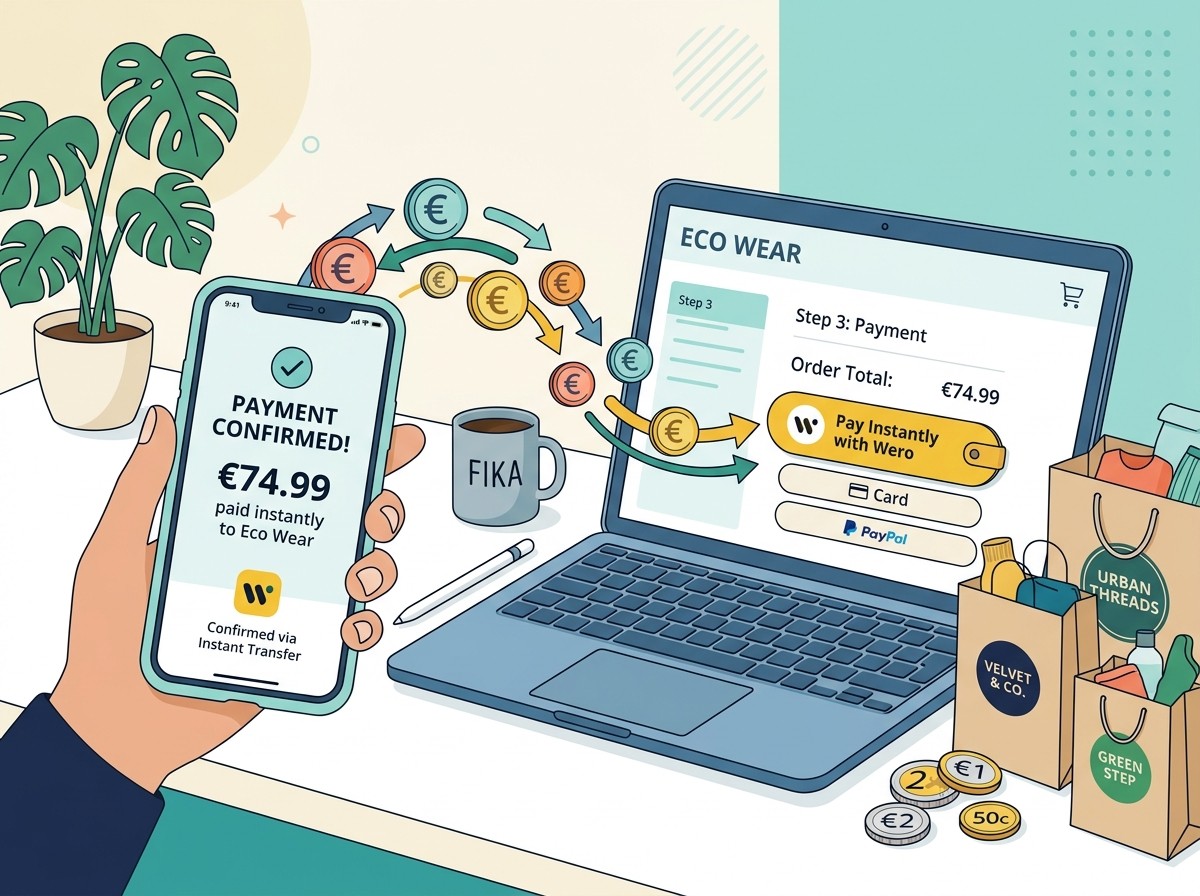
Le mécanisme rappelle davantage Apple Pay que le classique formulaire carte. Le client choisit « Payer avec Wero », bascule vers son application bancaire ou l’application autonome, confirme le commerçant, le montant et le compte débité, puis revient sur le site. Aucun numéro de carte n’est saisi sur la page marchande. Le règlement repose sur un virement instantané SEPA (SCT Inst), avec consentement explicite.
Cette architecture à quatre coins est familière pour les prestataires : le marchand passe par un acquéreur, comme pour Visa ou Mastercard. La différence tient à la nature du flux. Il ne s’agit plus d’une autorisation carte suivie d’un règlement différé, mais d’un transfert de compte à compte, irrévocable une fois validé. Pour le site, la commande peut théoriquement passer en « payée » dès la confirmation, ce qui accélère la préparation et réduit une partie du risque de chargeback lié à la contestation carte.
En moins de dix secondes, le paiement est effectué.
– Laetitia Dorla, business Wero
Derrière la formule marketing se cache une contrainte opérationnelle : le client doit déjà être enrôlé, avoir un numéro de mobile vérifié auprès de sa banque, et ouvrir une application. Sur mobile, le parcours est fluide. Sur ordinateur, le QR code relance le téléphone. Cette bascule écran reste un point de friction à mesurer, surtout si votre audience achète encore massivement depuis un laptop de bureau.
Qui Est Réellement En Ligne En France Aujourd’hui
Le 8 septembre 2026, à Paris, BNP Paribas a réuni Martina Weimert (EPI), Thierry Laborde et Enrique Martinez (Fnac Darty) pour présenter l’offre marchande. Trois jours plus tard, Fnac Darty publiait son propre communiqué. Entre les discours et la réalité du bouton, l’écart reste net.
Orange / Sosh est le premier cas français pleinement visible : depuis le 2 septembre 2026, les factures Sosh peuvent être réglées via Wero. L’ouverture n’est pas universelle. Au lancement, seuls certains clients bancaires, notamment ceux de BNP Paribas, pouvaient finaliser. L’opérateur a promis une extension progressive aux autres établissements au second semestre. C’est un déploiement contrôlé, typique d’un moyen de paiement encore en rodage.
Decathlon constitue le signal le plus intéressant pour le retail. L’enseigne est déjà active en Allemagne et en Belgique. La France est annoncée pour octobre 2026. Si le calendrier tient, ce sera le premier vrai test grand public hors facture d’opérateur : panier moyen, saisonnalité, mix mobile, retours produits.
Entre septembre et décembre 2026, plusieurs noms circulent sans date individuelle ferme : Air France, Feu Vert, Ikea, Kiabi, E.Leclerc, Lidl, Veepee, Vertbaudet, l’École du ski français. HelloAsso est aussi évoqué pour le monde associatif. Le Téléthon des 4 et 5 décembre 2026 devrait servir de vitrine nationale. Fnac Darty teste sur fnac.com et vise un déploiement début 2027, magasins et autres pays européens dans un second temps.
Le tableau ci-dessous aide à séparer l’annonce de l’opérationnel.
Orange / Sosh : en ligne depuis début septembre 2026, d’abord sur les factures, extension à d’autres activités prévue.
Decathlon : octobre 2026 en France, déjà live ailleurs en Europe.
Air France, Feu Vert, Ikea, Kiabi, Leclerc, Lidl, Veepee, Vertbaudet : fenêtre septembre-décembre, sans calendrier enseigne par enseigne.
Fnac Darty : test, bascule commerciale annoncée début 2027.
Les Chiffres Qui Comptent (Et Ceux Qu’Il Faut Relativiser)
EPI met en avant une base impressionnante : près de 60 millions d’utilisateurs en Europe, dont environ 48 millions en France. Ces volumes viennent surtout du P2P, héritier de Paylib. Ils prouvent une adoption bancaire. Ils ne prouvent pas encore une intention d’achat en ligne.
Le décalage apparaît dès que l’on descend au niveau transactionnel marchand. Des communications internes au lancement parlaient de quelques milliers de transactions autorisées seulement après la mi-juillet, là où des dizaines de millions de particuliers sont déjà enrôlés. C’est le classique effet « wallet installé, usage commercial encore naissant ».
Chez Air France, plus de 60 % des ventes passent déjà par le digital, dont environ 80 % en carte. Wero n’a donc pas vocation à remplacer le rail dominant. Il vient le compléter, comme PayPal, Apple Pay ou Google Pay l’ont fait avant lui. Pour un directeur e-commerce, le bon indicateur n’est pas le nombre d’inscrits nationaux, c’est la part de sessions checkout où le bouton est vu, cliqué, puis converti sans abandon.
C’est à leur tour d’entrer dans le jeu.
– Thierry Laborde, directeur général délégué de BNP Paribas
La phrase vise les commerçants, pas les banques. Le P2P a servi de rampe. Le e-commerce doit servir d’échelle. Le point de vente physique, QR code puis NFC, est prévu plutôt en 2027. Autrement dit, 2026 reste une année d’apprentissage checkout, pas encore une année de substitution carte en magasin.
Pourquoi Les Grandes Enseignes S’Y Mettent Malgré Tout
Trois motivations reviennent dans les échanges avec les groupes concernés.
La première est paneuropéenne. Fnac Darty le dit presque tel quel : intégrer un moyen de paiement pays par pays devient trop coûteux. Une brique unique France-Allemagne-Belgique, bientôt Pays-Bas et Luxembourg, simplifie la stack. Decathlon a déjà cette logique. Air France aussi, avec un trafic transfrontalier structurel.
La deuxième est tarifaire. Les grilles marchandes officielles n’ont pas été publiées de façon exhaustive. Des responsables EPI ont toutefois évoqué un coût de transaction inférieur de 20 à 60 % à celui de la carte, selon le profil. Même si la fourchette est large, elle suffit à ouvrir des dossiers internes chez les retailers à forte volumétrie. Air France a explicitement cité le modèle de prix comme un argument.
La troisième est politique, au sens industriel du terme. Réduire la dépendance à Visa, Mastercard, PayPal et aux wallets américains n’est pas un argument de conversion. C’est un argument de conseil d’administration, de risque de concentration et de narratif européen. Il pèse chez les groupes cotés. Il pèse moins chez une PME dont le levier numéro un reste le taux de transformation du vendredi soir.
Ce Que Cela Change Pour Votre Page De Paiement
Ajouter un bouton n’est jamais neutre. Chaque option supplémentaire dilue l’attention, allonge le temps de décision et peut, paradoxalement, augmenter l’abandon si le parcours est mal priorisé. Wero doit donc être traité comme un A/B test de checkout, pas comme un badge de souveraineté à coller en haut de page.
Sur le fond, le positionnement est distinct des wallets carte. Apple Pay et Google Pay tokenisent une carte. PayPal crée une couche de compte. Wero tape directement dans le compte courant. Pour un client déjà habitué à envoyer 23 euros à un ami, le geste mental existe. Pour un client qui n’a jamais ouvert l’app hors P2P, le premier achat marchand reste un apprentissage.
Orange avance qu’un client sur deux a déjà abandonné faute de moyen attendu. L’argument est réel. Il plaide pour la diversité. Il ne plaide pas pour empiler dix logos. La bonne pratique reste de montrer d’abord les méthodes qui convertissent chez vous, puis d’introduire Wero en secondaire tant que la notoriété checkout reste faible.
- Mesurer le taux de clic sur le bouton, pas seulement le volume traité.
- Séparer mobile et desktop : le QR code change complètement le funnel.
- Suivre les échecs d’authentification bancaire, souvent invisibles dans Shopify ou Prestashop.
- Comparer le délai de confirmation commande avec la carte et PayPal.
- Isoler les clients déjà utilisateurs P2P via des messages contextuels, sans sur-promettre.
Trois Questions À Poser À Votre Prestataire
Avant d’ouvrir un ticket projet, interrogez votre PSP. En Allemagne, EPI cite notamment Stripe, Worldline, Nexi, PAYONE et Unzer. Worldpay / Global Payments a rejoint EPI comme membre principal. Payplug a communiqué sur des paiements e-commerce pilotes en France. HiPay documente déjà le sujet côté marchands. La liste française complète n’est pas toujours dans les communiqués grand public. C’est précisément ce qu’il faut vérifier.
Wero est-il disponible pour votre contrat France ? Un PSP présent en Allemagne n’active pas automatiquement le schéma hexagonal. Demandez le pays, le canal (web, app, facture), les banques émettrices réellement éligibles, et la date de bascule production, pas la date de slide commerciale.
Quel est le coût tout compris ? Commission, frais d’intégration, minimum mensuel, éventuelle facturation du refund, traitement des litiges. L’absence de grille publique n’est pas un détail. C’est le sujet. Sans chiffre, vous ne pouvez pas arbitrer contre CB, contre PayPal, contre un 3x.
Quels cas d’usage sont vraiment couverts ? Le paiement unitaire immédiat est le socle. Abonnements, paiement à l’expédition, one-click, fidélité et fractionné sont présentés comme des étapes suivantes. Si votre modèle repose sur le paiement en plusieurs fois, Wero ne remplace rien aujourd’hui. Si vous vendez de l’abonnement SaaS ou box mensuelle, attendez la roadmap écrite, pas l’intention de conférence.
Souveraineté, Conversion Et Réalité Opérationnelle
Le récit européen est puissant. Moins d’intermédiaires extra-européens, rails SEPA, banques de la place aux commandes. Pour un directeur marketing, ce récit ne paie pas le media. Ce qui paie, c’est un checkout plus court, un panier qui se ferme, un client qui revient.
Wero peut aider sur trois terrains concrets. D’abord la confiance : pas de saisie de PAN sur le site, validation dans l’univers bancaire déjà connu. Ensuite la trésorerie : un virement instantané arrive plus vite qu’un règlement carte classique. Enfin la couverture transfrontalière intra-européenne, dès que l’acquéreur et les banques des deux côtés sont branchés.
Il peut aussi décevoir. Base utilisateurs P2P ≠ base acheteurs. Parcours desktop plus lourd. Banques encore partiellement ouvertes selon les marchands. Fonctionnalités récurrentes incomplètes. Et une notoriété « bouton checkout » encore trop faible pour justifier un sprint technique en pleine préparation de Q4.
Comment Décider Selon Votre Profil De Site
Tous les marchands n’ont pas le même calendrier. Le bon choix dépend du mix géographique, du prestataire déjà en place et de la part du chiffre d’affaires réalisée hors carte.
Groupe présent en France, Allemagne et Belgique. Si votre PSP propose déjà Wero, un pilote après le pic de fin d’année, ou un test limité sur un pays déjà mature (Allemagne), a du sens. Vous gagnez une brique unique et des premiers learnings UX.
Pure player français à fort trafic. Surveillez Decathlon, Leclerc, Lidl, Veepee. Le jour où le bouton devient familier, l’effet d’imitation jouera. D’ici là, instrumentez, négociez, mais n’immobilisez pas l’équipe checkout pendant le Black Friday.
PME ou marque D2C encore dépendante d’un seul PSP. Rien ne presse. Le coût d’opportunité d’une intégration peu utilisée dépasse souvent le bénéfice d’image. Attendez des retours publics de conversion, une grille tarifaire lisible et une couverture bancaire plus homogène.
Modèle abonnement ou 3x/4x. Wero n’est pas encore votre sujet prioritaire. Gardez-le dans la veille PSP, pas dans le backlog sprint.
Intégration : Ce Que Les Équipes Produit Doivent Anticiper
Techniquement, l’ajout ressemble à celui d’un wallet. En pratique, plusieurs détails cassent les projections trop optimistes.
Le timeout entre la page marchande et l’app bancaire doit être géré : client qui lock son téléphone, notification qui n’arrive pas, retour navigateur perdu. Le statut commande a besoin d’états intermédiaires clairs : initié, en attente de confirmation, payé, échoué, expiré. Le service client doit savoir expliquer pourquoi « ça n’a pas marché » sans renvoyer vers un numéro de carte inexistant.
Côté risque, le virement instantané réduit certains litiges carte. Il n’efface pas les retours produit, les erreurs de stock, ni les fraudes compte. Un compte bancaire compromis reste un compte bancaire compromis. Les équipes fraude devront recalibrer leurs règles, pas simplement copier le scoring CB.
Côté CRM, résistez à la tentation d’un email « payez plus européen ». Parlez plutôt de vitesse, d’absence de saisie de carte, de confirmation dans l’app déjà utilisée pour rembourser un ami. Le bénéfice perçu est concret. Le mot souveraineté, lui, convertit rarement un panier de 49 euros.
Le Calendrier 2026-2027 À Garder Sous Les Yeux
Septembre 2026 : ouverture Sosh, conférence EPI / BNP Paribas, premières communications enseignes.
Octobre 2026 : bascule attendue Decathlon France, montée en charge progressive d’autres sites.
Novembre 2026 : banques encore en retrait, comme BoursoBank ou Société Générale selon les sources, pourraient rejoindre plus largement le dispositif P2P puis marchand.
Décembre 2026 : fenêtre collective pour une vingtaine d’entreprises, Téléthon comme moment médiatique.
Début 2027 : Fnac Darty en déploiement plus large, premières expérimentations magasin (QR), puis sans contact annoncé « progressivement » par Martina Weimert.
Plus tard : abonnements, paiement à la livraison, achat en un clic, bascule iDEAL aux Pays-Bas, Payconiq au Luxembourg. C’est cette couche de services, plus que le bouton unitaire, qui décidera si Wero devient un standard ou reste une option de plus.
Ce Qu’Il Faut Retenir Avant D’Ouvrir Le Chantier
Wero for Merchants n’est plus un concept. Il est en production chez au moins un grand acteur français, annoncé chez des enseignes qui pèsent dans les habitudes d’achat, et adossé à une base d’utilisateurs déjà massive côté particulier. En même temps, le volume marchand reste embryonnaire, les tarifs officiels incomplets, et plusieurs usages critiques du e-commerce moderne encore au stade de roadmap.
- Le geste client est simple : choisir Wero, confirmer dans l’app, terminer.
- Le geste marchand l’est moins : PSP, banques éligibles, UX desktop, support, pricing.
- La carte reste dominante, Wero vient en complément.
- Les groupes européens ont un intérêt d’intégration unique.
- Les PME françaises ont surtout un intérêt de veille jusqu’à début 2027.
Si votre prestataire sait déjà activer le schéma, que vous vendez dans plusieurs pays de la zone et que vous pouvez tester hors période critique, un pilote court est défendable. Si vous êtes une équipe réduite dont le checkout doit tenir le Q4, laissez les grandes enseignes faire le travail d’éducation. Le bouton n’aura de valeur que le jour où vos clients le chercheront d’eux-mêmes, pas le jour où un communiqué affirmera que l’Europe a enfin son wallet.
En attendant, la décision rationnelle tient en une phrase un peu moins glorieuse que les keynotes : instrumentez votre page de paiement, demandez les vrais prix, observez Decathlon et les premiers retours d’automne, puis n’intégrez que si le funnel le justifie. Le commerce n’a pas besoin d’un énième logo. Il a besoin d’un client qui termine sa commande.