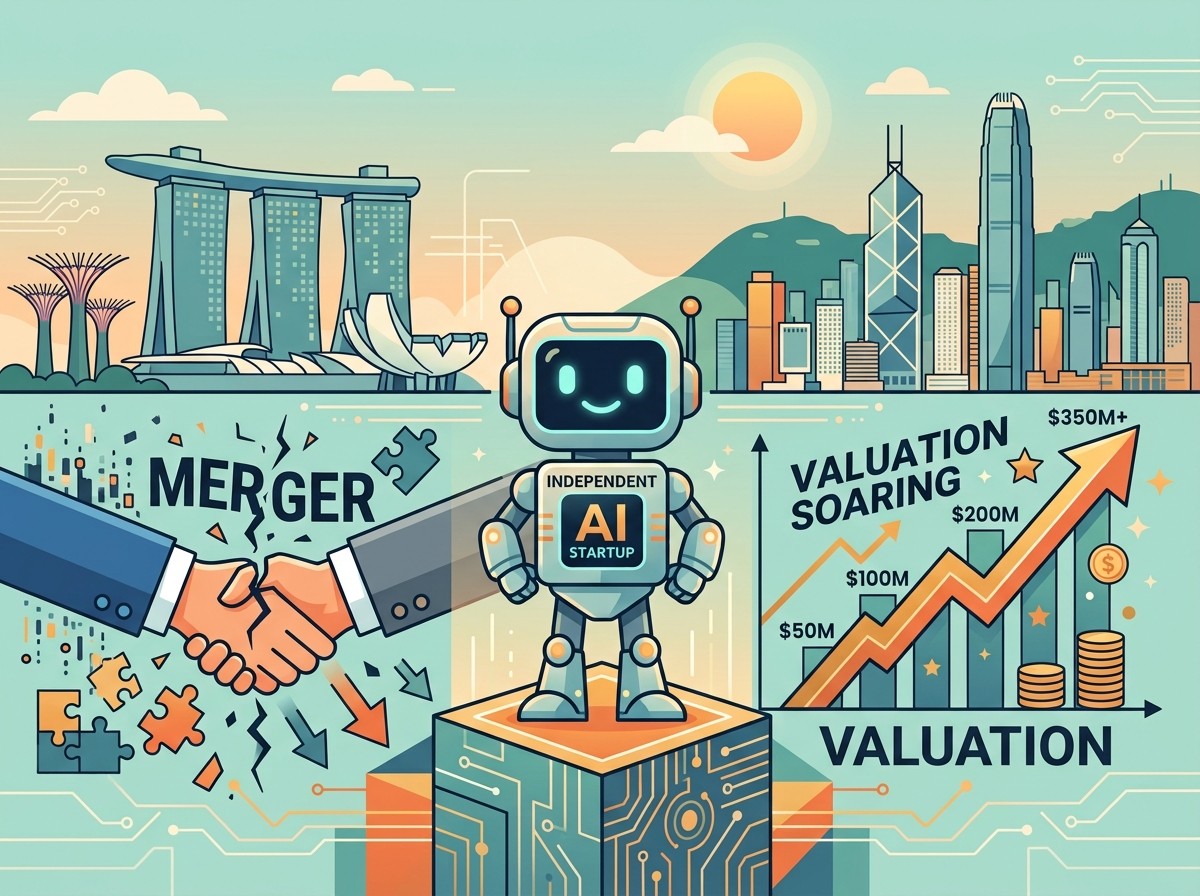

Et si le plus grand deal de l’année en intelligence artificielle n’avait jamais dû aboutir ? C’est précisément le scénario que vit Manus, cette jeune pousse chinoise devenue célèbre grâce à une démo d’agent IA ultra virale. Après un mariage avorté avec Meta, un déménagement à Singapour, un rachat d’actions autour de deux milliards de dollars et une remise à zéro de certaines données utilisateurs, l’entreprise reprend le chemin de l’indépendance. Elle discute aujourd’hui d’une levée de 500 millions de dollars pour une valorisation de 4 milliards. Pour les fondateurs, les marketers, les investisseurs et les équipes produit qui suivent la course aux agents autonomes, cette affaire n’est pas un simple fait divers financier. C’est un cas d’école sur la souveraineté technologique, la conformité, le pricing de la croissance IA et la manière dont une marque peut renaître après un échec géopolitique. Les informations initiales ont notamment été relayées par TechCrunch, qui s’appuie sur des sources du Wall Street Journal.
Une startup née dans le feu des agents autonomes
Avant d’être un dossier de fusions-acquisitions, Manus est d’abord un produit. L’entreprise conçoit des agents capables d’enchaîner des tâches : dialoguer, coder une application, générer un site, produire une présentation, monter une vidéo, explorer un brief marketing. En jargon de marché, on parle de vibe coding, de chatbots génératifs et d’outils proches de ce que proposent OpenAI, Lovable ou Replit. La différence, au moment du pic médiatique, tenait moins à une architecture secrète qu’à une démonstration spectaculaire. Le public a vu un système qui semblait prendre le relais là où un assistant classique s’arrête : planifier, exécuter, corriger, livrer.
Cette promesse parle à une audience business. Un marketeur y voit un junior digital qui ne dort pas. Un fondateur y voit un moyen de prototyper plus vite. Un DSI y voit un risque de gouvernance. Un investisseur y voit un multiple sur un ARR déjà annoncé au-dessus de 100 millions de dollars au moment des discussions avec Meta. Quand une startup atteint ce palier de revenus récurrents aussi tôt dans un cycle technologique, le marché cesse de la traiter comme un jouet de laboratoire. Elle devient un actif stratégique.
Dans l’IA générative, la démo crée l’attention, le revenu récurrent crée le pouvoir de négociation, et la géopolitique décide parfois qui a le droit de conclure.
– Lecture de marché après l’échec du rapprochement Meta-Manus
Le récit de Manus s’inscrit dans une vague plus large. Depuis 2024-2025, les agents ne sont plus un slide de conférence. Ils deviennent une catégorie produit, avec des abonnements, des crédits d’usage, des intégrations et une bataille d’interfaces. Celui qui capte l’habitude de l’utilisateur — créer, itérer, publier — capte aussi une part du budget logiciel autrefois réservée aux suites bureautiques, aux agences et aux freelances.
Le deal Meta : séduction, relocalisation, puis mur réglementaire
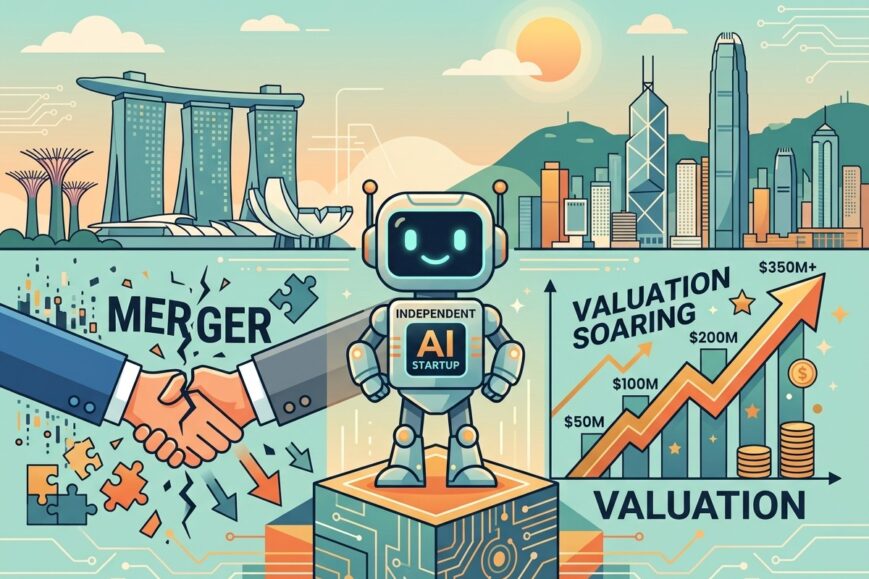
Au milieu de 2025, Manus déplace une partie de ses équipes vers Singapour. Le geste n’est pas anodin. Singapour fonctionne comme un sas entre écosystèmes asiatiques et capitaux internationaux. Peu après, en décembre, un rachat d’environ 2 milliards de dollars par Meta est annoncé. Sur le papier, l’opération a du sens pour le géant américain : accélérer sa présence dans les agents, absorber un produit déjà adopté, verrouiller un talent rare.
Puis le réel politique rattrape le term sheet. Pékin s’inquiète de voir partir chercheurs, savoir-faire et stacks d’agents vers l’Ouest. Les autorités invoquent des risques de violation des contrôles à l’exportation et des règles d’investissement étranger. Le deal est bloqué. Ce n’est pas seulement un échec de due diligence. C’est un signal : dans l’IA, la nationalité des modèles, des données et des équipes n’est plus un détail juridique. C’est un critère de faisabilité.
Pour un lecteur startup, la leçon est brutale. On peut aligner produit, valuation et intention d’acheteur, et échouer quand l’État considère que le transfert de capacité stratégique est inacceptable. Les fusions transfrontalières dans le cloud, les semi-conducteurs et désormais les agents IA se jouent autant dans les ministères que dans les salles de board.
Se séparer de Meta sans casser la marque
Après le veto, Manus doit se désimbriquer. Selon les informations publiées, des investisseurs historiques aident à racheter des titres autour d’une valorisation d’environ 2 milliards. Ce n’est pas un retour à zéro. C’est une remise en indépendance financée par ceux qui croient encore à l’actif. Le founding team reste aux commandes. Le message interne et externe est clair : l’aventure continue, mais sous un autre régime de gouvernance.
En août, un autre choc touche directement les utilisateurs. La société leur demande d’exporter et sauvegarder leurs données, car elle doit supprimer celles générées après l’acquisition Meta afin de respecter des exigences réglementaires dans certaines juridictions. Peu d’épisodes illustrent aussi bien le coût invisible d’un deal avorté. La dette technique n’est pas seulement dans le code. Elle est dans les bases, les comptes, les historiques de projets, la confiance.
Pour un responsable marketing ou un product lead, c’est un rappel opérationnel. Si votre stack IA dépend d’un acteur soumis à des vents géopolitiques, votre plan de continuité doit inclure l’export de données, la portabilité et une communication de crise. Perdre l’historique d’un agent, c’est perdre une partie de la mémoire de marque de vos campagnes, de vos prototypes et de vos process internes.
500 millions pour valoir 4 milliards : que dit le multiple ?
Aujourd’hui, Manus discute d’un tour de 500 millions de dollars à 4 milliards de valorisation. Le doublement par rapport au niveau du rachat d’actions n’est pas qu’une question d’ego. Il dit que le marché privé asiatique est prêt à payer une prime d’indépendance et une prime de catégorie. Les noms cités côté nouveaux ou potentiels investisseurs incluent IDG Capital, Boyu Capital et le géant des batteries Contemporary Amperex Technology. Côté historiques, on retrouve Tencent, HSG et ZhenFund.
Cette composition de table est éloquente. On n’est plus seulement dans le venture capital classique. On voit un mix fonds technologiques, capital politique-économique chinois et industriel de la transition énergétique. CATL n’investit pas par snobisme IA. Un fabricant de batteries raisonne en automatisation, en simulation, en agents de production et en logiciels d’optimisation. L’agent n’est plus un gadget grand public. Il devient une brique d’efficacité industrielle.
Si l’on compare le chiffre d’affaires récurrent évoqué (plus de 100 millions au moment du deal Meta) et la cible de 4 milliards, on obtient un multiple élevé, cohérent avec les meilleures histoires d’IA appliquée, mais exigeant. Pour justifier ce prix, Manus devra prouver trois choses : que l’ARR a survécu à la séparation, que le churn lié à la suppression de données reste contenu, et que le produit tient face à des rivaux mieux capitalisés aux États-Unis.
Pourquoi Hong Kong entre dans le scénario
Manus envisagerait une restructuration en vue d’une introduction à Hong Kong. Ce choix n’est pas cosmétique. Hong Kong reste une place où les récits technologiques chinois cherchent une fenêtre de liquidité internationale, avec un cadre perçu comme plus conciliable que certaines places occidentales pour des actifs sensibles. Une IPO n’est pas seulement une sortie. C’est un instrument de légitimation après un échec de vente à un géant américain.
Encore faut-il que les comptes, la gouvernance et la propriété intellectuelle soient lisibles. Un candidat à la cote doit expliquer d’où viennent les revenus, comment les données sont localisées, quels risques réglementaires pèsent encore, et pourquoi le founding team peut scaler sans le filet d’un Meta. Les banques d’affaires aiment les courbes d’ARR. Elles détestent les zones grises sur l’export de technologies et la résidence des modèles.
Pour les fondateurs européens ou africains qui observent cette séquence, Hong Kong n’est pas forcément la destination. La leçon, en revanche, est universelle : après un choc géopolitique, il faut un plan de liquidité alternatif. Si le buyer stratégique américain disparaît, reste le marché privé régional, puis éventuellement une cote asiatique, un fonds souverain, un industriel.
Ce que vend vraiment Manus : un système, pas un chatbot
Réduire Manus à un clone de ChatGPT serait une erreur de lecture produit. L’offre décrite recouvre un chatbot, mais aussi des outils pour construire des applications et des sites, concevoir, présenter, générer de la vidéo. Autrement dit, l’entreprise vend une chaîne de production numérique. L’utilisateur ne demande plus seulement une réponse. Il demande un livrable.
Cette bascule du prompt vers le livrable change le marketing. On ne communique plus sur la magie du modèle. On communique sur le temps gagné, le coût évité, la qualité du premier jet, la capacité à itérer. Les meilleures pages de vente d’agents ressemblent de plus en plus à des pages de SaaS vertical : cas d’usage, avant/après, galerie de projets, crédits d’exécution, templates.
- Création d’apps et de sites à partir d’un brief
- Production de designs et de présentations
- Génération vidéo et contenus multimédias
- Assistant conversationnel pour orchestrer le tout
Sur un marché saturé de démos, la rétention se joue dans l’orchestration. Un agent qui écrit un texte est commoditisé. Un agent qui livre un mini-produit, le déploie et le corrige devient une habitude de travail. C’est là que Manus veut exister, au même titre que Replit ou Lovable, avec une couleur plus asiatique de go-to-market.
La géopolitique comme variable de valorisation
Les investisseurs ont longtemps traité le risque pays comme une décote. Dans l’IA 2026, il peut aussi créer une prime de rareté. Si les talents et les stacks ne peuvent plus facilement traverser le Pacifique, les actifs restés dans l’orbite chinoise deviennent des tickets obligés pour qui veut exposer son portefeuille à cette demande intérieure et régionale. D’où l’appétit de fonds comme IDG ou Boyu, et le maintien de Tencent dans la boucle.
Inversement, cette même géopolitique limite le total addressable market perçu par un LP américain. Un produit excellent peut se voir fermer des canaux de distribution, des cloud providers, des app stores ou des partenariats entreprise. La valorisation de 4 milliards intègre donc un pari : que l’Asie, le Moyen-Orient et une partie des marchés émergents suffisent à absorber une croissance à trois chiffres, même sans fusion occidentale.
Les équipes comm et relations investisseurs doivent désormais raconter deux histoires en même temps. L’histoire produit : l’agent travaille. L’histoire souveraineté : l’agent reste contrôlable, auditable, localisable. Ignorer la seconde, c’est exposer la première au prochain veto.
Confiance utilisateur : le vrai actif après la purge de données
Supprimer des données « pour se conformer » est juridiquement défendable. Marketing, c’est un moment fragile. L’utilisateur entend : votre travail dans l’outil n’est pas pleinement à vous, ou du moins pas pleinement portable sans effort. Les meilleures startups IA transformeront cet épisode en standard plus exigeant : export one-click, archives chiffrées, résidence au choix, journal d’accès.
La communication de Manus en août, telle que rapportée, était factuelle et froide. Elle avait le mérite de la clarté. Elle avait le défaut de rappeler que l’utilisateur subit les à-coups d’un échafaudage corporate qu’il n’a pas choisi. Reprendre une indépendance opérationnelle, comme l’entreprise l’a annoncé ce mois-ci, ne suffit pas. Il faudra un pacte de continuité visible : ce qui est créé désormais restera exportable, même en cas de nouveau choc capitalistique.
La conformité qui efface l’historique d’un client n’est pas un détail juridique. C’est un événement de marque.
– Principe de communication de crise pour les plateformes d’agents
Que peuvent copier les fondateurs et les CMO ?
Premier enseignement : ne pas lier la survie du produit à un seul acheteur stratégique. Un LOI avec un géant flatte l’ego et accélère le recruiting. Il peut aussi geler l’organisation pendant des mois, puis laisser un trou d’air quand l’État dit non.
Deuxième enseignement : construire une table cap-table capable de racheter. Sans Tencent, HSG, ZhenFund et le relais des fonds régionaux, le retour à 2 milliards puis la projection à 4 milliards seraient autrement plus difficiles. L’indépendance se finance. Elle ne se décrète pas.
Troisième enseignement : documenter la portabilité dès le jour un. Les équipes growth adorent l’effet lock-in. Les régulateurs et les crises de M&A le transforment en passif. Un export propre est un argument de vente B2B, pas seulement une case RGPD ou équivalent asiatique.
Quatrième enseignement : industrialiser le récit après l’échec. Manus ne nie pas l’histoire Meta. Elle la recadre : nous avons été désirés, le monde politique a tranché, nous reprenons la route avec le même produit et plus d’autonomie. C’est plus fort qu’un silence gêné.
- Prévoir un plan B de liquidité régional
- Cartographier les risques d’export control avant tout deal
- Mesurer l’ARR après choc, pas seulement avant
- Transformer la conformité en preuve de maturité, pas en excuse
Le marché des agents : saturation des démos, rareté de l’exécution
OpenAI, Anthropic, Replit, Lovable et une kyrielle de labs asiatiques se disputent le même imaginaire : un collaborateur synthétique qui livre. La différenciation se déplace vers l’environnement d’exécution (où le code tourne), la qualité du multi-étapes, le prix au crédit, et l’écosystème de templates. Manus joue cette partition avec l’avantage d’une notoriété déjà mondiale et l’inconvénient d’une histoire corporate accidentée.
Pour un acheteur entreprise, le critère n’est plus « est-ce que ça bluffe en vidéo ? ». C’est « est-ce que je peux mettre cet agent dans un workflow finance, marketing ou support sans perdre mes données au prochain imbroglio réglementaire ? ». Les RFPs 2026 intègrent désormais des questions que l’on trouvait surtout dans le cloud souverain : localisation, audit, réversibilité, nationalité du contrôle.
C’est aussi pour cela qu’un industriel comme CATL dans le tour n’est pas un accessoire de communiqué. Il préfigure une demande d’agents dans l’usine, la supply chain et la R&D matériaux. Le grand public a découvert Manus par la démo. L’industrie pourrait le retenir par la productivité.
Lire le tour de table comme un message politique
IDG Capital et Boyu Capital sont des noms familiers de l’écosystème chinois. Leur présence signalerait que l’élite du capital local refuse de laisser un champion d’agents orphelin après le veto. Tencent apporte distribution, cloud et surface sociale. ZhenFund rappelle l’ancrage early-stage. HSG apporte la continuité. Ensemble, ils racontent une thèse : l’IA d’agents peut rester un actif asiatique de premier plan, même sans fusion Silicon Valley.
Ce n’est pas anodin pour les valorisations européennes. Si les tours asiatiques acceptent 4 milliards sur un dossier sorti d’un deal cassé, la pression comparative monte pour les scale-ups du continent qui peinent à lever au-delà de multiples plus sages. Deux marchés, deux appétits au risque, deux lectures du temps politique.
Les rédactions économiques, dont TechCrunch, insistent à juste titre sur le caractère encore non confirmé officiellement de certains éléments : sources anonymes, absence de commentaire immédiat de Manus. Un article de blog sérieux doit garder cette prudence. Une discussion de tour n’est pas un closing. Une intention d’IPO n’est pas un prospectus.
Marketing digital : comment raconter une seconde naissance
Les équipes growth de Manus ont un brief délicat. Trop parler de Meta, et la marque semble un plan B. Ne plus en parler, et la presse le fera à leur place. La voie médiane consiste à changer d’unité de preuve. Hier : viralité de la démo. Demain : projets livrés, temps de cycle, galeries d’apps créées, logos clients, stabilité de la plateforme après la purge.
Sur les réseaux, le ton gagnant n’est pas le triomphalisme financier. C’est le maker. Montrez un site généré, une présentation corrigée en trois passes, une vidéo montée par l’agent. Les 4 milliards intéressent les VC. Les livrables intéressent les utilisateurs qui paient l’abonnement.
Le SEO de catégorie, lui, se joue sur des requêtes transactionnelles : agent pour créer une app, alternative à Replit, outil de vibe coding, assistant qui livre un site. Manus a l’avantage d’un nom déjà cherché. Elle a le défi d’associer ce nom à la fiabilité plutôt qu’au soap opera du rachat.
Risques qui peuvent casser la thèse des 4 milliards
Le premier risque est commercial : un trou d’air d’ARR après la suppression de données et la confusion de marque. Le deuxième est concurrentiel : les labs américains accélèrent sur les agents d’exécution. Le troisième est politique : un nouveau durcissement des règles d’investissement ou d’export. Le quatrième est humain : retenir les chercheurs après un déménagement, un deal fantôme et une remise à zéro partielle.
Le cinquième risque, trop souvent oublié, est produit. Si l’agent impressionne en démo mais échoue sur des projets longs, le multiple fond. Les marchés privés pardonnent un veto d’État plus facilement qu’un taux d’abandon à la troisième itération.
Enfin, la préparation d’IPO à Hong Kong introduit une discipline nouvelle : reporting, gouvernance, exposition médiatique permanente. Certaines cultures de scale-up IA supportent mal cette lumière. D’autres s’en servent comme d’un accélérateur de recrutement.
Ce que cette affaire dit de la communication digitale en 2026
Nous sommes entrés dans une ère où le communiqué de levée de fonds n’est plus un PDF vaniteux. C’est un acte géopolitique. Chaque logo d’investisseur raconte une alliance. Chaque phrase sur la résidence des données raconte une peur. Chaque invitation à exporter ses fichiers raconte une faille.
Les marques tech qui gagneront cette séquence seront celles qui parlent clair aux trois publics à la fois : l’utilisateur qui veut créer, l’acheteur entreprise qui veut auditer, l’investisseur qui veut une option de sortie. Manus, contrainte par les événements, n’a plus le luxe de l’ambiguïté. C’est peut-être, paradoxalement, une chance narrative.
Les médias spécialisés continueront de suivre le closing réel, le montant final, la présence confirmée de CATL et d’IDG, et le calendrier de restructuration. Tant que Manus ne s’exprime pas officiellement, la prudence s’impose. Le cadre factuel rappelé par TechCrunch reste celui d’discussions, pas d’une opération close.
Une indépendance qui vaut plus cher que le mariage manqué
Résumons le film sans enjoliver. Une startup d’agents IA séduit le monde avec une démo. Elle part à Singapour. Meta s’apprête à l’acheter autour de deux milliards. Pékin bloque. Les actionnaires historiques aident à racheter. Des données post-acquisition sont effacées. L’équipe fondatrice reprend la main. Un tour de 500 millions à 4 milliards se négocie. Hong Kong apparaît comme horizon de cote. Le produit, lui, reste dans la même catégorie que les stars américaines du « build with AI ».
Si le tour se fait, Manus deviendra le symbole d’une IA asiatique capable de refuser — ou de se voir refuser — l’absorption occidentale, puis de se revaloriser. Si le tour échoue ou se réduit, ce sera le symbole inverse : celui d’une prime géopolitique trop généreuse par rapport à un choc d’usage. Dans les deux cas, les équipes marketing, produit et finance ont matière à réécrire leurs playbooks.
Les agents ne sont plus une mode de slide deck. Ils sont un théâtre où se croisent revenus récurrents, contrôles d’État, tables d’investisseurs et mémoire des utilisateurs. Manus n’a pas choisi d’être ce théâtre. Elle y est. La suite se jugera moins aux interviews qu’aux projets que ses agents arriveront encore à livrer, demain matin, pour un marketeur pressé, un fondateur bootstrappé ou une usine qui veut automatiser une tâche ingrate. C’est à cette aune, plus qu’au chiffre rond de quatre milliards, que l’indépendance vaudra réellement quelque chose.
Repères pour suivre le dossier sans se laisser hypnotiser par le chiffre
Quand une valorisation double en quelques mois après un deal cassé, le réflexe naturel est de commenter le prix. Le réflexe utile est de commenter les conditions de possibilité du prix. Y a-t-il encore 100 millions d’ARR, ou davantage ? Le taux de rétention a-t-il tenu après l’injonction d’export ? Les fondateurs ont-ils un pacte d’actionnaires qui protège l’indépendance opérationnelle ? La propriété intellectuelle est-elle clairement localisée ? Les industriels du tour apporteront-ils des pilotes réels, pas seulement un chèque ?
Ces questions valent pour Manus. Elles valent pour toute scale-up d’IA générative qui se rêve en plateforme d’exécution. Le marché n’a plus besoin d’une énième prédiction sur la mort du logiciel classique. Il a besoin de preuves que l’agent survit au contact du réel : budgets, juristes, usines, régulateurs, utilisateurs fatigués des resets de comptes.
L’histoire vient à peine de basculer du chapitre « acquisition » au chapitre « autonomie capitalisée ». C’est le plus intéressant. C’est aussi le plus fragile. Entre Singapour, Hong Kong, les fonds de Pékin et les habitudes des makers du monde entier, Manus va devoir prouver qu’un agent peut avoir une patrie réglementaire sans perdre son public. Peu de briefs de communication digitale sont aussi denses. Peu de tests grandeur nature existent pour la prochaine génération de startups qui, demain, se verront elles aussi désirer puis interdire par un géant d’un autre bloc.