
Et si le prochain centre de calcul de votre entreprise n’était ni un hangar climatisé en Virginie, ni un rack loué à l’heure, mais un boîtier qui tourne déjà au-dessus de vos têtes ? La question semblait encore spéculative il y a deux ans. Elle ne l’est plus tout à fait. Un fondateur kényan-américain, passé par le cloud d’un géant californien puis par un réseau de communications en orbite basse, vient de lever 8 millions de dollars pour un pari très précis : ne pas construire de satellite, mais le logiciel qui transforme ceux des autres en machines capables de faire tourner de l’intelligence artificielle. L’histoire de Satlyt n’est pas seulement une levée de fonds spatiale. C’est un cas d’école pour quiconque vend des logiciels, des données ou de l’automatisation : parfois, le marché ne se gagne pas en possédant l’infrastructure, mais en devenant la couche que tout le monde a intérêt à installer.
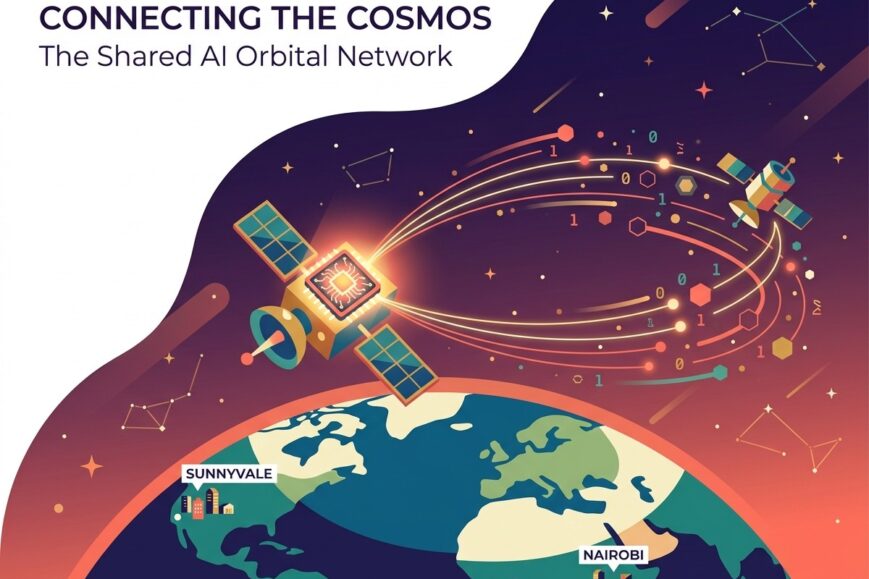
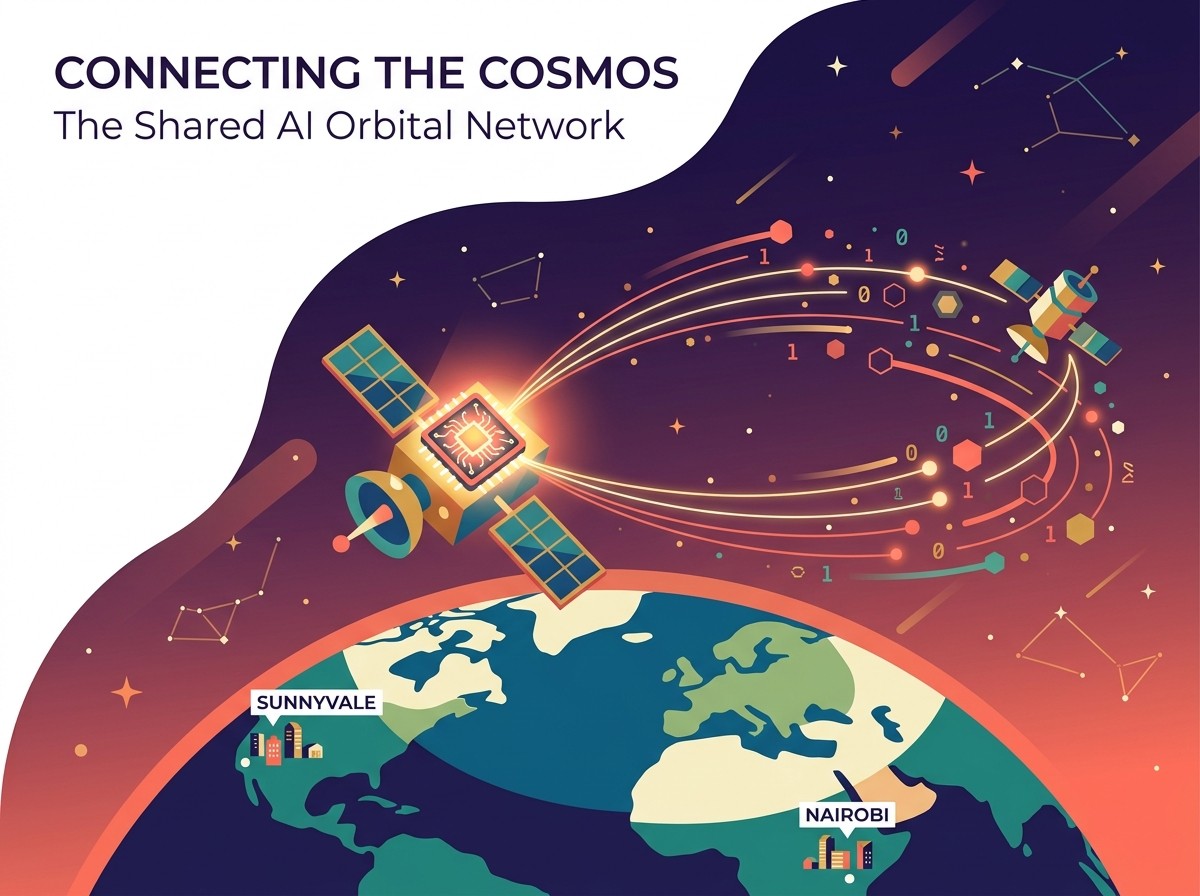
Rama Afullo raconte qu’il a vu venir les centres de données orbitaux avant que le sujet n’envahisse les slides des grands groupes. Ingénieur, il a travaillé dans l’activité cloud de Google, puis brièvement, en 2024, sur le réseau Starlink chez SpaceX. Deux maisons où l’on sait compter les watts, les latences et les coûts de transmission. Deux maisons où, selon lui, l’idée a été refusée en interne. Il est sorti, a cofondé Satlyt, installé entre Sunnyvale et Nairobi, et vient d’annoncer ce tour d’amorçage en exclusivité à TechCrunch. Le calendrier a un goût d’ironie utile : SpaceX s’est depuis engagé à fond sur les data centers en orbite, et le logiciel de Satlyt doit décoller le même jour, sur une fusée SpaceX, aux côtés du premier prototype du projet de centre de données spatial de Google, baptisé Project Suncatcher.
Quand Deux Non Deviennent Une Entreprise
Les fondateurs aiment raconter le refus. Ici, le refus est le produit. Afullo dit avoir tenté de porter le sujet à l’intérieur de SpaceX, puis à l’intérieur de Google. Les deux réponses ont été négatives. Ce n’est pas un détail de storytelling. C’est la structure même du marché qu’il attaque. Les opérateurs de constellations ont une priorité : faire voler, communiquer, tenir les engagements de capacité. Les géants du cloud ont une priorité : remplir des régions terrestres déjà amorties, négocier l’énergie, vendre des instances. Glisser des charges d’intelligence artificielle sur des engins qui ne leur appartiennent pas, avec des contraintes thermiques, radiatives et réglementaires très différentes, n’était la feuille de route de personne.
Le départ n’est donc pas une rupture de ego. C’est un arbitrage de focus. Quand une idée est vraie mais mal alignée avec le cœur de métier de l’employeur, elle ne meurt pas toujours. Elle change de véhicule. Satlyt naît de cette friction. Le siège californien place l’équipe près des donneurs d’ordres, des fonds et des intégrateurs. Le bureau de Nairobi ancre le projet dans un pays qui a déjà prouvé, avec les paiements mobiles et les constellations de connectivité, qu’on peut sauter une génération d’infrastructure. Pour une audience marketing et business, le signal est clair : la crédibilité d’une startup deeptech ne se joue plus seulement à Palo Alto. Elle se joue dans la capacité à recruter, tester et raconter depuis plusieurs fuseaux.
Quand j’étais chez SpaceX, j’ai essayé de porter ça en interne. On m’a dit non. Quand j’étais chez Google, j’ai essayé de porter ça en interne. On m’a dit non.
– Rama Afullo, cofondateur de Satlyt, cité par TechCrunch
Ce double refus éclaire aussi le timing de la levée. Annoncer 8 millions au moment où les anciens employeurs accélèrent sur le même horizon n’est pas un hasard de calendrier. C’est la preuve que l’intuition était partagée, mais que la forme du produit ne l’était pas. Eux veulent des vaisseaux, des grappes, parfois des usines en orbite. Lui veut une couche logicielle. La différence n’est pas cosmétique. Elle décide de qui encaisse le risque de lancement, qui subit le goulot d’étranglement des fusées, et qui peut signer avec plusieurs constructeurs à la fois.
Ne Pas Construire Le Téléphone, Construire Le Système
Satlyt ne prévoit pas de fabriquer son propre engin. L’équipe écrit le logiciel qui fait tourner des modèles d’intelligence artificielle à bord, et qui doit, à terme, répartir de gros calculs entre plusieurs satellites. Afullo compare cette posture à celle de VMware ou de Snowflake : des plateformes qui laissent les clients exécuter des logiciels complexes sans avoir à gérer la machine en dessous. L’image qu’il choisit pour les géants est encore plus parlante pour un public produit.
Ceux qui, comme SpaceX, font des centres de données orbitaux, s’ils sont l’iPhone, nous construirons Android : un écosystème ouvert, intégré horizontalement.
– Rama Afullo
La métaphore mérite d’être prise au sérieux, pas comme un slogan. L’iPhone contrôle le matériel, la boutique et une partie de l’expérience. Android s’est répandu parce qu’il permettait à des dizaines de fabricants de proposer un téléphone intelligent sans réécrire le système. Dans l’espace, l’équivalent du fabricant, ce sont les constructeurs de plateformes, les opérateurs de constellations, les jeunes sociétés indiennes ou américaines qui vendent déjà de la puissance de calcul embarquée. Satlyt veut être la couche commune. Si le pari tient, un client n’a pas à choisir un seul propriétaire de flotte pour faire tourner une charge. Il choisit un logiciel qui sait parler à plusieurs engins.
Pour une direction marketing ou une équipe data, la traduction est immédiate. On ne vend pas « un satellite ». On vend la promesse que le calcul se fait là où la donnée naît, sans que l’acheteur ait à devenir opérateur spatial. C’est le même mouvement que le cloud terrestre a accompli face aux salles serveurs privées, puis que les plateformes data ont accompli face aux entrepôts bricolés. La différence, c’est l’environnement : vide, radiations, fenêtres de communication courtes, énergie solaire intermittente, et un coût de descente des données vers le sol qui reste le vrai juge de paix.
Pourquoi Le Downlink Est Le Vrai Ennemi Du Budget
Un satellite d’observation ou de télécoms ne souffre pas d’abord d’un manque d’idées. Il souffre d’un tuyau. Envoyer des données vers la Terre, le fameux downlink, est cher, souvent lent, et soumis à des passages au-dessus des stations. Pendant des décennies, la parade a été simple : enregistrer, attendre, déverser, laisser les contrôleurs au sol interpréter. Ce modèle tient tant que les volumes restent modestes et que l’humain peut attendre. Il casse dès que l’on parle de flux d’images, de télémétrie dense, ou de décisions qui doivent intervenir avant le prochain passage.
Satlyt place son premier marché exactement là. Pas dans le fantasme d’un ChatGPT qui répond depuis l’orbite à des millions d’utilisateurs. Dans les économies d’exploitation. Un engin dépend encore, pour une anomalie, d’une équipe au sol. Si un modèle embarqué peut qualifier l’incident, résumer le journal, ou ne renvoyer que l’extrait utile, la facture de transmission baisse et le temps de réaction aussi. Le fondateur chiffre ce type de gain en centaines de milliers de dollars par satellite et par an. Même en prenant le chiffre comme un ordre de grandeur commercial, et non comme un audit, la logique est saine : le logiciel se rembourse sur un poste que les opérateurs connaissent déjà, le lien descendant, avant même de promettre de nouveaux revenus.
C’est un enseignement de pricing que beaucoup de startups deeptech oublient. Le premier client n’achète pas la vision à dix ans. Il achète un delta sur une ligne qu’il subit déjà. Ici, la ligne s’appelle bande passante, créneaux de station, heures d’ingénieurs de vol. Réduire de plus de 60 % la taille d’un message lié à des erreurs logicielles de bord, comme Satlyt le revendique après un vol d’essai, parle plus fort qu’un schéma d’architecture. Le marketing de cette catégorie ne devrait donc pas ouvrir sur « l’avenir de l’humanité en orbite ». Il devrait ouvrir sur le coût évité du prochain passage.
Deux Vols Déjà, Et Un Modèle Gemma À Bord
La société affirme avoir déjà fait voler son logiciel sur deux missions de démonstration. Le cas le plus parlant, plus tôt dans l’année, concerne le modèle Gemma de Google DeepMind, déployé sur un engin opéré par Momentus. Le modèle a réduit de plus de 60 % le volume d’une transmission consacrée à des erreurs logicielles embarquées. On est loin d’un entraînement de grand modèle. On est dans l’inférence utile : lire un journal, condenser, ne garder que ce qui change la décision.
Ce choix de modèle n’est pas anodin pour les équipes qui déploient déjà des grands modèles de langage en interne. Gemma appartient à la famille des modèles ouverts et relativement compacts, pensés pour tourner hors des clusters géants. Le faire tenir dans un calculateur de vol, c’est accepter des compromis : quantification, fenêtre de contexte courte, tâches étroites. C’est aussi la seule voie réaliste tant que les GPU de haute puissance restent rares en orbite. Satlyt ne prétend pas, à ce stade, remplacer un centre terrestre. Il prétend que certaines décisions n’ont plus de raison de redescendre.
Pour un responsable data, la leçon est transposable hors de l’espace. Partout où la donnée naît loin du centre — usine, flotte de véhicules, caméras de terrain, objets connectés — le même arbitrage se pose. Tout envoyer coûte. Tout traiter sur place exige un modèle assez petit, une supervision claire, et une journalisation qui reste auditable. L’orbite rend seulement le coût du transport plus visible. Les marketeurs qui vendent de l’edge computing auraient intérêt à emprunter ce vocabulaire de contrainte, plutôt que celui de la magie.
Le Vol De La Semaine : Trois Clients, Un Engin, Zéro Flotte Propre
Le lancement annoncé pour cette semaine installe le logiciel sur un engin construit par TakeMe2Space, jeune société indienne qui conçoit du matériel de calcul pour satellites. Trois clients partagent la démonstration. La NASA paie pour tester des protocoles de cloud computing dans l’espace. Stellerian, startup tournée vers la surveillance orbitale, veut éprouver des charges de traitement d’image, autrement dit le suivi d’objets en orbite. TakeMe2Space elle-même veut montrer que sa plateforme peut héberger le logiciel d’un tiers.
Cette répartition est plus instructive que le nom de la fusée. Elle dessine trois moteurs de demande qui ne se ressemblent pas, et qu’une équipe commerciale devra traiter avec des discours distincts.
Le client institutionnel achète une preuve de protocole. Il veut savoir si l’on peut orchestrer du calcul comme on orchestre un cloud, avec des règles d’isolation, de reprise et de traçabilité, dans un milieu où le lien coupe. Le discours n’est pas « plus d’intelligence ». Il est « conformité, répétabilité, interface ». Les cycles sont longs, les cahiers des charges épais, mais une référence de ce type débloque ensuite des industriels qui n’auraient pas signé sur une plaquette.
Le client applicatif, ici tourné vers la surveillance, achète un résultat sur des images. Détecter, classer, ne renvoyer que les vignettes ou les alertes. C’est le cas d’usage le plus proche de ce que les directions marketing comprennent déjà : moins de brut, plus de signal. La valeur se mesure en objets correctement suivis et en mégaoctets non transmis.
Le constructeur, enfin, achète une vitrine. Montrer que son calculateur n’est pas un composant muet, mais un hôte. Satlyt devient alors un argument de vente pour le matériel d’un autre. C’est exactement le modèle Android : le système rend le téléphone du fabricant plus désirable, sans que le fabricant ait écrit le système.
Ce Que La Démonstration Doit Prouver, Et Ce Qu’elle Ne Prouve Pas
Un vol partagé est une excellente pièce de théâtre commerciale. Ce n’est pas encore un produit récurrent. Il faut distinguer trois niveaux de preuve, sous peine de survendre la nouvelle à un comité d’investissement ou à un client.
- Preuve d’embarquement : le logiciel démarre, survit au lancement, parle au calculateur, produit une sortie exploitable. C’est le ticket d’entrée. Satlyt le revendique déjà sur deux missions, et le rejoue cette semaine.
- Preuve d’économie : le volume descendu baisse d’un pourcentage mesurable, sur une charge réelle, pendant une durée qui dépasse la démo. Le chiffre de 60 % sur un message d’erreurs va dans ce sens, mais il faudra le répliquer sur des images et de la télémétrie.
- Preuve de plateforme : deux engins différents exécutent une charge coordonnée, avec une facturation, une isolation et une reprise. C’est le palier annoncé pour l’an prochain, pas celui de cette semaine.
Confondre ces trois niveaux est le réflexe classique des annonces spatiales. Un marketeur honnête les sépare. Un investisseur aussi. Le tour de 8 millions finance surtout le passage du premier au deuxième, et la préparation du troisième. Il ne finance pas une constellation.
Huit Millions, Un Astronaute, Et Une Thèse Volontairement Modeste
Le tour d’amorçage est mené par Non Sibi Ventures, fonds basé à Houston. Bernard Harris, associé, a été astronaute à la NASA pendant plus de vingt ans. Ce n’est pas un faire-valoir. Dans un secteur où les slides promettent des usines orbitales, un fonds qui a vu des missions réelles sert de filtre. Kent Lucas, autre associé, formule la thèse d’une phrase qui devrait être épinglée dans toutes les salles de pitch deeptech : on n’a pas besoin de centres de données dans l’espace pour que Rama réussisse largement. La croissance peut simplement suivre le nombre de satellites qui partent.
Nous n’avons pas besoin de data centers dans l’espace pour que Rama soit largement gagnant. Cela peut simplement être tiré par le nombre de satellites qui montent.
– Kent Lucas, associé chez Non Sibi Ventures
Cette phrase est une stratégie de risque. Les data centers orbitaux « pleine puissance » butent sur deux murs : une économie encore incertaine, et un goulot de lancements. Google estime d’ailleurs, dans une analyse relayée par la même rédaction, qu’il faudrait un nombre très élevé de vols de Starship avant que ces centres ne sortent vraiment de terre, ou plutôt d’orbite. Satlyt se place en deçà de ce mur. Tant que des satellites partent, et tant qu’une fraction d’entre eux embarque un calculateur capable d’inférence, le logiciel a un hôte. Le revenu n’attend pas la méga-constellation de calcul.
Pour un lecteur investisseur ou un fondateur qui prépare sa propre série, le montage est à copier dans l’esprit, pas dans le secteur. Découpler la thèse de croissance de la thèse la plus fragile du marché. Vendre d’abord l’usage qui marche avec l’infrastructure déjà financée par d’autres. Garder la vision large comme option, pas comme condition de survie. Huit millions ne construisent pas une usine orbitale. Ils paient une équipe logicielle, des intégrations, des campagnes d’essai, et le temps de convaincre des opérateurs que le logiciel n’est pas un risque de plus à bord.
Le Satellite Comme Service Qui Rapporte
La phrase commerciale la plus nette d’Afullo ne parle pas de modèles. Elle parle de revenu. L’idée, dit-il, est de transformer le satellite du client en service managé qui génère de l’argent. Autrement dit : le propriétaire de l’engin ne se contente plus de remplir sa mission primaire, observation, télécoms, démonstration scientifique. Il loue les cycles libres, ou une partition isolée, à des charges tierces, et Satlyt opère la couche qui rend cette location possible.
On reconnaît le schéma des places de marché d’infrastructure. Le camion qui revient à vide, l’entrepôt à moitié plein, le GPU inactif la nuit. En orbite, le « vide » est plus cruel, parce que le capital est déjà dépensé au lancement, et que chaque orbite non monétisée ne se rattrape pas. Un logiciel qui remplit les creux sans compromettre la mission primaire change la fiche de rentabilité d’un opérateur. C’est là que le discours marketing doit rester discipliné. Promettre un rendement sans chiffrer la part de puissance réellement libre, la priorité de la mission, et le risque de contention, c’est s’exposer au premier incident.
L’étape suivante, annoncée pour l’an prochain, consiste à montrer un système partagé, un cloud, à cheval sur deux satellites distincts. Si l’essai tient, Satlyt peut se présenter comme fournisseur tiers de calcul orbital auprès des constructeurs, sans posséder la flotte. C’est le moment où la comparaison avec Snowflake cesse d’être une image et devient un contrat : qui planifie la charge, qui garantit l’isolation, qui facture le cycle, qui assume la panne quand l’un des deux nœuds passe en éclipse ou perd le lien.
Vingt Pour Cent Des Satellites, Ou Une Ambition À Décoder
Afullo espère être présent sur 20 % des satellites d’ici la fin de la décennie. Il parie qu’à cette échéance, presque chaque constructeur embarquera des GPU ou des processeurs avancés. Sa formule est volontairement provocante : envoyer un satellite sans GPU, c’est déjà se faire du tort. Pris au pied de la lettre, le chiffre est un objectif commercial, pas une prévision d’analyste. Pris comme signal, il dit autre chose. Le calcul avancé quitte le statut d’option scientifique pour devenir un composant de série, au même titre que l’émetteur ou le panneau.
Vingt pour cent d’une flotte mondiale, si la flotte continue de croître, représente des centaines d’intégrations, des versions à maintenir, des certifications à renouveler. Une équipe financée par un seed ne livre pas cela seule. Elle le livre si les constructeurs intègrent le logiciel en usine, comme on intègre un système d’exploitation. D’où l’insistance sur l’écosystème ouvert. Le pourcentage n’est crédible que si le coût d’adoption pour le constructeur reste inférieur au coût de développer sa propre pile d’inférence. C’est le vrai champ de bataille des dix-huit prochains mois : documentation, kits, preuves de non-régression, et un modèle de licence qui ne fait pas peur aux juristes des opérateurs.
Le Paysage : Géants, Startups Matériel, Et La Couche Du Milieu
Satlyt ne court pas seul. SpaceX pousse ses propres centres orbitaux. Google prépare Project Suncatcher, dont le premier prototype partage justement ce vol. Des startups comme Starcloud ou Cowboy Space Company visent, elles, la construction d’engins. Le positionnement de Satlyt se définit par soustraction : pas de coque, pas de lanceur, pas de promesse de mégawatts. Une pile logicielle qui doit tourner chez les uns et les autres.
Cette place du milieu est confortable tant que les géants n’imposent pas un système fermé, et fragile s’ils le font. L’histoire d’Android n’est pas seulement une histoire de part de marché. C’est une histoire de timing : le système ouvert s’est installé avant que chaque fabricant n’ait les moyens d’écrire le sien, et avant qu’un seul acteur ne verrouille les magasins. En orbite, la fenêtre est ouverte parce que les GPU de bord restent rares et hétérogènes. Elle se refermera si un opérateur dominant impose son environnement d’exécution comme condition d’emport.
Pour les équipes produit qui observent la scène, trois questions valent mieux qu’un classement de logos. Qui possède le lien radio, donc le droit de priorité sur la bande passante ? Qui certifie le logiciel de vol, donc le droit de veto sur une mise à jour ? Qui facture le client final, donc la relation ? Satlyt peut gagner la troisième sans jamais toucher les deux premières, à condition que les contrats le disent. Sinon, il reste un composant invisible, utile, mais sans pricing power.
Ce Que Les Équipes Marketing Peuvent En Tirer Dès Maintenant
Le sujet semble lointain pour une agence, un SaaS ou une marque. Il ne l’est pas, dès lors qu’on le lit comme un cas de positionnement. Plusieurs réflexes se transposent sans parler de fusées.
D’abord, vendre la couche plutôt que l’actif. Les marques qui réussissent dans les écosystèmes ne possèdent pas toujours le point de contact. Elles possèdent la règle qui rend les points de contact interchangeables. Un outil d’automatisation marketing qui fonctionne sur trois CRM bat souvent un outil splendide verrouillé sur un seul. Satlyt applique cette règle à des engins qui coûtent des dizaines de millions à mettre en orbite. L’échelle change, pas le principe.
Ensuite, ancrer la promesse sur un coût que le client mesure déjà. Le downlink est l’équivalent spatial du coût d’acquisition ou du coût de stockage brut. Tant que le discours reste sur « l’intelligence », le comité achat hésite. Dès qu’il passe sur des mégaoctets évités et des heures d’astreinte en moins, la conversation change de pièce. Les pages produit des outils d’IA gagneraient à imiter cette discipline : un avant, un après, une unité que le directeur financier reconnaît.
Enfin, assumer une ambition chiffrée sans en faire la condition du premier contrat. Vingt pour cent des satellites en fin de décennie est un cap de récit. Le contrat de cette semaine, lui, tient sur trois charges précises, dont une payée par une agence publique. Les deux niveaux cohabitent. Les startups qui n’ont que le cap fatiguent leurs prospects. Celles qui n’ont que le petit contrat peinent à lever. Satlyt, dans le récit rapporté par TechCrunch, tient les deux bouts.
Données, Souveraineté, Et Le Nouveau Lieu Du Calcul
Faire tourner un modèle au-dessus d’un territoire pose des questions que les politiques de données terrestres n’ont pas encore bien cadrées. Où est traitée l’image ? Qui est responsable d’une décision prise pendant une perte de lien ? Le journal d’inférence redescend-il, ou seulement l’alerte ? Pour la surveillance orbitale, le sujet est sensible : suivre des objets, c’est parfois suivre des actifs militaires ou commerciaux. Pour une marque qui enverrait un jour des charges de traitement, la question de la résidence des données ne disparaît pas sous prétexte qu’il n’y a pas de bâtiment.
Satlyt n’a pas, dans ce qui a été rendu public, publié une doctrine complète sur ces points. C’est normal à ce stade. Ce n’est pas anodin pour la suite. Les opérateurs européens, les agences, et les industriels de la défense achèteront la couche logicielle seulement s’ils peuvent imposer des politiques : pas d’entraînement sur les données de mission, chiffrement des journaux, effacement à bord, liste blanche de modèles. Le « Android de l’orbite » ne sera ouvert que dans les limites de ces politiques. Un écosystème ouvert n’est pas un écosystème sans règles. C’est un écosystème dont les règles sont publiées.
Les directions juridiques et les responsables de la conformité devraient lire cette levée comme un avertissement utile. Le edge ne s’arrête plus à l’usine ou au téléphone. Il monte. Les clauses de sous-traitance, de localisation et d’audit vont devoir nommer des engins, pas seulement des régions cloud. Ceux qui rédigent ces clauses aujourd’hui prendront de l’avance sur ceux qui découvriront le sujet au moment d’un appel d’offres.
Économie Réelle : Ce Qui Tient Sans Méga-Constellation
Le scénario prudent, celui que le fonds met en avant, repose sur une courbe déjà engagée : plus de satellites, plus de capteurs, plus de pression sur les liens descendants. Dans ce scénario, Satlyt n’a pas besoin que l’orbite devienne un Azure. Il a besoin que quelques dizaines d’opérateurs acceptent d’embarquer une pile d’inférence standard, d’abord pour leurs propres anomalies et leurs propres images, ensuite pour des charges invitées.
Le scénario ambitieux, celui des data centers orbitaux, exige autre chose : de l’énergie abondante, du refroidissement, des lancements fréquents, une latence acceptable vers les utilisateurs au sol, et un prix du cycle inférieur ou égal au terrestre une fois tout compté, y compris le remplacement des engins. Rien dans la levée de Satlyt ne tranche ce débat. La société se contente de ne pas en dépendre. C’est une forme de sagesse commerciale rare dans un secteur qui vit de récits à vingt ans.
Entre les deux, il existe un milieu déjà tangible. Le traitement sélectif d’images de surveillance. La condensation de télémétrie. L’aide au diagnostic d’anomalies. La démonstration de protocoles pour des agences. Aucun de ces usages ne réclame un GPU de dernière génération en grappe. Tous réclament un logiciel fiable, une intégration soignée, et un opérateur qui accepte de partager un peu de puissance. C’est le terrain de jeu réel des douze à vingt-quatre prochains mois.
Risques Que Le Récit De Levée Laisse Dans L’ombre
Un article utile ne s’arrête pas au montant. Plusieurs risques méritent d’être nommés, parce qu’ils décideront si la couche logicielle devient un standard ou un essai de plus.
Le risque d’intégration d’abord. Chaque plateforme de vol a ses bus, ses systèmes d’exploitation temps réel, ses règles de mise à jour. Un logiciel qui a volé sur Momentus ne vole pas automatiquement sur TakeMe2Space, encore moins sur une constellation commerciale verrouillée. Le coût marginal d’un nouveau portage peut manger la marge du seed si les kits ne sont pas industrialisés.
Le risque de priorité ensuite. La mission primaire de l’opérateur passera toujours avant la charge invitée. Un cloud orbital tiers n’aura de capacité vendable que les miettes garanties par contrat. Sans un mécanisme clair de réservation, la promesse de revenu partagé reste un slide.
Le risque réglementaire aussi. Exporter un logiciel d’inférence, surtout s’il touche à la surveillance d’objets, peut tomber sous des contrôles. Une société entre la Californie et le Kenya devra naviguer entre régimes. Ce n’est pas un détail administratif. C’est un délai commercial.
Le risque de captation, enfin. Si un géant qui lance déjà les engins décide que son environnement d’exécution est obligatoire, la couche ouverte se retrouve en option. La parade est la même que dans le logiciel terrestre : être déjà installé, être déjà mesuré, être déjà dans le processus d’usine du constructeur intermédiaire. D’où l’intérêt du vol avec TakeMe2Space, qui n’est pas un géant, et qui a besoin d’un logiciel tiers pour prouver qu’il est un hôte.
Une Grille Simple Pour Lire Les Prochaines Annonces
Les mois qui viennent vont produire d’autres communiqués, d’autres vols, d’autres comparaisons avec les géants du cloud. Pour ne pas confondre démonstration et produit, une grille courte suffit.
- L’hôte est-il nommé, et le logiciel est-il le sien ou celui d’un tiers ?
- La charge est-elle une inférence étroite, ou une promesse de calcul général ?
- Le gain est-il chiffré en volume transmis, en temps de réaction, ou seulement en « intelligence » ?
- Combien d’engins distincts sont réellement coordonnés, pas seulement cités ?
- Qui paie : une agence pour un protocole, un opérateur pour une économie, un client final pour un résultat ?
- La mise à jour du modèle peut-elle se faire sans redescendre tout le journal ?
Appliquée à Satlyt aujourd’hui, la grille donne un tableau cohérent avec un seed, pas avec une licorne spatiale. Hôtes tiers. Inférence étroite, dont un Gemma embarqué. Un gain de volume déjà cité. Coordination multi-satellites encore devant. Payeurs mixtes, dont une agence. C’est sain. C’est même plus convaincant qu’un récit qui cocherait toutes les cases trop tôt.
Nairobi, Sunnyvale, Et La Carte Des Talents
Impliquer Nairobi n’est pas un ornement. Le Kenya a une génération d’ingénieurs habitués aux contraintes de réseau, aux paiements à faible marge, et aux déploiements qui doivent marcher sans hotline de luxe. Le spatial commercial a longtemps recruté dans un cercle étroit de centres historiques. Ouvrir un second siège dans une capitale africaine, pour une société qui vend du logiciel de vol, envoie un message de recrutement autant qu’un message de marché. Les opérateurs de constellations qui couvrent le continent seront plus sensibles à une équipe qui n’existe pas seulement en Californie.
Sunnyvale, de son côté, reste le lieu où l’on croise les anciens collègues, les fonds, et les intégrateurs hardware. La double implantation est un produit en soi. Elle dit que le calcul orbital n’est pas un sujet réservé aux pas de tir. Elle dit aussi que le support, la documentation et peut-être une partie de l’annotation de cas de test peuvent vivre sur un fuseau différent de celui des lancements. Pour les startups deeptech européennes qui hésitent encore à ouvrir hors de leur capitale, le schéma mérite d’être observé : pas une filiale commerciale vide, un lieu où l’on construit.
Disrupt, Le Battlefield, Et Le Rôle Du Récit Public
Satlyt figure parmi les jeunes sociétés retenues pour le volet Battlefield de Disrupt, le rendez-vous que TechCrunch tient mi-octobre à San Francisco. Être sur cette scène n’ajoute pas un client spatial. Cela ajoute une audience d’investisseurs généralistes, de responsables produit et de journalistes qui ne lisent pas les revues de propulsion. Pour une couche logicielle, cette audience compte. Le standard ne se gagne pas seulement dans les salles blanches. Il se gagne quand des donneurs d’ordres qui ne lanceront jamais de fusée comprennent malgré tout à quoi sert le logiciel, et en parlent à leurs fournisseurs de données.
C’est un point souvent sous-estimé par les équipes techniques. Le premier prescripteur d’un outil d’inférence embarquée peut être un responsable de l’imagerie dans une entreprise d’assurance, d’agriculture ou de logistique, qui en a assez de payer des téraoctets pour en exploiter une fraction. Il ne signera pas le contrat de vol. Il demandera à son fournisseur d’images si le traitement peut se faire avant la descente. Ce genre de question, répétée, crée le marché de Satlyt plus sûrement qu’un schéma de constellation.
Ce Que Cela Change Pour Les Métiers De La Donnée
Les équipes data et marketing automation vivent déjà un déplacement du calcul vers la périphérie : scoring dans le navigateur, personnalisation sur l’appareil, filtrage des événements avant l’entrepôt. L’orbite est une périphérie extrême, mais les règles de conception se ressemblent. On définit une tâche étroite. On choisit un modèle qui tient dans l’enveloppe. On journalise la décision, pas le flux. On prévoit un mode dégradé quand le lien manque. On mesure le coût évité, pas le nombre de paramètres.
Ceux qui construisent des pipelines d’images satellitaires pour des clients — suivi de récoltes, de chantiers, de trafic maritime — sont les premiers concernés. Aujourd’hui, ils achètent souvent du brut ou du prétraité au sol. Demain, une partie du prétraité pourra être négociée comme une option d’emport. Le cahier des charges changera : précision attendue, taux de faux positifs acceptable à bord, format de l’alerte, délai maximal avant descente. Les agences et les intégrateurs qui sauront écrire ces cahiers avant les autres prendront la main sur la spécification, donc sur la marge.
Il n’est pas nécessaire de croire aux usines orbitales pour préparer cette spécification. Il suffit de croire que le lien descendant restera le goulot, et que quelqu’un, quelque part, proposera de le soulager moyennant une licence. Satlyt est l’un des noms de cette proposition. Il n’est pas le seul. Il est, en revanche, l’un des plus explicites sur le refus de posséder l’engin.
Comment Présenter Le Sujet Sans Tomber Dans La Science-Fiction
Les rédactions et les équipes contenu vont être tentées par l’image du data center qui flotte. L’image est forte, et elle est en partie occupée par d’autres acteurs. Pour parler de Satlyt sans se tromper de produit, mieux vaut une scène plus sobre : un journal de bord qui maigrit, une image qui ne descend pas entière, deux engins qui se partagent une file d’attente. Le vocabulaire utile est celui de l’exploitation, pas celui de la conquête.
Quelques formulations tiennent la route devant un lecteur exigeant. « Logiciel d’inférence pour calculateurs de vol. » « Réduction du volume descendu. » « Couche commune à plusieurs constructeurs. » « Essai de répartition entre deux satellites l’an prochain. » D’autres formulations fatiguent : « Internet de l’espace », « cloud infini », « fin des data centers terrestres ». Rien dans les faits publics ne soutient ces raccourcis. Les garder, c’est offrir au lecteur informé une raison de fermer l’onglet.
La même hygiène vaut pour les decks internes. Un comité qui finance une veille technologique ou un partenariat data a besoin du delta, du calendrier, et du nom de l’hôte. Il n’a pas besoin d’une citation sur l’iPhone, sauf pour comprendre le positionnement concurrentiel. La métaphore est bonne en ouverture. Elle ne remplace pas le schéma d’intégration.
Le Fil Qu’il Faut Retenir
Satlyt lève 8 millions pour écrire le logiciel qui fait tourner des modèles sur les satellites des autres, après deux refus internes chez d’anciens employeurs devenus, depuis, des acteurs visibles du calcul orbital. Le produit d’aujourd’hui est une économie de transmission et une aide à la décision de bord, illustrée par un Gemma qui a allégé un message d’erreurs de plus de 60 %. Le produit de demain, encore à démontrer, est un calcul partagé entre engins distincts, vendu comme service managé. Le fonds qui mène le tour assume une thèse modeste : la croissance peut suivre le nombre de satellites lancés, sans attendre que les data centers spatiaux soient rentables. L’objectif affiché, 20 % des engins en fin de décennie, n’a de sens que si les constructeurs intègrent la couche plutôt que de la réécrire.
Pour une audience de startups, de marketing et de technologie, l’histoire vaut moins par ses kilomètres d’altitude que par sa structure. Refus aligné sur le cœur de métier des géants. Produit qui se branche sur une dépense existante. Preuves de vol avant la grande promesse. Clients mélangés, institutionnel, applicatif, constructeur. Ambition d’écosystème plutôt que d’actif. C’est une façon de construire une entreprise dans un secteur bruyant. Elle ne garantit rien. Elle évite au moins de faire dépendre la paie du mois prochain du nombre de fois où une fusée géante devra décoller.
La prochaine pièce à regarder n’est pas un nouveau montant. C’est le compte-rendu du vol avec TakeMe2Space : est-ce que les trois charges ont produit une sortie, est-ce que le volume réellement descendu a bougé, est-ce que le constructeur peut dire à un quatrième client que l’hôte est prêt. Si ces réponses sont positives, le seed aura fait son travail. Si elles sont mitigées, le secteur aura quand même appris quelque chose d’utile : l’orbite ne pardonne pas les démos incomplètes, et le marché du logiciel de bord se gagnera sur des journaux de vol, pas sur des métaphores.