
Et si le plus grand marché du monde n’attendait plus seulement un QR code pour payer ? Selon TechCrunch, Apple s’apprête à lancer Apple Pay en Inde dès aujourd’hui, avec Axis Bank comme premier partenaire bancaire. L’annonce paraît simple. Elle ne l’est pas. Dans un pays où l’Unified Payments Interface a transformé le paiement en geste quasi quotidien, un service fondé sur la carte arrive comme un objet étrange : premium, fermé, négocié banque par banque, et limité dès le premier jour. Pour les équipes marketing, les startups fintech et les directions e-commerce, ce n’est pas une simple nouveauté produit. C’est un test grandeur nature : un géant peut-il monétiser une base iPhone aisée sans affronter de front le système public qui domine déjà les flux ?
Ce Que L’On Sait Du Lancement
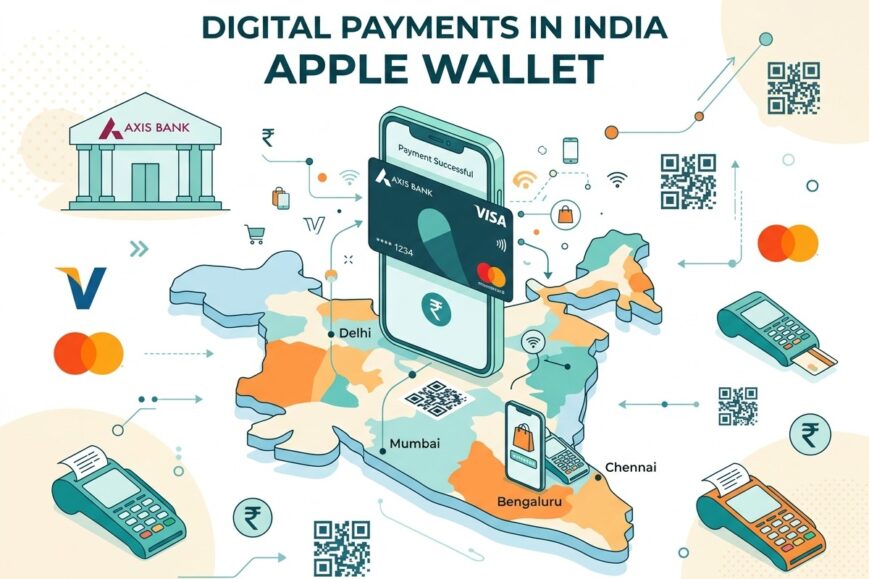
Les sources citées par TechCrunch décrivent un déploiement volontairement étroit. Apple Pay devrait d’abord fonctionner avec des cartes Axis Bank éligibles, sur les réseaux Visa et Mastercard. Le réseau local RuPay reste hors du périmètre initial. L’acceptation ne sera pas nationale au sens fort du terme : seuls les commerçants et les terminaux déjà activés pour le service pourront encaisser. Autrement dit, un client pourra payer sans friction dans un magasin et échouer trois rues plus loin, selon que l’acquéreur a ou non branché l’infrastructure.
Le scénario d’usage au lancement est classique pour Apple : ajouter une carte de crédit dans l’application Wallet, payer en ligne, puis tenter le sans contact en point de vente. Rien de révolutionnaire sur le papier. Tout l’enjeu se joue ailleurs, dans la cartographie des banques, des marges et des habitudes. Reuters avait déjà évoqué un calendrier autour d’octobre, centré sur les cartes de crédit Axis Bank. Les sources du jour avancent une mise en service dès ce mardi, toujours avec le même partenaire.
Apple Pay will initially support eligible Axis Bank cards on Visa and Mastercard, but not India’s homegrown RuPay network.
– Sources citées par TechCrunch
Apple, Axis Bank, HDFC Bank, ICICI Bank et SBI Card n’ont pas commenté. Ce silence n’est pas anodin. Il confirme que le sujet n’est pas seulement technique. Il est commercial. Et dans la finance indienne, le commercial se mesure en points de base.
Pourquoi L’Inde N’Est Pas Un Marché « Carte »
Aux États-Unis, Apple Pay s’est greffé sur une culture déjà saturée de cartes. En Inde, le boom digital s’est construit autrement. L’UPI permet un virement instantané de compte à compte, souvent via un QR code, sans passer par une carte. Le geste est devenu banal : scanner, confirmer, partir. Pas de plastique, pas de réseau international obligatoire, pas de parcours Wallet à configurer. Le volume digital du pays repose largement sur ce rail public.
Apple Pay, lui, reste un produit card-based. Il exige que chaque émetteur intègre le service, que les acquéreurs activent les terminaux, que les schémas Visa ou Mastercard soient dans la boucle. Cette architecture multiplie les interlocuteurs. Elle ralentit le déploiement. Elle crée des zones grises d’acceptation. Pour un marketeur habitué à promettre « disponible partout », le message devient plus délicat : disponible chez Axis, sur certains réseaux, dans certains points de vente.
Cette différence n’invalide pas le lancement. Elle le recadre. Apple n’essaie pas, du moins au départ, de remplacer l’UPI dans les paiements de masse. La firme vise un segment plus étroit : des utilisateurs d’iPhone, souvent plus aisés, plus susceptibles de détenir une carte premium, plus sensibles à un parcours intégré dans l’écosystème Apple. Le volume total peut rester modeste. La valeur unitaire, elle, peut être élevée.
Vingt Points De Base, Et Tout Se Complique
Le point de friction le plus parlant n’est pas le NFC. C’est la commission. Apple chercherait environ 20 points de base sur les transactions. Dans la couche paiements, la marge disponible tournerait autour de 40 à 50 points de base. Prélever la moitié, ou presque, n’est pas un détail comptable. C’est un partage de valeur que plusieurs grandes banques indiennes n’ont pas encore accepté.
Selon les mêmes sources, HDFC Bank, ICICI Bank et SBI Card ne devraient pas être présents au lancement. Les discussions commerciales continuent. Le modèle tarifaire d’Apple Pay dans d’autres pays n’a rien d’exotique. Mais l’Inde n’est pas « un autre pays » : l’UPI a habitué le marché à des parcours très bas coût, parfois quasi gratuits pour l’utilisateur final. Demander une redevance significative sur un flux carte, déjà moins dominant, demande une justification claire.
Pour Apple, cette redevance n’est pas un accessoire. Elle ouvre une voie de monétisation au-delà de la vente d’appareils. L’Inde pèse déjà dans la production d’iPhone et dans le mix valeur des smartphones. Ajouter un prélèvement sur les paiements, même de niche, transforme chaque utilisateur Wallet en source récurrente. Pour les banques, la question est inverse : pourquoi céder une part de marge si le volume reste limité et si l’UPI capte déjà l’essentiel des usages quotidiens ?
Axis Bank, Tête De Pont Et Signal Marketing
Choisir Axis Bank comme premier partenaire n’est pas seulement une décision opérationnelle. C’est un récit. Une banque s’engage, active des cartes Visa et Mastercard, ouvre le Wallet, assume les premiers bugs d’acceptation. Les autres observent. Si les clients premium réagissent, si le taux d’activation grimpe, si les commerçants haut de gamme demandent le terminal compatible, la pression commerciale bascule. Si l’expérience reste inégale, les négociations avec HDFC, ICICI et SBI Card peuvent s’éterniser.
Pour une direction marketing bancaire, le dossier mélange image de marque et économie unitaire. Être « la banque d’Apple Pay » attire une clientèle iPhone. Cela nourrit un discours modernité, international, premium. Mais chaque transaction cède une commission. Il faut donc viser des cartes à forte contribution, des usages e-commerce, des tickets moyens élevés, pas le chai du coin payé en UPI.
Les équipes produit devront aussi expliquer clairement ce qui marche et ce qui ne marche pas. Pas de RuPay au départ. Pas tous les TPE. Pas toutes les banques. Un message trop large crée de la déception. Un message trop étroit tue l’envie. Le bon positionnement se situe entre les deux : un service pensé pour une minorité à fort pouvoir d’achat, pas un clone d’UPI.
Une Acceptation Patchwork, Un Risque D’Expérience
Un détail opérationnel mérite d’être relu deux fois. Une transaction Apple Pay peut réussir sur un terminal géré par un prestataire indépendant qui a activé le service, puis échouer chez un commerçant dont la banque acquéreuse n’a rien branché. L’utilisateur, lui, ne voit qu’un iPhone et une carte ajoutée. Il ne connaît pas la carte des acquéreurs. Il juge l’échec comme un échec d’Apple, ou d’Axis, pas comme un trou d’infrastructure.
Ce patchwork est classique dans les lancements de wallets carte. Il devient plus visible dans un pays où l’UPI a habitué le public à une couverture très large via QR. Comparer les deux standards d’expérience est cruel pour Apple Pay. D’où l’intérêt, pour les marchands, de traiter le sujet comme un projet d’activation ciblée plutôt que comme un badge « on accepte tout ».
- Identifier les enseignes fréquentées par les détenteurs d’iPhone et de cartes premium.
- Vérifier l’acquéreur et l’activation réelle des terminaux, pas seulement le discours commercial.
- Prévoir un plan B visible en caisse : UPI, carte physique, autre wallet.
- Former les équipes de vente à expliquer l’échec sans accuser le client.
- Mesurer le taux de succès par enseigne avant toute campagne nationale.
Les marketplaces et sites e-commerce ont un avantage : le parcours en ligne dépend moins du terminal de rue. Ajouter Apple Pay comme option de checkout pour les cartes Axis compatibles peut offrir un gain de conversion sur un segment précis, surtout mobile Safari. En magasin, la prudence s’impose.
L’Iphone Comme Levier, Pas Comme Masse
Apple pèserait 28 % du marché smartphone indien en valeur en 2025, contre 23 % un an plus tôt, d’après des chiffres Counterpoint déjà relayés. Ce n’est pas une domination en volume. C’est une domination en mix. Les iPhone captent une part disproportionnée de la valeur. Leurs propriétaires correspondent souvent au profil cartes haut de gamme. C’est précisément le public pour lequel un wallet Apple a du sens.
Le pays représente déjà environ un quart de la production mondiale d’iPhone. Cette part pourrait monter vers 30 à 35 % d’ici cinq ans, selon des propos d’un responsable gouvernemental rapportés par Business Standard. Fabrication locale, retail, parts de valeur : Apple n’arrive pas en touriste. Apple Pay s’ajoute à une stratégie d’ancrage. Moins un produit isolé qu’une couche de services autour d’une base déjà rentable.
Pour une startup qui vend aux early adopters indiens, ce contexte change le brief. Un parcours « Apple first » peut devenir un argument de différenciation, à condition de ne pas abandonner UPI. Le bon schéma n’est pas Wallet contre QR. C’est Wallet pour le haut de panier, QR pour le reste.
Ce Que Cela Change Pour Les Startups Et Le E-Commerce
Les équipes produit n’ont pas besoin d’attendre une couverture nationale pour décider. Elles ont besoin d’une hypothèse de conversion. Si une part mesurable du trafic mobile vient d’iPhone, si le panier moyen de ces sessions dépasse la moyenne, si la carte Axis Visa ou Mastercard est déjà fréquente dans le fichier, alors un bouton Apple Pay mérite un sprint. Sinon, le chantier peut attendre que d’autres banques rejoignent le service.
Côté acquisition, le storytelling « on accepte Apple Pay » parlera surtout à une audience urbaine, internationale, sensible à la marque Apple. Côté fidélisation, l’effet sera limité tant que l’acceptation reste irrégulière. Mieux vaut l’utiliser comme preuve de modernité dans une landing page premium que comme promesse de paiement universel.
Les fintech qui vendent de l’acceptation aux commerçants tiennent là un argument de vente… et un risque opérationnel. Activer Apple Pay trop tôt sans cartographie des TPE crée du support. L’activer trop tard laisse Axis et quelques enseignes capter le récit. La fenêtre est étroite.
UPI Reste Le Standard, Apple Pay Devient Le Complement
Il serait tentant d’écrire qu’Apple vient « défier » l’UPI. Le dossier publié aujourd’hui dit autre chose. Apple entre par la porte étroite des cartes internationales, dans un marché dont le quotidien digital passe par un rail public. Les deux systèmes ne jouent pas la même pièce. L’un vise l’ubiquité à bas coût. L’autre vise le confort d’un écosystème fermé, pour une clientèle déjà équipée.
Cette coexistence peut durer. Elle peut même servir Apple : rester niche n’empêche pas d’être rentable si la commission tient et si la base iPhone grandit. Elle peut aussi frustrer si les utilisateurs comparent chaque échec NFC à la fluidité d’un QR. La communication devra donc éviter l’emphase. Promettre moins, tenir mieux.
Even if Apple Pay remains a niche service, the economics could still make India meaningful for Apple.
– Analyse relayée par TechCrunch
Négociations Bancaires : Le Vrai Calendrier
Le calendrier public parle d’un lancement. Le calendrier réel parlera d’adhésions successives. Tant que HDFC, ICICI et SBI Card restent à l’écart, Apple Pay en Inde ressemble à une bêta contrôlée. Chaque nouvelle banque élargit le fichier cartes, donc le volume, donc le pouvoir de négociation… ou au contraire révèle que 20 points de base restent inacceptables.
Les directions financières des banques regarderont trois indicateurs : activation Wallet, ticket moyen, cannibalisation éventuelle d’autres flux carte. Les directions marketing regarderont la part d’iPhone dans leur base affluent. Si ces deux lectures convergent, d’autres logos suivront. Sinon, Axis restera longtemps seul sur la photo.
RuPay, absent au départ, reste un non-dit stratégique. Intégrer le réseau local élargirait l’audience. Cela complexifierait aussi le modèle et les discussions avec l’écosystème indien. Pour l’instant, Apple privilégie les rails qu’il connaît à l’international. C’est cohérent. Ce n’est pas exhaustif.
Implications Pour La Communication Digitale
Un lancement aussi contraint impose une discipline de message. Pas de claim universel. Pas de comparaison agressive avec l’UPI. Plutôt une pédagogie de périmètre : qui peut l’utiliser, où, avec quelle carte, pour quel type d’achat. Les campagnes les plus efficaces viseront des audiences déjà iPhone, déjà Axis, déjà à l’aise avec Visa ou Mastercard.
Les contenus utiles ressemblent moins à un teaser qu’à un guide. Tutoriel d’ajout de carte. Liste d’enseignes confirmées. FAQ sur les échecs en caisse. Comparatif honnête avec le QR. Ce type de pièce rassure plus qu’une keynote. Elle réduit aussi le coût support.
- Segmenter les campagnes sur possesseurs d’iPhone et clients Axis.
- Mettre le périmètre en premier, le rêve de marque ensuite.
- Documenter l’échec possible en point de vente pour éviter le bad buzz.
- Tester le checkout mobile avant toute pub performance large.
Les marques internationales présentes en Inde peuvent traiter Apple Pay comme un signal de standing, au même titre qu’un rayon Apple Shop ou qu’une campagne iPhone. Les marques locales de masse n’ont pas la même urgence. Leur client paie déjà en UPI. Ajouter un rail carte premium est un plus, pas une priorité de survie.
Une Lecture Business, Au-Delà Du Gadget
Derrière le communiqué informel du jour, trois stratégies se croisent. Apple cherche un revenu de services sur une base iPhone qui monte en valeur. Axis cherche un avantage d’image et un accès à cette base. Les grandes banques restantes cherchent à ne pas brader leur marge. Le public, lui, continuera de scanner des QR pour l’essentiel de ses journées.
Le succès ne se lira donc pas au nombre de transactions nationales. Il se lira à la densité d’usage chez les clients Axis équipés d’iPhone, à la qualité d’acceptation dans quelques verticales — voyage, luxe, électronique, e-commerce — et à la vitesse à laquelle d’autres émetteurs cèdent sur le tarif. Un succès étroit peut suffire à Apple. Un succès trop étroit peut lasser les banques.
Pour les observateurs du marketing et de la tech, le dossier vaut surtout comme étude de cas : comment introduire un produit mondial dans un marché qui a déjà inventé son standard local, moins cher, plus simple, plus répandu. La réponse d’Apple n’est pas de tout remplacer. Elle est de s’insérer par le haut, quitte à rester longtemps partiel.
Points De Vigilance Pour Les Semaines Qui Viennent
Les prochaines heures diront si le lancement « today » se confirme dans les stores et les Wallet des clients Axis. Ensuite viendront les captures d’écran, les premiers refus en caisse, les précisions sur les cartes éligibles. Il faudra distinguer communication et réalité terrain. Un service peut être « lancé » tout en restant invisible pour la majorité des iPhone du pays.
Surveiller aussi le silence des autres banques. Un communiqué d’ICICI ou de HDFC changerait la lecture du dossier plus qu’une campagne Axis. Surveiller RuPay. Surveiller les prestataires d’acceptation. Surveiller le ton des utilisateurs aisés : s’ils trouvent le parcours élégant, Apple aura son récit premium. S’ils racontent des échecs à répétition, le produit restera une anecdote de lancements incomplets.
Enfin, relire les 20 points de base comme un prix politique autant qu’un prix économique. Dans un marché éduqué à l’UPI, toute commission visible devient un sujet public. Apple peut tenir son modèle mondial. Les banques indiennes peuvent tenir le leur. Le compromis, s’il arrive, écrira la deuxième partie de l’histoire, plus importante que le jour J.
En Résumé Pour Décider Vite
Apple Pay entre en Inde par Axis Bank, via Visa et Mastercard, sans RuPay au départ, avec une acceptation inégale et une commission qui refroidit encore plusieurs grands émetteurs. L’UPI demeure le rail de masse. Le Wallet vise une minorité iPhone à fort potentiel de valeur. Pour un site e-commerce ou une enseigne premium, l’intégration ciblée a du sens. Pour une offre grand public, UPI reste le centre de gravité.
Le marché indien n’avait pas besoin d’un clone d’Apple Pay pour payer. Il peut, en revanche, offrir à Apple une couche de services sur une base déjà précieuse. C’est moins spectaculaire qu’une conquête nationale. C’est plus fidèle aux chiffres. Et c’est, pour l’instant, la seule lecture raisonnable d’un lancement volontairement étroit, tel que le décrivent les sources de TechCrunch.