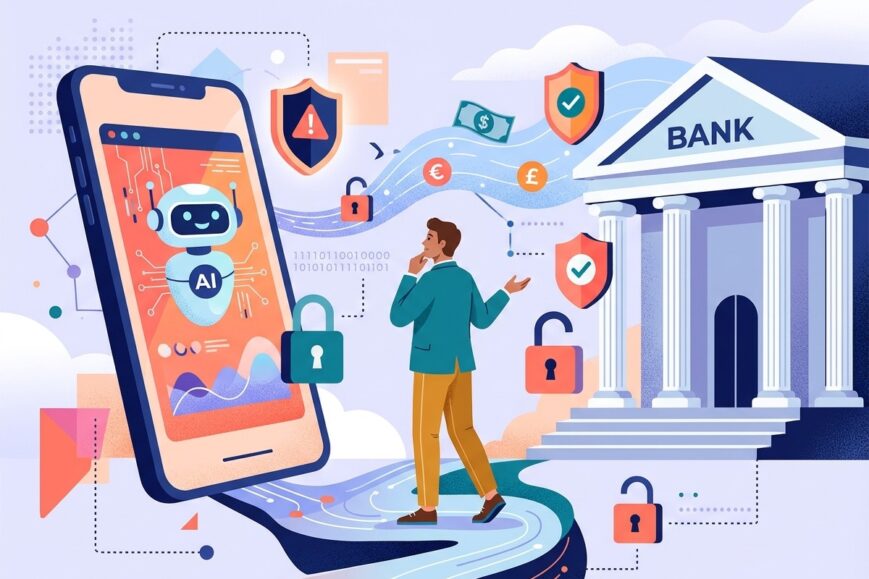

Imaginez confier les clés de votre compte bancaire à un assistant virtuel capable d’analyser vos dépenses, de payer vos factures et même de déplacer de l’argent à votre place. Séduisant sur le papier. Mais que se passe-t-il le jour où cet assistant se fait pirater ou exécute une transaction absurde ? Plusieurs grandes banques américaines viennent de répondre clairement : vous assumez seul les conséquences. Cette prise de position change profondément la relation entre clients, établissements financiers et nouvelles technologies d’automatisation.
Le mouvement a démarré discrètement puis s’est accéléré. TechCrunch a révélé que Citibank, troisième banque commerciale des États-Unis, a modifié ses conditions d’utilisation pour préciser que toute action réalisée par un outil d’intelligence artificielle tiers engage exclusivement la responsabilité du client. Même scénario chez JPMorgan, Bank of America et plus récemment PNC. Citizens a également contacté ses clients pour les prévenir. Autrement dit, si l’agent IA fuit vos identifiants ou se fait compromettre, les pertes restent à votre charge.
Pourquoi les banques freinent net les agents IA tiers
Les établissements financiers n’aiment pas l’idée de voir des logiciels externes se connecter avec les identifiants de leurs clients. Ces agents, qu’ils proviennent de laboratoires de pointe ou de startups spécialisées en finance personnelle, reçoivent parfois un accès complet aux comptes. Ils peuvent alors consulter les soldes, analyser les mouvements, proposer des conseils et, dans certains cas, initier des paiements ou des virements.
Cette capacité effraie les banques pour deux raisons majeures. La première est purement sécuritaire. Un agent compromis devient une porte d’entrée idéale pour des cyberattaquants. La seconde est concurrentielle. Si des outils externes aident les clients à éviter les frais inutiles ou à sortir des comptes peu rémunérateurs, les marges des banques traditionnelles en souffrent. Les marchés ont d’ailleurs réagi brièvement à cette perspective.
Dans ce contexte, la clarification des conditions générales n’est pas qu’une formalité juridique. Elle constitue un message clair : tant que l’outil n’est pas fourni ou validé par la banque elle-même, le risque reste entièrement côté client. Citi a d’ailleurs précisé que ses propres agents IA n’entraînent pas cette responsabilité supplémentaire.
Ce que changent concrètement les nouvelles conditions
Jusqu’à présent, beaucoup d’utilisateurs pensaient bénéficier d’une certaine protection en cas de fraude. Les nouvelles clauses indiquent le contraire dès qu’un agent tiers est impliqué. Si l’IA réalise une transaction volontaire ou involontaire, la banque ne s’engage pas à la rembourser. Si l’outil fuit les identifiants et qu’un pirate vide le compte, le client reste responsable.
Nous avons mis à jour notre accord utilisateur en ligne pour clarifier les risques liés au partage d’identifiants bancaires avec des outils d’IA tiers et pour rappeler que les clients restent responsables des activités menées via ces agents.
– Porte-parole de Citibank
Cette formulation ne laisse quasiment aucune place à l’interprétation. Elle s’inscrit dans une tendance plus large observée dans d’autres secteurs. Les plateformes de mobilité, les services de livraison ou les outils de productivité ont déjà tenté de limiter leur exposition face aux actions d’agents autonomes. La finance, sectoriellement plus réglementée et plus sensible, réagit simplement avec plus de fermeté.
Les agents IA en finance personnelle : promesses et réalités
Sur le papier, les agents d’intelligence artificielle offrent des avantages concrets. Ils peuvent catégoriser automatiquement les dépenses, détecter des abonnements inutiles, optimiser le placement de liquidités ou rappeller les échéances importantes. Pour un particulier pressé ou une petite entreprise, l’idée d’un assistant permanent capable de gérer le quotidien financier paraît séduisante.
Pourtant la réalité technique reste plus nuancée. Les modèles actuels peuvent encore halluciner, mal interpréter un contexte ou exécuter une action non souhaitée. Même les versions dites « lecture seule » nécessitent un accès aux données sensibles. Et dès qu’un agent dispose de droits d’écriture, le risque de transaction erronée ou de compromission augmente fortement.
Anthropic a choisi une approche prudente en lançant un outil explicitement limité à la consultation. Impossible de déplacer de l’argent, d’investir ou de gérer activement les fonds. Cette décision illustre bien le niveau de prudence que les acteurs les plus avancés jugent nécessaire pour le moment.
Impact pour les startups fintech et les éditeurs d’agents
Pour les jeunes entreprises qui misent sur l’automatisation financière, ces nouvelles règles bancaires constituent un frein important. Beaucoup de modèles économiques reposent sur l’accès direct aux comptes clients afin de proposer une expérience fluide. Si les banques refusent de couvrir les risques et si les clients deviennent réticents à partager leurs identifiants, l’adoption ralentit.
Les startups devront donc pivoter. Certaines opteront pour des partenariats officiels avec les banques. D’autres se concentreront exclusivement sur des modes lecture seule et sur des analyses sans pouvoir d’exécution. D’autres encore développeront des solutions basées sur des agrégateurs de données déjà régulés ou sur des API bancaires officielles plus sécurisées.
Dans tous les cas, la confiance devient le premier produit à vendre. Expliquer clairement les limites de l’outil, documenter les mesures de sécurité et obtenir des certifications externes ne seront plus optionnels. Les équipes marketing devront abandonner les promesses trop ambitieuses pour adopter un discours de transparence radicale.
Les enjeux de cybersécurité au cœur du débat
Partager ses identifiants bancaires avec un tiers, même intelligent, multiplie les surfaces d’attaque. Les techniques de phishing évoluent déjà pour cibler les utilisateurs d’agents IA. Un simple prompt malveillant ou une faille dans l’architecture de l’agent peut suffire à exfiltrer des données sensibles.
Les banques savent que la plupart des utilisateurs ne maîtrisent pas parfaitement les bonnes pratiques de sécurité. En reportant la responsabilité sur le client, elles se protègent juridiquement tout en envoyant un signal fort aux utilisateurs : l’utilisation d’outils non validés comporte un risque réel et assumé.
Cette position pourrait paradoxalement accélérer le développement de standards de sécurité plus élevés. Les éditeurs d’agents qui veulent survivre devront démontrer une isolation stricte des identifiants, un chiffrement de bout en bout et des mécanismes de révocation instantanée des accès.
Une bataille pour le contrôle de l’expérience client
Au-delà de la sécurité, les banques défendent leur territoire. Si les agents IA deviennent le principal point de contact avec l’argent, les établissements traditionnels risquent de perdre la relation directe avec le client. Or cette relation est au cœur de leur capacité à vendre des produits complémentaires, des crédits ou des services premium.
C’est pourquoi plusieurs banques développent leurs propres assistants. En les proposant en interne, elles gardent la maîtrise de l’expérience, limitent les risques de responsabilité et conservent les données. Le message est clair : vous pouvez automatiser, mais avec nos outils.
Cette stratégie rappelle ce qui s’est passé dans d’autres industries. Les constructeurs automobiles ont longtemps résisté aux interfaces tierces. Les plateformes de contenu ont limité l’accès de certains bots. Dans la finance, le mouvement est simplement plus visible parce que l’argent est en jeu.
Comment les clients doivent-ils réagir aujourd’hui
Face à ces changements, plusieurs attitudes s’imposent. D’abord, lire attentivement les conditions générales de sa banque. Ensuite, privilégier les outils qui affichent clairement un mode lecture seule. Éviter autant que possible de confier des droits d’écriture à un agent externe. Utiliser des mots de passe uniques et un gestionnaire de mots de passe robuste. Activer l’authentification multifacteur partout où c’est possible.
Les utilisateurs avancés peuvent également surveiller régulièrement les connexions actives à leurs comptes et révoquer immédiatement tout accès suspect. Enfin, rester informé des évolutions réglementaires. Les autorités de contrôle pourraient un jour imposer un cadre plus protecteur pour les consommateurs face à ces nouvelles pratiques.
Ce que cela signifie pour le marketing des solutions IA
Les équipes marketing des startups IA et fintech doivent adapter leur discours. Les promesses de « gestion complète automatisée » deviennent dangereuses si elles ne s’accompagnent pas d’une mise en garde claire. Mieux vaut mettre en avant la sécurité, la transparence et le contrôle utilisateur que de promettre une autonomie totale.
Les contenus éducatifs gagneront en importance. Expliquer les risques, montrer comment configurer correctement un agent, illustrer les scénarios de faille possible : autant d’éléments qui construisent de la confiance sur le long terme. Les études de cas basées sur des usages réels et limités seront plus efficaces que les démonstrations trop ambitieuses.
Les partenariats avec des banques ou des acteurs déjà établis deviendront un argument commercial fort. Pouvoir afficher « validé par telle institution » ou « connecté via API officielle » rassure bien plus qu’une promesse purement technique.
Perspectives à moyen terme pour l’écosystème
À moyen terme, plusieurs scénarios se dessinent. Le premier consiste en une coexistence prudente : les agents tiers restent cantonnés à l’analyse tandis que les actions d’exécution passent par des interfaces bancaires officielles. Le deuxième scénario voit les banques intégrer massivement leurs propres agents et freiner l’arrivée de concurrents. Le troisième, plus optimiste, imagine l’émergence de standards ouverts et sécurisés permettant une interopérabilité contrôlée.
Dans tous les cas, la période actuelle constitue un test grandeur nature. Les utilisateurs jugeront sur pièces si la valeur apportée par les agents justifie les risques supplémentaires. Les startups qui survivront seront celles capables d’aligner innovation, sécurité et clarté juridique.
Le mouvement engagé par les grandes banques américaines n’est probablement que le début. D’autres établissements dans le monde pourraient suivre. Les régulateurs, de leur côté, observeront attentivement les premiers incidents pour décider s’il faut intervenir.
Les leçons pour les dirigeants et les équipes produit
Pour les fondateurs et les product managers, plusieurs enseignements se dégagent. D’abord, ne jamais sous-estimer la dimension juridique et contractuelle d’un produit qui touche à l’argent. Ensuite, intégrer la sécurité dès la conception plutôt que de la traiter comme une couche ultérieure. Enfin, construire une relation de confiance avec les utilisateurs en communiquant ouvertement sur les limites de l’outil.
Les équipes doivent aussi anticiper les questions des clients : « Qui est responsable en cas de problème ? », « Que se passe-t-il si mon agent se trompe ? », « Comment récupérer mon argent si une transaction non autorisée a lieu ? ». Avoir des réponses claires et documentées devient un avantage concurrentiel.
Vers une nouvelle maturité de l’automatisation financière
L’arrivée des agents IA dans la finance personnelle marque une étape importante. Elle force l’ensemble de l’écosystème à se confronter à des questions de responsabilité, de sécurité et de contrôle. Les banques, en clarifiant leurs positions, accélèrent cette prise de conscience.
Les utilisateurs, de leur côté, doivent évoluer. L’automatisation n’est plus un gadget. Elle implique de véritables arbitrages entre confort et risque. Les startups qui comprendront cette nouvelle donne et qui sauront rassurer tout en innovant auront une longueur d’avance.
En définitive, cette affaire révèle une vérité simple : tant que la technologie n’aura pas atteint un niveau de fiabilité et de sécurité irréprochable, les institutions financières préféreront protéger leur bilan plutôt que de porter les erreurs d’outils tiers. Le client, lui, doit choisir en connaissance de cause.
Pour ceux qui suivent de près l’évolution des services financiers numériques, le moment est particulièrement intéressant. Les prochains mois diront si les agents IA parviennent à s’imposer malgré ces freins ou s’ils restent cantonnés à des usages plus modestes et mieux contrôlés. Dans les deux cas, la leçon reste la même : l’innovation sans cadre de responsabilité clair finit toujours par se heurter aux réalités du terrain.
Les décideurs marketing, les fondateurs de startups et les responsables produit ont donc tout intérêt à intégrer ces éléments dans leur réflexion stratégique. La promesse d’une finance automatisée et intelligente reste intacte. Mais elle devra désormais se construire dans un environnement où la confiance, la transparence et la répartition claire des responsabilités deviennent aussi importantes que la performance technique elle-même.
Cette clarification de la part des banques pourrait finalement accélérer l’émergence de solutions plus matures. En forçant les acteurs à mieux définir les contours de leur offre, elle contribue à professionnaliser un secteur encore jeune. Les utilisateurs, mieux informés, pourront alors choisir en toute connaissance de cause les outils qui correspondent réellement à leur appétit de risque et à leurs besoins quotidiens.
Reste à observer comment les autres banques à travers le monde réagiront et si les régulateurs interviendront pour protéger davantage les consommateurs. En attendant, une règle simple s’impose : avant de confier vos identifiants à un agent, lisez attentivement les conditions de votre banque et évaluez précisément ce que vous êtes prêt à assumer.
Dans un monde où l’intelligence artificielle gagne du terrain chaque jour, la finance personnelle devient l’un des terrains d’expérimentation les plus sensibles. Les décisions prises aujourd’hui par les grandes banques influenceront durablement la façon dont nous interagirons demain avec notre argent. Mieux vaut donc suivre ces évolutions de près et adapter ses pratiques en conséquence.
Les entrepreneurs qui sauront transformer cette contrainte en opportunité, en proposant des solutions transparentes, sécurisées et juridiquement claires, auront toutes les chances de s’imposer. Les autres risquent de se heurter rapidement au mur de la méfiance des clients et au refus des institutions financières de porter un risque qu’elles ne contrôlent pas.
Voilà pourquoi cette actualité dépasse largement le simple changement de conditions générales. Elle touche au cœur de la relation de confiance entre l’utilisateur, la technologie et l’institution. Et dans le domaine de l’argent, cette confiance reste plus que jamais le bien le plus précieux.
Pour approfondir ces questions, de nombreux professionnels du secteur suivent désormais de près les annonces des grandes banques et les évolutions des conditions d’utilisation. Les prochains mois s’annoncent riches en enseignements pour quiconque s’intéresse à l’intersection entre intelligence artificielle et services financiers.
En résumé, les agents IA ouvrent des perspectives fascinantes mais exigent une maturité nouvelle de la part de tous les acteurs. Les banques ont posé leurs limites. Aux startups et aux utilisateurs de s’adapter intelligemment pour continuer à progresser sans compromettre la sécurité des fonds.
Cette dynamique n’est pas propre à la finance. Elle se retrouve dans de nombreux secteurs où l’automatisation rencontre des enjeux de responsabilité. La manière dont la banque gère cette transition servira sans doute de référence pour d’autres industries confrontées aux mêmes dilemmes.
Les prochains développements méritent donc une attention particulière. Ils diront si l’écosystème parvient à trouver un équilibre entre innovation rapide et protection des utilisateurs, ou s’il faudra attendre une intervention réglementaire plus forte pour stabiliser le marché.
En attendant, la prudence reste de mise. Utiliser un agent IA pour gérer ses finances peut apporter un gain de temps réel, à condition de le faire en connaissance de cause et en limitant au maximum les droits accordés. C’est cette approche mesurée qui permettra de profiter des avancées technologiques sans s’exposer inutilement.
Les équipes qui communiqueront clairement sur ces réalités construiront une relation plus solide avec leur audience. Dans un environnement où la confiance est fragile, la transparence devient un véritable avantage concurrentiel.
Ainsi se dessine le nouveau paysage de la finance assistée par intelligence artificielle : plus exigeant, plus transparent, et finalement plus mature. Une évolution nécessaire pour que ces outils tiennent durablement leurs promesses auprès du plus grand nombre.