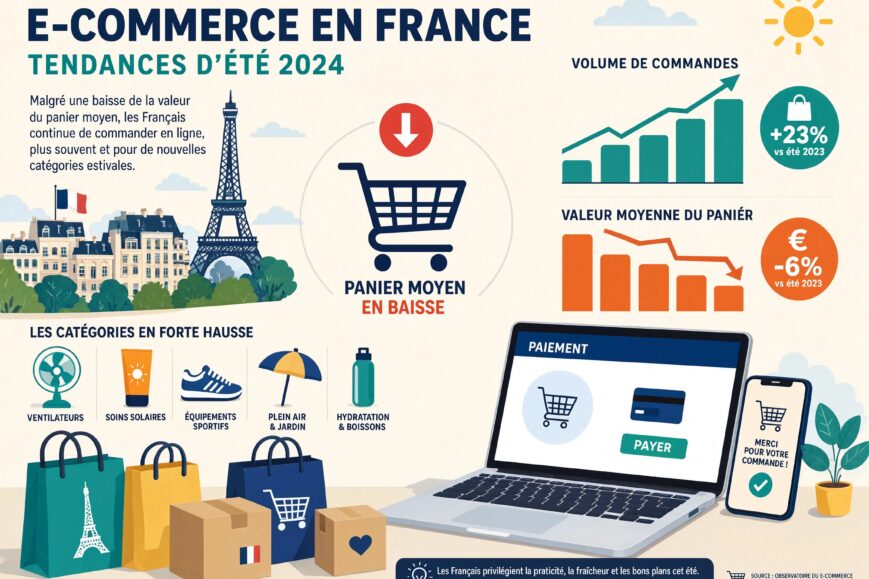

52,2 milliards d’euros de ventes en ligne au deuxième trimestre 2026, et pourtant un sentiment étrange côté marchands : on vend plus souvent, mais chaque ticket pèse moins. Publiés le 21 septembre par la Fevad, les derniers chiffres du e-commerce en France racontent moins une explosion qu’un glissement de comportement. Les Français n’ont pas déserté le digital. Ils ont simplement appris à fragmenter leurs achats, à comparer plus longtemps et à valider surtout quand une promotion tombe. Pour une startup, une DNVB ou un retailer qui pilote son P&L au centime près, ce n’est pas un détail statistique. C’est un changement d’équation économique.
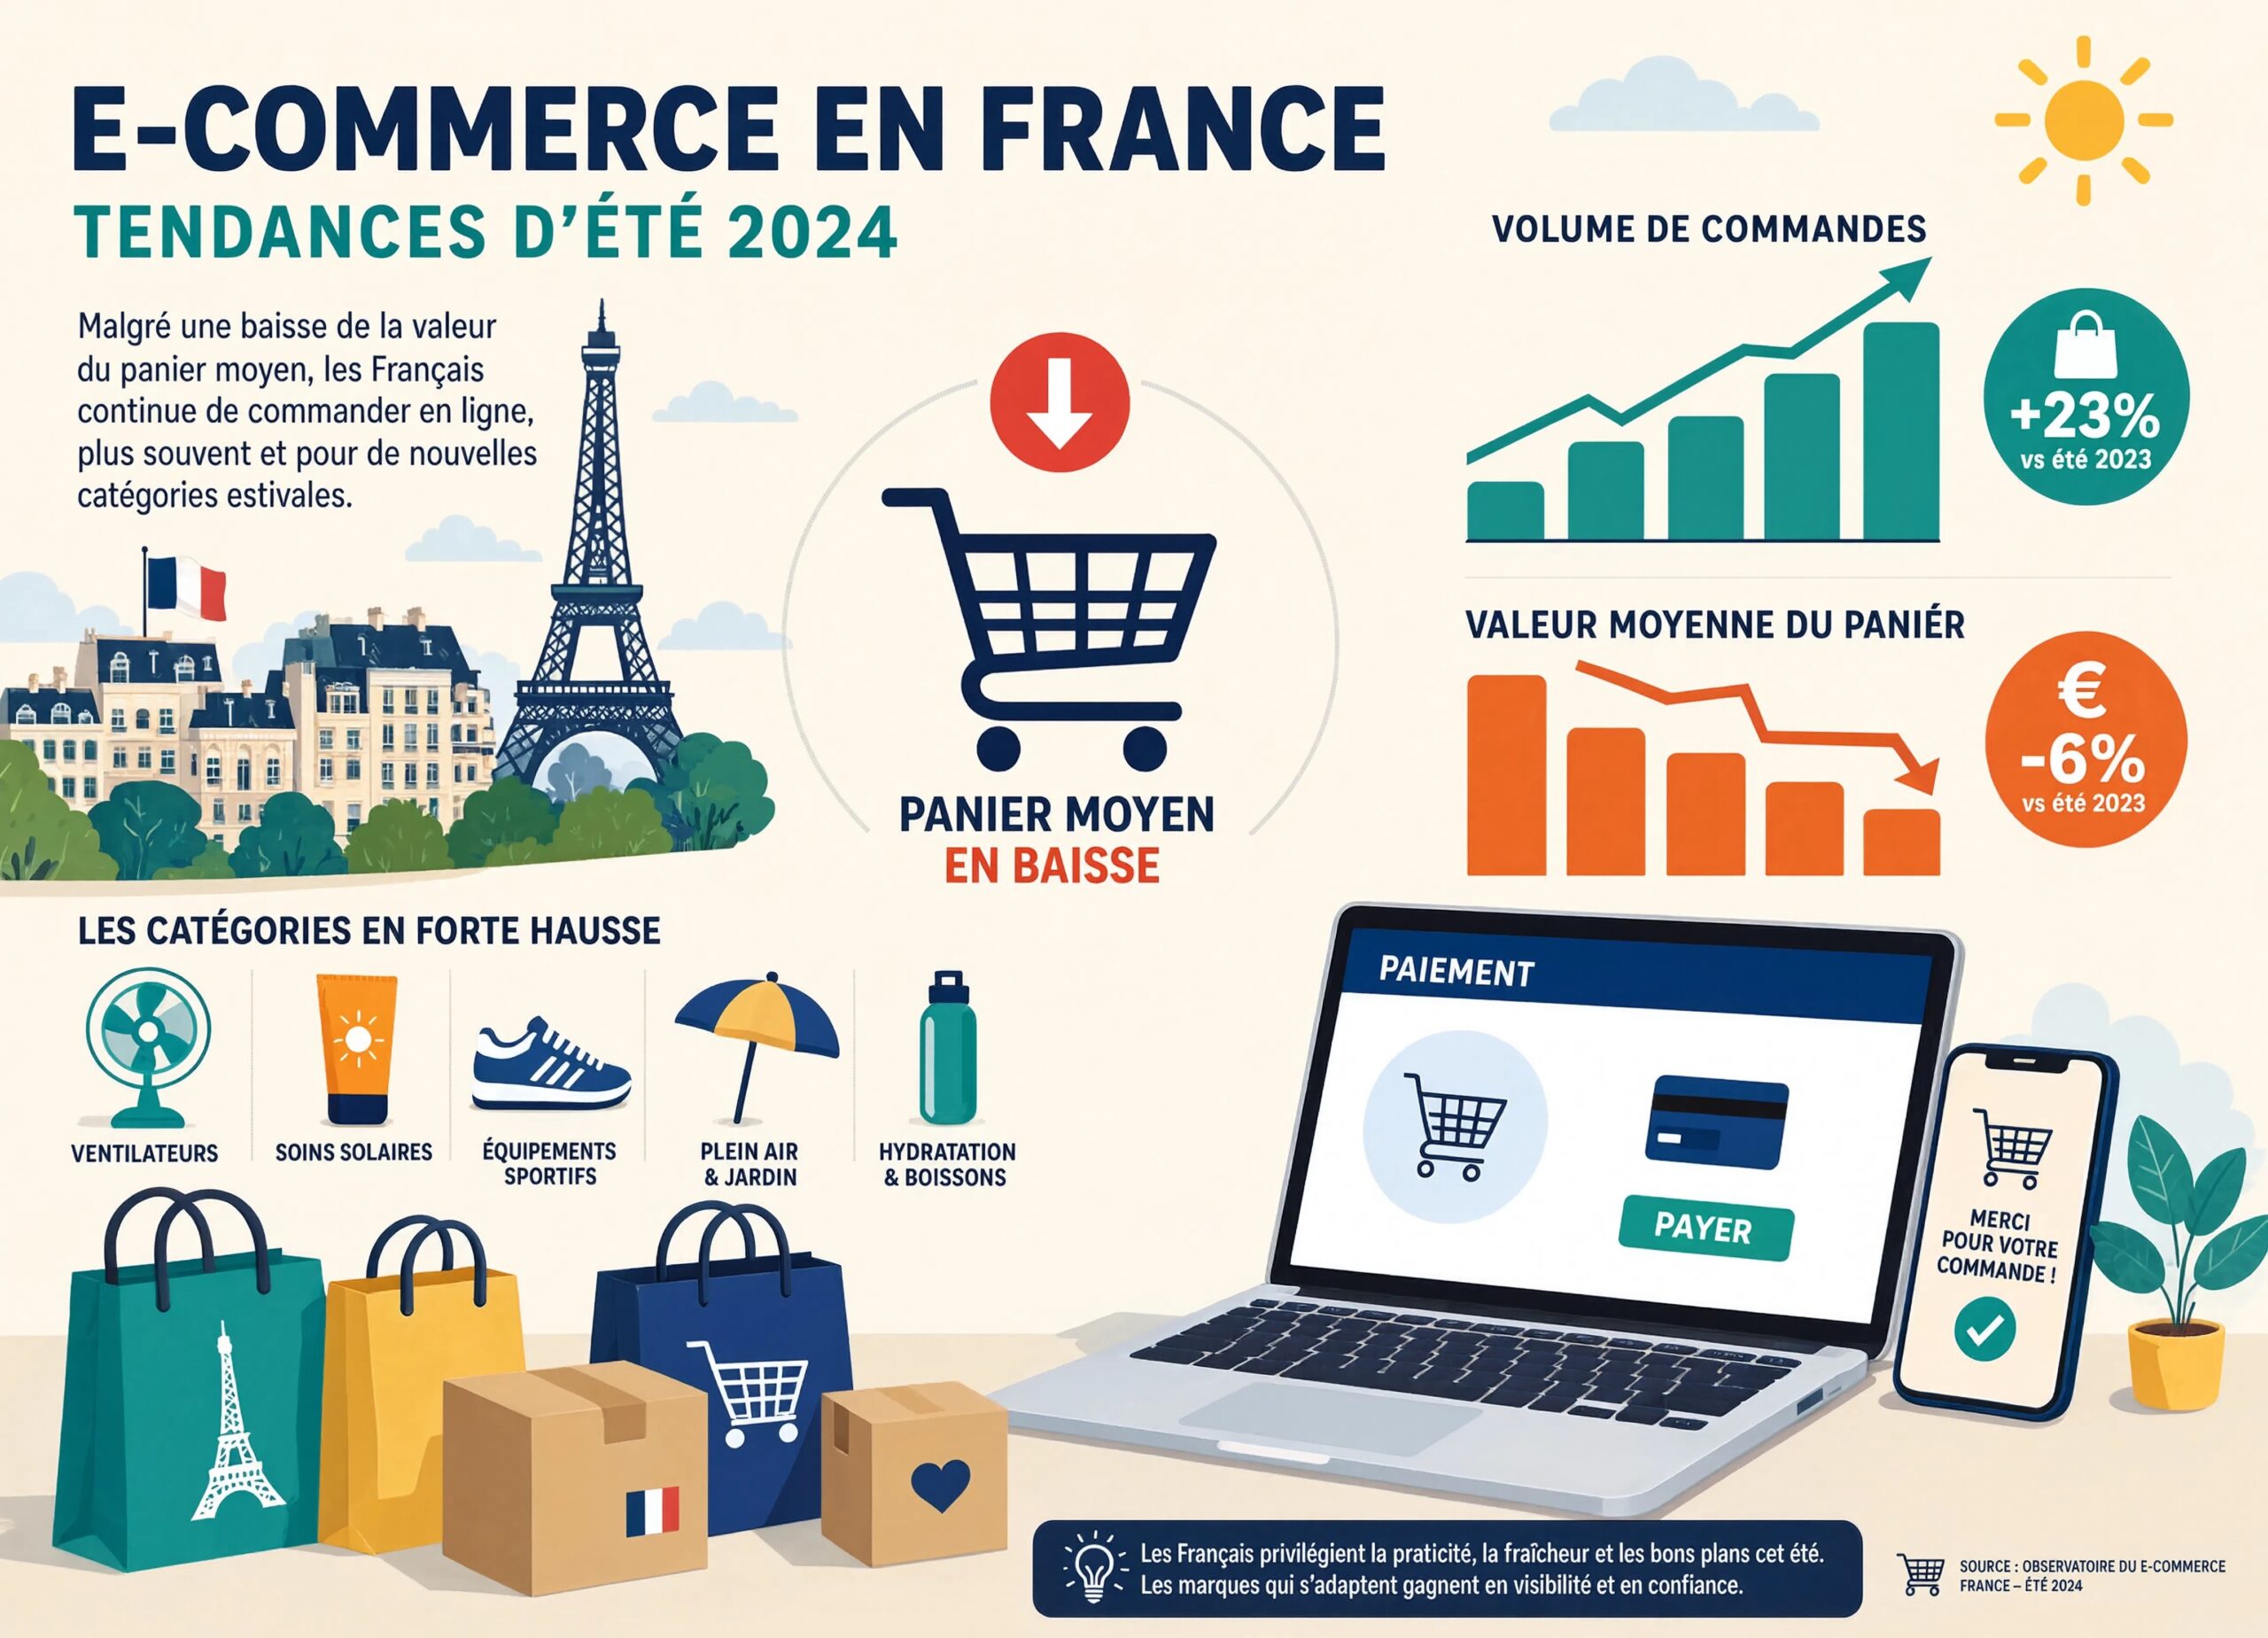
Le semestre s’est refermé sur une hausse de 6,6 %, après +4,7 % au premier trimestre et une accélération à +8,5 % au deuxième. Sur six mois, le marché dépasse les 102 milliards d’euros. Le rythme reste proche de 2025 (+7,1 % sur l’année précédente), mais la composition de la croissance a changé. Le volume tire. La valeur unitaire recule. Et c’est précisément ce ciseau que beaucoup d’équipes e-commerce sous-estiment encore quand elles se félicitent d’un chiffre d’affaires en hausse.
Ce Que Les Chiffres Disent Vraiment Du Premier Semestre
Une moyenne semestrielle de 6,6 % peut donner l’illusion d’une trajectoire lisse. Elle ne l’est pas. Le premier trimestre a été prudent. Le second a rattrapé, porté par un mois de juin hors norme, puis juillet a déjà commencé à ramener le marché vers une allure plus banale. Comparer son propre tableau de bord à cette moyenne sans regarder le calendrier, c’est se tromper de diagnostic.
Le deuxième trimestre concentre 52,2 milliards d’euros de ventes de produits et de services. Derrière ce total, deux dynamiques cohabitent : davantage de commandes, des paniers plus légers. Les transactions progressent de 13,5 %. Le panier moyen recule de 4,3 % et s’établit à 59,70 euros, sous la barre symbolique des 60 euros. La croissance du chiffre d’affaires, +8,5 %, n’est donc pas le fruit d’un enrichissement du ticket. Elle vient d’une multiplication des actes d’achat.
La croissance vient du volume, pas de la valeur unitaire. Chaque commande supplémentaire coûte presque autant à traiter, alors que le ticket baisse.
– Lecture opérationnelle des données Fevad T2 2026
Pour un directeur marketing ou un fondateur qui suit surtout le GMV, le tableau paraît rassurant. Pour un directeur financier ou un responsable logistique, il l’est beaucoup moins. Préparation, picking, colis, SAV, paiement, acquisition : les coûts fixes par commande ne diminuent pas automatiquement parce que le client a mis un article de moins dans son panier. Si votre coût de traitement stagne pendant que le panier moyen fond, la marge se comprime même quand le CA grimpe.
Juin A Gonflé Le Trimestre, Juillet A Recadré Le Récit
Le panel iCE 100, qui agrège plus d’une centaine de sites leaders et exclut Shein et Temu, a enregistré une hausse de 12,2 % des ventes de produits aux particuliers en juin. Trois facteurs se sont empilés : un calendrier promotionnel favorable, une canicule qui a relancé ventilateurs et climatiseurs, et une Coupe du monde de football en toile de fond. Rien de structurel dans cette addition. Beaucoup de conjoncture.
Juillet le confirme. Dans le même panel, la progression retombe à 4,8 %. Le cumul janvier-juillet s’établit à +6,8 %. Autrement dit, le « bon trimestre » tient en grande partie à un pic court. Les équipes qui ont surinvesti en acquisition mi-juin pour « surfer la vague » ont parfois acheté du volume cher, sur des paniers déjà plus faibles, avec un retour à la moyenne dès le mois suivant.
Cette lecture calendaire a une conséquence concrète pour le pilotage : un e-commerçant ne peut plus se contenter d’un reporting trimestriel. Il lui faut un suivi mensuel du couple panier moyen × coût par commande, et une lecture des pics (Soldes, heatwave, sport événementiel) comme des anomalies à isoler, pas comme une nouvelle normale.
- Ne pas extraire une tendance annuelle d’un seul mois record.
- Séparer les catégories dopées par la météo ou le sport des catégories structurelles.
- Recalculer le CAC après un pic : le volume acheté en juin n’a pas la même qualité qu’en juillet.
- Comparer son rythme au panel iCE 100 et au marché global, pas à un seul concurrent ultra-promo.
Sport, Maison, Tech : Les Catégories Qui Ont Vraiment Tiré
La chaleur n’explique pas tout. Au deuxième trimestre, le sport progresse de 16,2 %, le textile de maison de 12,2 %, la tech-électroménager de 8,5 % et la beauté de 7,4 %. Ces écarts sectoriels sont plus utiles qu’une moyenne nationale pour un marchand qui doit arbitrer stocks, créas et budgets media.
Le sport a bénéficié d’un effet événementiel classique : l’attention médiatique déplace une partie du budget loisirs vers l’équipement, les maillots, les accessoires. Le textile de maison, lui, répond souvent à des logiques de confort immédiat et de prix d’appel. La tech et l’électroménager méritent un zoom particulier. En juin, les enseignes nées du commerce physique ont affiché, selon la Fevad, une croissance en ligne supérieure de plus de 50 % à celle de leur marché. Le magasin n’est plus l’ennemi du site. Il devient un relais : recherche en ligne, vérification du stock, retrait en boutique, SAV de proximité.
Cette bascule omnicanale n’est pas nouvelle, mais elle s’accélère dès que le consommateur veut réduire le risque : voir le produit, éviter les frais de retour, récupérer vite un appareil pendant une vague de chaleur. Pour une marque pure player, le signal est clair. Sans point de contact physique, il faut compenser par davantage de preuve sociale, de contenu utile, de politiques de retour limpides et d’offres de livraison qui ne grignotent pas toute la marge d’un panier à 60 euros.
Le Vrai Sujet N’Est Pas Le CA, C’Est Le Panier Moyen
Le chiffre qui devrait rester affiché dans la war room, ce n’est pas +8,5 %. C’est 59,70 €. Repasser sous 60 euros n’a rien d’anecdotique. À ce niveau, une livraison offerte mal calibrée, un taux de retour un peu trop élevé ou un paiement fractionné qui augmente le risque d’impayé peuvent faire basculer une commande de profitable à nulle.
La lecture de la Fevad est cohérente avec ce que observent beaucoup de marketeurs depuis deux ans : le consommateur reste vigilant sur son pouvoir d’achat. Il compare davantage. Il attend la promo. Il découpe un besoin en plusieurs micro-commandes plutôt que de remplir un gros panier d’un coup. Cette fragmentation augmente le nombre de sessions converties, donc le volume, mais elle détériore la densité économique de chaque ticket.
Conséquence opérationnelle : suivre uniquement le chiffre d’affaires, c’est piloter avec un rétroviseur. Il faut coller ensemble quatre indicateurs.
- Panier moyen hors et avec frais de port, pour voir si la promo « livraison offerte » masque une érosion.
- Coût par commande traitée : warehouse, transport, packaging, SAV, fraude, payment fees.
- Coût d’acquisition par commande et par client, pas seulement par clic.
- Taux de commandes sous le seuil de rentabilité, souvent ignoré dans les dashboards marketing.
Quand le ticket baisse de 4,3 % et que les transactions montent de 13,5 %, une entreprise qui n’a pas industrialisé son entrepôt ou son service client se retrouve à courir plus vite pour gagner à peine plus. C’est le scénario classique des marketplaces ultra-promo et des catalogues fashion entrée de gamme. Ce n’est pas une fatalité pour une marque à plus forte valeur perçue, à condition d’accepter de vendre moins de commandes « vides » et davantage de paniers construits.
Comment Contrer L’Érosion Du Ticket Sans Casser La Conversion
La tentation immédiate, c’est de relever le seuil de livraison gratuite. Utile, parfois. Dangereux si le seuil devient un mur. Un client qui hésite déjà à cause du pouvoir d’achat n’ajoutera pas 20 euros d’articles dont il n’a pas besoin. Il ira chez le concurrent qui livre à 2,99 € ou qui propose un point relais quasi gratuit. L’arbitrage se joue donc entre contribution unitaire et taux de transformation.
Les leviers les plus propres, dans ce contexte de ticket léger, restent ceux qui augmentent la valeur perçue sans ajouter de friction visible.
- Bundles intelligents : deux produits complémentaires à un prix juste inférieur à la somme, pas un lot gadget.
- Ventes additionnelles au checkout, testées en A/B, avec un œil froid sur le taux de conversion global.
- Seuils de livraison par palier plutôt qu’un seul verrou brutal.
- Abonnements ou réassorts programmés sur les catégories récurrentes (beauté, entretien, nutrition).
- Click & collect mis en avant dès que le magasin peut absorber le dernier kilomètre.
Le point de vigilance, déjà souligné dans le bilan source, mérite d’être répété : un upsell mal placé peut rapporter 3 euros de panier et en faire perdre 8 en conversion. Dans un marché où le client compare tout, le checkout n’est plus un lieu de « plus ». C’est un lieu de clarté. Moins de surprises, plus de preuves, un délai de livraison honnête, un retour simple.
Shein Et Temu Reculent, Mais Ils N’Expliquent Pas La Hausse Du Marché
Une lecture paresseuse consisterait à dire : le marché français va mieux parce que les plateformes chinoises à ultra bas prix s’essoufflent. Les données contredisent cette simplification. Le panel iCE 100 exclut Shein et Temu. Or c’est précisément ce panel qui montre +12,2 % en juin et +4,8 % en juillet. La dynamique des sites leaders n’a donc pas besoin du recul d’audience des acteurs asiatiques pour exister.
Le baromètre Fevad / Médiamétrie n’en reste pas moins spectaculaire. Temu passe de 24,4 à 21,3 millions de visiteurs uniques mensuels entre le premier et le deuxième trimestre, soit −12,7 %, et cède sa troisième place du classement des sites e-commerce les plus visités à Booking. Shein reste à 15,5 millions, mais 7,1 % sous son niveau de 2025. La bascule s’accélère en juillet, après l’entrée en vigueur au 1er juillet du droit de douane européen de 3 euros sur les petits colis : −36,4 % pour Temu et −42,3 % pour Shein sur un an.
Attention au mirage. Même en recul d’audience, ces plateformes pèsent encore 29 % des achats d’habillement en ligne en volume sur sept mois, d’après l’Institut français de la mode, et 25 % en juillet. Perdre des visiteurs n’équivaut pas à disparaître du dressing. Une partie de la demande ultra-prix survit. Elle se déplace, se condense sur moins de sessions, ou attend la prochaine faille tarifaire.
Un recul d’audience de Shein ou Temu n’efface pas 25 à 29 % des volumes habillement. Il change surtout le coût d’accès au petit colis.
– Mise en perspective des données Fevad, Médiamétrie et IFM
Pour une marque mode européenne, ce n’est pas le moment de relâcher la pression prix-qualité. C’est le moment d’occuper l’espace laissé par la friction douanière : délais plus fiables, tailles mieux expliquées, retours moins punitifs, contenus qui justifient 15 ou 20 euros de plus qu’un article jetable. Le client qui fuyait vers le ultra-low cost à cause du prix seul n’est pas automatiquement reconquis. Celui qui fuyait à cause du délai, de la taille aléatoire ou de la surprise à la livraison l’est davantage.
Ce Que Le Droit De Douane Change Pour Les Petits Colis
Le droit de 3 euros sur les petits colis, en vigueur au 1er juillet, n’est pas un détail réglementaire. C’est un choc d’offre pour un modèle bâti sur la multiplication de commandes unitaires très bon marché. Quand le ticket théorique d’un article mode bas de gamme se situe déjà autour de quelques euros, une taxe fixe de 3 euros plus les frictions administratives pèsent lourdement sur l’intention d’achat.
On voit d’ailleurs le recul d’audience s’accentuer pile après cette date. Ce n’est pas une coïncidence de calendrier. Pour autant, l’histoire n’est pas écrite. Les plateformes concernées peuvent regrouper des envois, relever certains prix, pousser des paniers un peu plus denses, ou miser sur d’autres leviers d’acquisition. Un e-commerçant français qui croirait le sujet « réglé » commettrait la même erreur que ceux qui avaient déclaré Amazon « trop cher » il y a quinze ans.
Le vrai enseignement pour les équipes produit et growth, c’est que le small parcel devient moins gratuit politiquement et économiquement. Tout modèle qui repose sur l’envoi d’un article isolé à très faible valeur devra soit densifier le panier, soit accepter une contribution unitaire plus faible, soit internaliser une partie du dernier kilomètre via réseau de magasins ou points relais négociés.
Pourquoi Les Enseignes Physiques Gagnent Du Terrain En Ligne
Le signal de juin sur la tech-électroménager est précieux : les acteurs issus du retail physique ont couru plus vite que leur marché digital. Cela ne signifie pas que le site est devenu secondaire. Cela signifie que la confiance, le stock visible et le retrait immédiat redeviennent des arguments de conversion quand le besoin est urgent (canicule, remplacement d’un appareil, cadeau lié à un événement sportif).
Dans un monde de paniers à 59,70 €, le coût d’un retour depuis un domicile vers un entrepôt lointain est souvent trop élevé. Le magasin absorbe une partie de cette friction. Il sert aussi de showroom non dit : le client compare en ligne, vérifie la disponibilité, puis tranche. Les enseignes qui ont investi dans la cohérence des stocks, les créneaux de retrait et la formation des équipes en boutique récoltent ce report.
Pour une startup D2C sans réseau, la réponse n’est pas forcément d’ouvrir dix magasins. Elle peut passer par des corners, des pop-up pendant les pics saisonniers, des partenariats locker, ou simplement par une promesse logistique plus honnête que celle d’un concurrent low cost désormais taxé à l’entrée du territoire.
Pouvoir D’Achat, Promo Et Habitudes : Un Changement De Comportement Durable ?
La question posée par le bilan est la bonne : assiste-t-on à un vrai changement de comportement, ou à un trimestre encore marqué par la vigilance budgétaire ? Les données penchent vers un mélange des deux. Le réflexe promo n’est plus un accident de parcours. Il est devenu le mode par défaut d’une large partie des acheteurs en ligne. On ouvre plusieurs onglets. On surveille les codes. On valide quand le seuil de livraison ou le −20 % apparaît.
Cette hygiène de comparaison a été entraînée pendant les années d’inflation. Elle ne disparaît pas du jour au lendemain parce qu’un trimestre de ventes accélère. Elle se combine désormais à une offre pléthorique, à des marketplaces qui entraînent l’œil aux prix plancher, et à des réseaux sociaux qui rendent chaque produit substituable en deux scrolls.
Le volume qui explose de 13,5 % ressemble aussi à une habitude de « petites commandes fréquentes » déjà observée sur le mobile : un article vu le soir, commandé le lendemain, parfois renvoyé, parfois complété plus tard. Le e-commerce français n’est plus seulement un canal de réassortement de gros tickets. Il est devenu un flux continu de micro-décisions.
Pour les équipes content et SEO, cela change le brief. Les pages qui convertissent le mieux ne sont plus uniquement les pages « best-of » à fort panier. Ce sont aussi les pages de preuve, de comparatif, de guide d’usage, de FAQ livraison, capables de rassurer un acheteur qui n’a plus envie de se tromper pour 20 euros. Pour les équipes paid, cela change le bidding : un ROAS calculé sur un ticket en baisse sans recalibrage du target CPA produit des campagnes qui « marchent » en apparence et détériorent la marge réelle.
Ce Que Les Fondateurs Et Directeurs E-Commerce Devraient Recalculer Cette Semaine
Les moyennes nationales ne remplacent pas un P&L. Elles donnent toutefois une check-list utile. Si votre croissance est inférieure à +8,5 % au T2, vous n’êtes pas forcément en retard : peut-être étiez-vous moins exposé au sport, à la canicule ou au calendrier promo de juin. Si vous êtes au-dessus, méfiez-vous d’un mix commandes cheap qui a gonflé le volume.
- Recalculer la contribution après logistique de toutes les commandes sous 60 €.
- Isoler juin dans vos courbes pour ne pas fausser les forecasts S2.
- Mesurer la part de GMV réalisée grâce à une remise supérieure à 20 %.
- Comparer votre audience et votre conversion à la baisse d’attention observée sur les plateformes ultra-low cost, sans en déduire une victoire automatique.
- Tester un seuil de port et un bundle, jamais les deux en même temps, pour lire l’effet réel.
Le marché au-dessus de 102 milliards d’euros sur six mois n’est pas un marché anémique. Il est simplement plus exigeant. Il récompense moins le catalogue immense et davantage l’opération qui sait produire une commande rentable à moins de 60 euros, ou qui sait convaincre le client d’en construire une à 80 sans le braquer.
Marketing, Produit, Logistique : Trois Feuilles De Route Distinctes
Le marketing doit arrêter de célébrer le volume brut. Dans un semestre où les transactions galopent plus vite que le CA, chaque campagne devrait être lue à l’aune du panier généré, du taux de commandes sous le seuil de rentabilité et de la qualité du premier achat. Un client acquis à 12 euros de CAC sur un ticket à 35 euros n’est pas un succès, même si la ligne « commandes » est verte dans l’ads manager.
Le produit doit densifier l’offre sans la noyer. Bundles, tailles pack, recharges, accessoires vraiment utiles : tout ce qui relève le ticket sans donner l’impression d’un forcing. La mode et la beauté, encore très exposées à Shein, Temu et aux marketplaces, ont intérêt à raconter l’usage, la durabilité relative, le service après-vente. Ce n’est pas un discours moral. C’est un discours économique désormais plus audible, puisque le petit colis importé n’est plus « gratuit » politiquement.
La logistique doit traiter le petit panier comme le cœur du modèle, pas comme une exception. Emballages plus sobres, mutualisation des envois, points relais par défaut, cut-off plus clairs, moins de split shipments. Chaque euro sauvé sur un colis à 59,70 € a plus d’impact qu’une nouvelle bannière « −10 % » qui attire un acheteur déjà chasseur de promo.
Lire Le Semestre Sans Se Laisser Piéger Par Les Moyennes
+4,7 % puis +8,5 % puis +6,6 % sur six mois : la séquence est propre, presque rassurante. Elle cache un juin à +12,2 % et un juillet à +4,8 % sur le panel des sites leaders. Elle cache un panier qui recule. Elle cache des catégories très inégales. Elle cache un recul d’audience des plateformes chinoises qui n’explique pas la hausse du panel iCE 100, mais qui redistribue une partie de l’attention.
Un analyste prudent dira que le e-commerce français reste en croissance, à un rythme comparable à 2025, avec un consommateur toujours économe. Un opérationnel prudent ajoutera que la croissance par le volume est plus fatigante à opérer, plus gourmande en cash logistique, plus sensible aux taxes à l’import et plus dépendante de la promo. Les deux lectures sont vraies. Seule la seconde paie les salaires de l’entrepôt.
Les prochains mois diront si le droit de douane continue de dégonfler l’audience de Temu et Shein, si le panier moyen se stabilise sous 60 euros ou s’il rebondit à l’approche des temps forts commerciaux, et si les enseignes physiques poursuivent leur rattrapage digital hors période de canicule. D’ici là, le tableau de bord le plus honnête n’est pas « sommes-nous au-dessus de +8,5 % ? ». C’est « chaque commande que nous traitons aujourd’hui gagne-t-elle encore de l’argent ? ».
Verdict : Un Trimestre Rassurant, Deux Indicateurs À Surveiller
Le +8,5 % du deuxième trimestre calme les angoisses de ceux qui redoutaient un tassement durable. Il ne doit pas endormir. Les deux curseurs à coller en haut du reporting, comme le suggère déjà la lecture de la Fevad, restent le panier moyen et le coût par commande traitée. Tant que le premier glisse et que le second ne suit pas, la croissance affichée est un mirage de volume.
Le e-commerce en France n’est pas en crise. Il est en train de devenir un métier de densité : densité de panier, densité de stock, densité de preuve, densité de service. Ceux qui sauront vendre un peu plus cher, un peu plus juste, un peu plus souvent sans casser la confiance sortiront de 2026 avec une machine plus saine. Ceux qui achèteront du volume à n’importe quel CAC, sur des tickets à 59 euros, découvriront trop tard que le semestre à +6,6 % n’était pas le leur.