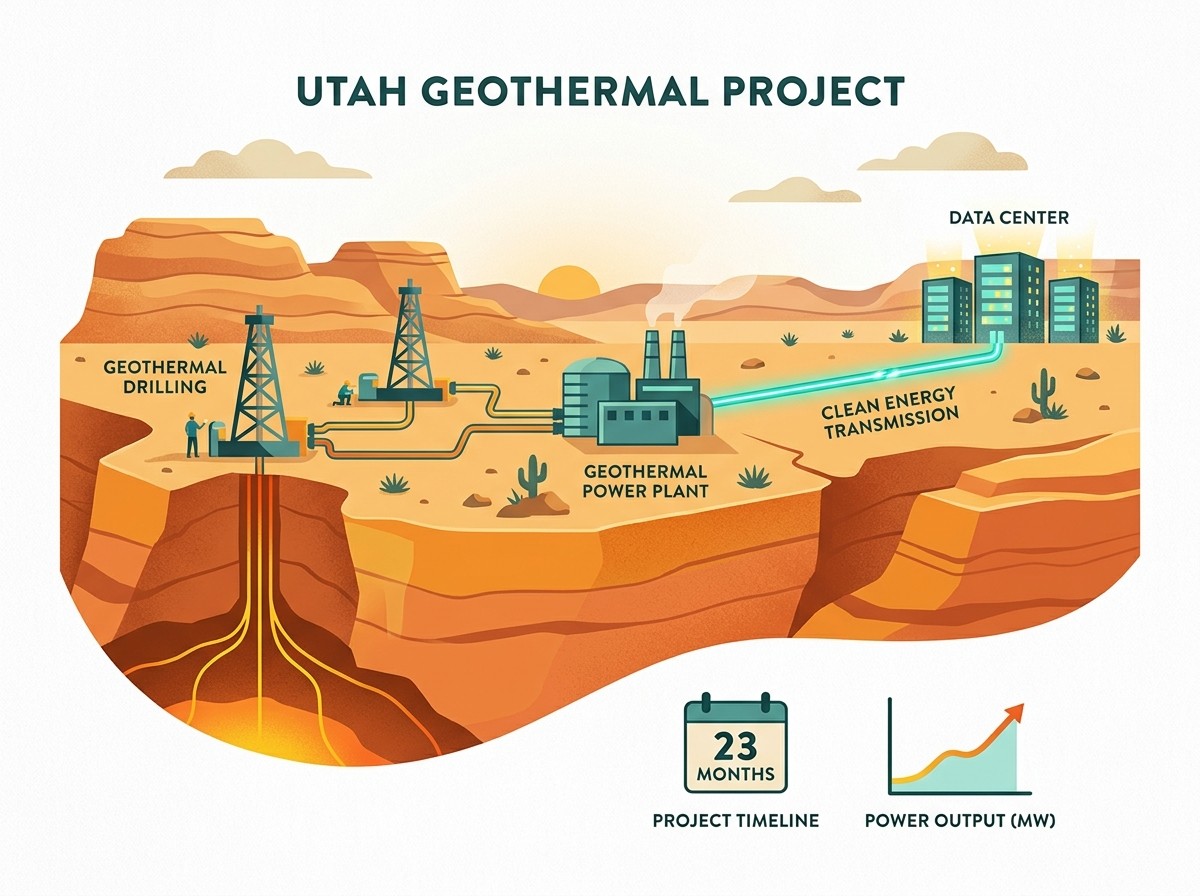

Vingt-trois mois. C’est le temps qu’il a fallu entre le premier coup de pelle et la première facture d’électricité. Pas un prototype de laboratoire, pas une annonce de levée de fonds : des électrons vendus au réseau, un jour avant la date promise. Le 30 septembre 2026, la centrale Cape Station, dans l’Utah, a commencé à livrer du courant. Pour les équipes qui construisent des campus de calcul, pour les fonds qui cherchent une histoire d’énergie vraiment vendable, et pour les fondateurs qui se demandent encore si le climat peut tenir le rythme d’un produit logiciel, ce chiffre change la conversation. Une centrale géothermique améliorée n’est plus un dossier technique réservé aux géologues. C’est devenu un argument de calendrier.
Le récit est simple, et c’est précisément ce qui le rend dérangeant pour les plans d’affaires habituels. Une jeune société fondée en 2017, formée au forage pétrolier plutôt qu’aux centrales classiques, a synchronisé son installation avec le réseau environ une semaine avant de commencer à vendre. Le premier tiers d’un ensemble qui doit atteindre 100 mégawatts est en ligne. Le site, lui, pourrait un jour porter jusqu’à 4 gigawatts. Entre ces deux ordres de grandeur, il y a toute la différence entre une preuve et une plateforme. Et c’est cette différence que les acheteurs d’électricité, à commencer par Google et Southern California Edison, ont choisi de financer par des engagements d’achat.
Un jour d’avance, et pourquoi ce détail compte
Dans l’industrie électrique, livrer en retard est presque une tradition. Permis, raccordement, fournisseurs de turbines, équipes de forage, météo de chantier : chaque maillon a une excuse prête. Annoncer une mise en service le 1er octobre et commencer à vendre le 30 septembre n’est donc pas un gadget de communication. C’est un signal adressé aux directions financières qui comparent des files d’attente de plusieurs années. Quand un projet d’infrastructure tient sa date, le coût du capital baisse, les clauses de pénalité restent dans le tiroir, et le prochain bloc devient plus facile à financer.
Fervo Energy a rendu cette avance publique jeudi 1er octobre 2026. Le récit, repris par TechCrunch, situe la société comme la première du segment de la géothermie améliorée à franchir ce seuil commercial. La nuance est importante. Des centrales géothermiques existent depuis des décennies dans des zones où la chaleur affleure. Ce qui est nouveau, c’est la capacité à industrialiser un sous-sol qui, hier encore, ne figurait pas sur la carte des ressources exploitables. La synchronisation au réseau, puis la vente effective, ferment la boucle : le puits n’est plus une expérience, c’est un actif qui encaisse.
Aucune équipe n’avait jamais construit un projet de ce type où que ce soit dans le monde, et nous l’avons fait en avance sur le calendrier.
– Tim Latimer, cofondateur et directeur général de Fervo Energy
La phrase de Tim Latimer est calibrée pour les investisseurs autant que pour les ingénieurs. Elle pose trois idées en une seule respiration : l’absence de précédent, la nature mondiale du jalon, et le respect du planning. Dans un marché où les hyperscalers signent des contrats d’électricité avant même que les bâtiments soient sortis de terre, cette combinaison vaut plus qu’un communiqué de mégawatts. Elle dit : nous savons transformer un planning en courant.
Ce que « amélioré » veut dire, sans le jargon inutile
La géothermie classique cherche des réservoirs naturels déjà chauds et déjà perméables, souvent proches de la surface, dans des régions volcaniques ou tectoniquement actives. C’est efficace là où la géologie coopère, et presque impossible ailleurs. La version améliorée part d’un autre principe. On fore plus profond, parce que la roche profonde est plus chaude, puis on crée ou on stimule les chemins par lesquels l’eau pourra circuler, récupérer la chaleur et la ramener en surface pour produire de l’électricité. Le sous-sol cesse d’être un don du hasard. Il devient un chantier.
Fervo n’a pas inventé l’idée d’aller chercher la chaleur loin sous nos pieds. Elle a importé, puis adapté, des méthodes rodées dans le pétrole et le gaz : forage directionnel, mesure en continu, itération rapide entre puits, lecture fine de la roche. Fondée en 2017, la société a levé plus de 1,3 milliard de dollars auprès d’investisseurs comme Breakthrough Energy Ventures, Congruent Ventures et Capricorn Investment Group, avant une introduction en bourse en mai 2026, sursouscrite, qui a rapporté 1,9 milliard de dollars. L’argent n’a pas servi à raconter une vision. Il a servi à payer des appareils de forage, des équipes et du temps de chantier.
Pour une audience business, le transfert de compétence est le vrai sujet. Une industrie mature, le forage d’hydrocarbures, possède des outils, des fournisseurs, des formations et une culture du délai. Une industrie émergente, la chaleur profonde pour l’électricité, manquait de tout cela. En collant les deux, Fervo a raccourci une courbe d’apprentissage qui, autrement, se serait comptée en décennies. Ce n’est pas un discours écologique. C’est une décision d’allocation de talent.
23 mois, puis 18 : le calendrier comme produit
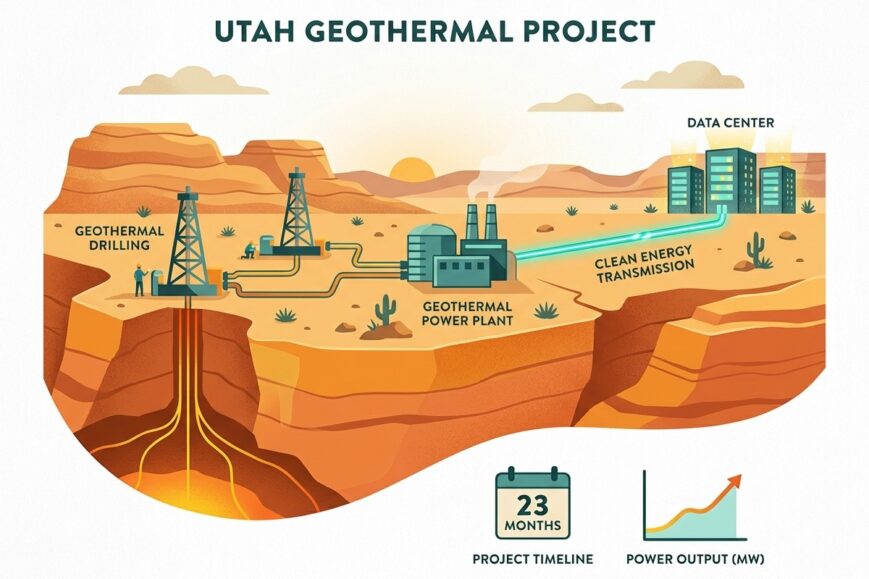
Du premier coup de pioche aux opérations commerciales, le premier bloc de Cape Station a demandé 23 mois. L’entreprise vise ensuite des blocs ultérieurs en 18 mois, à mesure que le processus se rode. Ces deux durées méritent d’être posées à côté d’autres réalités du secteur électrique. Une ligne à très haute tension se négocie souvent sur une décennie. Un grand réacteur nucléaire, même dans les scénarios optimistes, se compte en années longues. Un parc solaire peut sortir de terre vite, mais il ne produit pas la nuit et il exige du stockage ou une autre source pour tenir la charge.
La géothermie améliorée, si le rythme annoncé se confirme, occupe un créneau rare : une production pilotable, disponible quand on l’appelle, construite par blocs, sur un horizon qui ressemble davantage à celui d’un campus numérique qu’à celui d’un barrage. C’est exactement le langage que parlent les opérateurs de centres de données. Ils n’achètent pas « de l’énergie verte » en abstrait. Ils achètent des mégawatts qui arrivent le trimestre où les baies sont prêtes, puis d’autres mégawatts six mois plus tard, quand la deuxième salle ouvre.
Cette parenté de phasage est le point le plus sous-estimé de l’annonce. Une centrale qui se construit d’un seul bloc force l’acheteur à parier sur une date lointaine. Une centrale qui se livre par tiers permet d’aligner la courbe d’investissement du producteur et la courbe de remplissage du client. Le premier tiers de Cape Station est en ligne. Le reste du chemin vers 100 mégawatts suit. Le potentiel du site, jusqu’à 4 gigawatts, reste une option, pas une promesse de lendemain matin. Savoir distinguer les trois étages — ce qui tourne, ce qui est engagé, ce qui est géologiquement imaginable — est la seule façon de lire l’histoire sans se raconter de fables.
Pourquoi les data centers ont cessé de pouvoir attendre
Depuis que les modèles d’intelligence artificielle ont quitté les laboratoires pour les produits grand public et les outils d’entreprise, la facture électrique est devenue un sujet de comité de direction. Entraîner un grand modèle, puis le servir à des millions d’utilisateurs, demande des halls entiers de puces qui tirent du courant en continu. Les délais de raccordement au réseau, dans plusieurs régions des États-Unis et d’Europe, se mesurent en années. Les files d’attente de projets renouvelables intermittents n’arrangent pas toujours l’affaire : une salle de serveurs ne peut pas mettre ses calculs en pause parce que le vent est tombé.
Les opérateurs ont donc ratissé le secteur de l’énergie. Nucléaire existant, turbines à gaz, accords avec des barrages, expérimentations sur de petits réacteurs, rachats de sites déjà raccordés. La géothermie améliorée entre dans cette liste avec un argument particulier. Elle peut s’implanter là où la roche chaude existe en profondeur, pas seulement là où une source jaillit déjà. Elle se développe par phases, comme les data centers eux-mêmes. Et elle promet une charge de base, ce socle qui tourne quand les autres sources varient.
Google figure parmi les acheteurs engagés sur Cape Station, aux côtés de Southern California Edison et d’autres. Pour un géant qui a déjà signé des accords nucléaires, solaires et éoliens, ajouter un contrat géothermique n’est pas un geste symbolique. C’est une ligne de plus dans un portefeuille dont le seul critère réel est : est-ce que les machines auront du courant à l’heure dite, à un prix que la marge peut absorber, avec un profil d’émissions que les engagements publics peuvent défendre.
Utah, un site qui n’est pas une carte postale
Cape Station est dans l’Utah. Le choix géographique n’est pas anecdotique. L’État combine un sous-sol intéressant pour la chaleur profonde, un cadre réglementaire que les développeurs jugent praticable, et une proximité relative avec des marchés électriques de l’Ouest américain où la demande des centres de calcul a explosé. On est loin de l’image d’Épinal d’une source chaude islandaise. On est dans une logique de bassin industriel : forage, raccordement, contrat, livraison.
Pour les équipes marketing des climatetech, c’est une leçon discrète. Le récit qui voyage n’est pas « nous avons trouvé un endroit magique ». C’est « nous avons un procédé qui se répète, un calendrier qui se compresse, des acheteurs dont le nom tient dans un titre ». L’Utah devient alors un premier chapitre, pas une exception. Si les blocs suivants tiennent 18 mois, le lieu précis importe moins que la méthode. Si les blocs suivants dérapent, le lieu redevient une excuse. Tout le crédit de la société se joue là.
Le premier tiers, les 100 mégawatts, les 4 gigawatts
Il faut tenir les trois chiffres ensemble, sinon le récit gonfle. Le premier tiers d’une future centrale de 100 mégawatts est synchronisé et vendu. Cent mégawatts, c’est déjà une installation sérieuse : de l’ordre d’une petite ville, ou d’une fraction notable d’un grand campus de calcul, selon l’intensité des machines. Quatre gigawatts, c’est quarante fois plus, et Fervo l’a évoqué comme un potentiel du site, pas comme une capacité déjà financée tour par tour. Confondre le potentiel géologique et la capacité contractée est l’erreur classique des dossiers qui veulent impressionner trop vite.
Une lecture utile pour un investisseur ou un directeur de l’énergie consiste à empiler les preuves.
Ce qui est acquis, c’est la vente effective au réseau depuis le 30 septembre 2026, après synchronisation environ une semaine plus tôt. Ce qui est engagé, c’est la montée vers 100 mégawatts et les contrats d’achat déjà annoncés. Ce qui reste une option, c’est l’extension du site vers plusieurs gigawatts, si la roche, les permis, le capital et la demande suivent. Cette hiérarchie protège autant la société que ses lecteurs. Elle permet de célébrer un vrai jalon sans vendre un futur qui n’est pas encore foré.
Une introduction en bourse qui a déjà levé le cash du chantier
En mai 2026, Fervo est entrée en bourse lors d’une opération relevée à 1,9 milliard de dollars. Avant cela, en tant que startup, elle avait déjà réuni plus de 1,3 milliard auprès de fonds spécialisés dans le climat et l’industrie. Le total est inhabituel pour une société dont le produit n’est pas un logiciel à marge quasi infinie. C’est le prix d’entrée d’un métier de fer, de boue et de chaleur. Les investisseurs qui ont suivi savaient qu’ils finançaient des appareils, pas des abonnements.
L’IPO change pourtant la nature de la conversation. Une société cotée doit expliquer chaque trimestre où en est le prochain bloc, ce que coûte un mètre foré, ce que rapporte un mégawattheure vendu. L’avance d’un jour sur la première vente devient, dans ce cadre, un élément de crédibilité comptable autant que technique. Les actionnaires ne paient pas pour une maquette. Ils paient pour une répétition : si le premier bloc a tenu 23 mois, le deuxième peut-il tenir 18, et à quel coût unitaire.
Breakthrough Energy Ventures, Congruent Ventures et Capricorn Investment Group ont joué le rôle de premiers croyants. Leur présence dit quelque chose du profil de risque accepté : long, capitalistique, dépendant de la géologie, mais adossé à une demande électrique qui, elle, ne fait plus débat. Le pari n’était pas « les gens voudront-ils de l’électricité ». Le pari était « peut-on la sortir de la roche assez vite, assez souvent, à un prix qui bat les alternatives disponibles au même endroit ».
Ce que les fondateurs peuvent copier, et ce qu’ils ne peuvent pas
Tout le monde ne va pas forer l’Utah. En revanche, plusieurs choix de Fervo se transposent à d’autres métiers durs, ceux où le prototype ne suffit pas et où le client n’achète qu’une fois la preuve en main.
- Importer un savoir-faire déjà industriel plutôt que réinventer chaque outil. Le forage pétrolier a fourni la grammaire ; la géothermie a fourni le nouveau marché.
- Vendre par blocs, pour coller au rythme de dépense du client. Le phasage est un argument commercial, pas seulement un choix d’ingénierie.
- Publier une date, puis la battre. Dans les infrastructures, la ponctualité est un produit à part entière.
- Signer des acheteurs dont le nom réduit le risque perçu des suivants. Google et un grand électricien californien ne remplacent pas la technique, mais ils raccourcissent les cycles de diligence.
- Séparer dans le discours ce qui tourne, ce qui est contracté et ce qui est un potentiel de site. La clarté protège la marque le jour où un puits déçoit.
Ce qui ne se copie pas, c’est le sous-sol. Une startup logicielle peut pivoter de marché en six semaines. Une société de forage ne pivote pas : elle apprend, mètre après mètre, et elle capitalise cet apprentissage dans le bloc suivant. Les fondateurs qui regardent Fervo depuis un secteur plus léger doivent retenir la discipline, pas l’illusion qu’un récit climat suffit à lever 1,9 milliard.
Le marché de l’électricité comme marché de la confiance
Un contrat d’achat d’électricité est une promesse croisée. Le producteur promet des mégawattheures sur une durée longue. L’acheteur promet de payer, parfois même si sa propre demande varie. Entre les deux, des banques, des assureurs et des gestionnaires de réseau vérifient que la promesse tient. Tant qu’aucune centrale améliorée n’avait vendu au réseau, cette chaîne restait théorique. Le 30 septembre 2026, elle a un précédent.
Ce précédent a une valeur qui dépasse Fervo. Les sociétés sœurs du secteur, celles qui forent ailleurs avec d’autres designs, pourront citer une mise en service réelle lors de leurs propres levées et de leurs propres négociations de raccordement. Le marché n’aime pas être le premier à signer. Il aime être le deuxième, une fois que quelqu’un a encaissé la première facture. En devenant cette première facture, Cape Station abaisse un peu le coût de conviction de tout le segment.
Il ne l’abolit pas. Chaque bassin géologique est différent. Un succès dans l’Utah ne garantit pas un succès dans un autre État, encore moins sur un autre continent. Les équipes qui présenteront leur projet comme « le prochain Cape Station » devront encore montrer leur roche, leur permis et leur calendrier. Le jalon ouvre la porte. Il ne la franchit pas à la place des suivants.
Charge de base : le mot que les tableurs aiment
Dans le vocabulaire des acheteurs d’électricité, la charge de base désigne ce qui produit de façon continue, par opposition à ce qui produit quand le soleil ou le vent le permet. Les centres de données, les usines qui tournent en trois-huit, certains réseaux de froid ou de chaleur, ont besoin de ce socle. Ils peuvent compléter avec du solaire bon marché en milieu de journée. Ils ne peuvent pas bâtir tout leur modèle dessus.
La géothermie améliorée vise ce socle. Si le fluide circule et si la roche tient sa température, la production ne dépend pas de l’heure. C’est ce profil, plus que l’étiquette « renouvelable », qui intéresse un directeur des infrastructures chez un hyperscaler. Il compare le coût complet : prix du mégawattheure, coût du raccordement, coût de la flexibilité qu’il n’a plus à acheter ailleurs, risque de retard. Un projet à 23 mois, même cher au premier bloc, peut gagner contre un projet moins cher qui arrive trois ans trop tard, quand les puces, elles, sont déjà livrées et attendent dans un entrepôt climatisé.
Cette arithmétique du retard est le cœur économique de l’annonce. Le coût d’un mégawatt absent n’est pas le prix du marché de gros. C’est le chiffre d’affaires non réalisé d’un hall de serveurs, ou la pénalité d’un contrat cloud que l’on ne peut pas honorer. Quand ce coût est élevé, payer un peu plus pour une source qui arrive à l’heure devient rationnel. Fervo vend autant un calendrier qu’une calorie.
Concurrence : plusieurs équipes, un seul sous-sol utile
Fervo n’est pas seule. Plusieurs sociétés développent des centrales de géothermie améliorée, avec des designs de puits, des profondeurs et des modèles commerciaux qui ne se recouvrent pas entièrement. Le secteur ressemble moins à une course à un seul vainqueur qu’à une exploration parallèle. Certaines équipes visent la chaleur pour l’électricité, d’autres pour des usages industriels directs, d’autres encore pour les deux. Le jalon de Cape Station ne clôt pas la compétition. Il en relève le plancher : désormais, un dossier qui n’a encore rien synchronisé au réseau devra expliquer pourquoi son calendrier est crédible face à un concurrent qui a déjà facturé.
Pour les fonds, la question passe de « est-ce que ça peut marcher » à « qui copie le plus vite la baisse de délai ». Si Fervo tient ses 18 mois sur les blocs suivants, la pression sur les pairs sera opérationnelle, pas rhétorique. Si les blocs suivants glissent, le premier succès restera un cas, et les valorisations du segment devront redescendre vers le risque de chantier. Les prochains trimestres comptent plus que le communiqué du 1er octobre.
Le pétrole comme école, pas comme étiquette
Reprendre des techniques de forage issues des hydrocarbures suscite parfois un réflexe de suspicion. Pourtant, le transfert est précisément ce qui a rendu 23 mois imaginables. Les équipages savent déjà gérer un puits dévié, lire une boue de forage, arrêter une opération avant qu’elle ne coûte une semaine. Ce capital humain ne s’invente pas dans un accélérateur. Il s’embauche, se reforme, se paie.
D’un point de vue business, c’est une stratégie de recrutement déguisée en stratégie technique. Les bassins pétroliers ont formé des générations de foreurs. Une partie de cette main-d’œuvre cherche un débouché dont la demande ne dépende pas uniquement du cours du baril. La géothermie profonde offre ce débouché, à condition de payer les compétences au prix du marché et d’accepter une culture de chantier, pas une culture de slide. Les startups qui veulent le résultat sans la culture se trompent de métier.
Il y a aussi un effet d’image à manier avec soin. Les clients qui achètent de l’électricité pour tenir des engagements climatiques voudront des garanties sur les émissions du chantier, sur l’eau utilisée, sur la sismicité éventuellement induite par la stimulation de la roche. Ces sujets ne disparaissent pas parce que le premier mégawatt a été vendu. Ils deviennent au contraire plus visibles, parce que le projet n’est plus confidentiel. La communication d’une société cotée devra tenir les deux fils : la fierté du délai, et la précision sur les impacts locaux.
Ce que les directions marketing peuvent en tirer
Le public de cet article travaille souvent le positionnement, pas le forage. L’annonce de Cape Station est quand même une étude de cas de message. Elle ne commence pas par une promesse de gigawatts. Elle commence par une date tenue, un jour d’avance, une phrase de dirigeant qui reconnaît l’absence de précédent. Ensuite seulement viennent l’échelle future, les noms d’acheteurs, l’histoire du capital.
L’ordre est bon. Dans les secteurs de confiance — énergie, santé, finance, infrastructure logicielle critique — le marché croit d’abord à une preuve étroite, puis à une généralisation. Inverser l’ordre, annoncer 4 gigawatts avant d’avoir vendu le premier tiers, aurait affaibli le récit. Les équipes communication qui accompagnent des deeptech peuvent retenir cette séquence : preuve, acheteur nommé, répétition annoncée, potentiel tenu à part. C’est moins spectaculaire qu’une vision à vingt ans. C’est plus convertible en rendez-vous commerciaux.
Un second enseignement touche au vocabulaire. « Améliorée » est un mot technique qui peut rebuter. Le traduire en bénéfice client — électricité qui arrive par phases, là où le réseau est tendu, sans dépendre de l’heure — fait le travail que le terme géologique ne fait pas. Les meilleures pages produit du secteur ne montreront pas un schéma de puits en ouverture. Elles montreront un calendrier aligné sur l’ouverture d’une salle serveur.
Risques qui restent sur la table
Un jalon n’est pas une garantie. Plusieurs risques demeurent, et les passer sous silence rendrait le récit inutile pour qui doit décider.
Le premier est géologique. Chaque nouveau puits peut révéler une roche moins coopérative que la précédente. Le coût par mégawatt du premier bloc n’est pas forcément le coût du dixième. La courbe d’apprentissage peut se tasser, ou casser.
Le deuxième est réglementaire et local. Forer, stimuler, raccorder : chaque étape peut rencontrer une opposition, un délai d’instruction, une exigence d’étude supplémentaire. Vingt-trois mois sur un site ne préjugent pas de vingt-trois mois sur le suivant si le permis change de nature.
Le troisième est commercial. Les contrats avec Google, Southern California Edison et d’autres sécurisent une demande. Ils ne fixent pas pour toujours le prix relatif face au gaz, au nucléaire existant ou à un solaire couplé à du stockage dont le coût continuerait de baisser. La géothermie gagne si son délai et sa continuité valent l’écart de prix. Elle perd si cet écart se creuse trop.
Le quatrième est d’exécution cotée. Une société qui vient de lever 1,9 milliard en bourse est observée. Un trimestre de retard se paie en multiple, pas seulement en pénalités de chantier. La discipline qui a produit un jour d’avance devra devenir une habitude, pas un exploit.
L’IA comme client, pas comme slogan
Il est tentant d’accrocher chaque histoire d’énergie au mot intelligence artificielle. Ici, le lien est concret. Les acheteurs qui manquent de courant sont, pour une part croissante, ceux qui font tourner des modèles. Leur contrainte n’est pas idéologique. Elle est physique : des racks qui ne peuvent pas attendre un raccordement de 2029. Une source qui se livre en 18 à 23 mois, par blocs, parle leur langue de planification.
Cela ne signifie pas que chaque data center sera géothermique. Cela signifie qu’une option de plus existe dans la boîte à outils, à côté du gaz, du nucléaire, de l’hydroélectricité et des renouvelables intermittents couplés à du stockage. Les directions qui construisent la stratégie énergétique d’un produit d’IA ont intérêt à suivre le coût du deuxième bloc de Cape Station, pas seulement le communiqué du premier. C’est le deuxième qui dira si 23 mois était un coup ou une méthode.
Pour les éditeurs de logiciels et les agences qui vendent de l’IA à leurs clients, l’enjeu est indirect mais réel. Le prix et la disponibilité du calcul dépendront, dans les prochaines années, de la capacité du secteur électrique à suivre. Une centrale qui avance d’un jour ne change pas votre facture cloud de lundi. Une filière qui livre des centaines de mégawatts pilotables, elle, peut éviter que cette facture devienne le sujet principal de votre prochain conseil d’administration.
Comment lire les prochains signaux
Après une première vente, les signaux utiles ne sont plus les adjectifs. Ce sont des faits datés.
- La date de mise en service du deuxième tiers, et l’écart réel avec l’objectif de 18 mois.
- Le coût de construction par mégawatt, s’il est publié ou s’il transparaît dans les comptes.
- Le facteur de charge une fois les premiers mois passés : la centrale produit-elle comme prévu, ou seulement lors des photos de lancement.
- Les nouveaux contrats d’achat, au-delà des noms déjà cités, et la durée sur laquelle ils engagent l’acheteur.
- Les permis des blocs suivants sur le même site, puis sur un second site, qui diront si la méthode voyage.
Tant que ces signaux restent favorables, le récit d’une plateforme à 4 gigawatts peut rester sur la table comme option. S’ils se dégradent, il faudra ramener l’histoire à ce qu’elle est déjà : un premier bloc vendu, une preuve, pas une industrie entière. Les deux lectures sont honorables. Seule la confusion entre les deux ne l’est pas.
Une comparaison utile avec d’autres paris énergétiques
Les data centers ont aussi signé avec des exploitants nucléaires, regardé des petits réacteurs encore en développement, et acheté des volumes solaires et éoliens massifs. Chaque option a son calendrier. Le nucléaire existant peut livrer vite s’il reste de la capacité, mais les sites sont rares. Les petits réacteurs promettent une répétition industrielle qui n’est pas encore démontrée à l’échelle commerciale dans la plupart des pays. Le solaire est rapide à construire et bon marché en milieu de journée, moins adapté seul à une charge plate de minuit.
La géothermie améliorée ne gagne pas tous ces comparatifs. Elle gagne là où trois conditions se croisent : une roche exploitable, un acheteur pressé, un cadre qui laisse forer. L’Utah, en septembre 2026, a coché les trois pour un premier bloc. D’autres régions cocheront autrement. Le travail des stratèges n’est pas de déclarer une source vainqueur. Il est de savoir dans quel croisement leur propre demande tombe.
Le capital patient a enfin une date de caisse
Les fonds qui ont accompagné Fervo depuis ses premières levées ont attendu neuf ans entre la création en 2017 et la première vente. Ce n’est pas le cycle d’un logiciel de marketing. C’est le cycle d’un actif physique dont la valeur se prouve au raccordement. L’IPO de mai a offert une liquidité partielle. La vente de septembre offre autre chose : un revenu. Les deux ne se remplacent pas. Une valorisation sans kilowattheure reste une opinion. Un kilowattheure payé est un fait.
Pour les investisseurs qui regardent le climat comme une classe d’actifs, le message est double. Oui, des projets très capitalistiques peuvent atteindre la caisse. Non, ils n’y arrivent pas avec le discours seul. Il a fallu plus d’un milliard avant l’introduction, puis 1,9 milliard à l’introduction, pour qu’un premier tiers existe. Quiconque modélise une deeptech énergétique sur une courbe de startup logicielle se trompe de tableur.
Ce que ça change pour une entreprise qui achète de l’électricité
Vous n’êtes pas Google. Votre site n’est pas dans l’Utah. L’annonce vous concerne quand même si votre croissance dépend du calcul ou d’un procédé électro-intensif. Elle ajoute un type de contrat possible dans les discussions avec votre fournisseur ou votre courtier en énergie : une part de charge de base d’origine géothermique, livrée par phases, adossée à un développeur qui a déjà synchronisé un site. Même si votre volume est trop petit pour un contrat direct, les agrégateurs et les utilities qui achètent, comme Southern California Edison, peuvent finir par répercuter ce type de ressource dans leurs offres.
La question pratique à poser à votre interlocuteur énergie n’est pas « faites-vous de la géothermie ». C’est « quelle part de votre portefeuille 2027-2030 est pilotable, à quelle date de livraison, et avec quel précédent commercial ». Cape Station devient un nom que l’on peut citer dans cette question. Avant le 30 septembre, ce nom était un projet. Après, c’est une référence.
La suite du chantier, pas la fin de l’histoire
Le premier bloc est une ligne d’arrivée pour les équipes qui ont foré, et une ligne de départ pour celles qui doivent prouver la répétition. Fervo vise 18 mois sur les blocs suivants. Si ce rythme tient, le secteur aura un étalon. Si ce rythme cède, le secteur aura tout de même appris qu’un premier passage en 23 mois est possible, ce qui était encore contesté il y a peu. Dans les deux cas, le 30 septembre 2026 reste une date à retenir.
Tim Latimer a raison sur un point que les chiffres ne capturent pas entièrement : personne n’avait mené un projet de ce type jusqu’à la vente. Les suivants auront un modèle à critiquer, à copier, à dépasser. C’est ainsi que les industries naissent. Pas par une annonce de potentiel à 4 gigawatts. Par un premier tiers qui arrive, un jour avant la date, et qui envoie une facture.
Pour qui construit une entreprise dans la technologie, le marketing ou l’investissement, la lecture utile est donc modeste. Regardez le délai autant que la technologie. Regardez l’acheteur nommé autant que la vision. Regardez le bloc suivant autant que le communiqué. La chaleur sous l’Utah n’a pas changé en septembre. Ce qui a changé, c’est la preuve qu’on peut la transformer en électricité vendue sur un calendrier que les data centers, eux, comprennent déjà.
Une grille de lecture pour les trente prochains mois
Si vous suivez le dossier pour un fonds, un client ou une stratégie interne, trois horizons suffisent. À six mois, on saura si la production du premier tiers tient ses hypothèses de disponibilité, et si le discours public reste aussi précis que le jour de l’annonce. À dix-huit mois, on saura si le bloc suivant respecte l’objectif que Fervo s’est fixé en comprimant 23 mois vers 18. À trente mois, on saura si un second site, ou une extension nette vers les 100 mégawatts complets, confirme que Cape Station n’était pas un coup de géologie isolé.
Entre ces jalons, le bruit sera abondant. Des concurrents annonceront des permis. Des analystes extrapoleront les 4 gigawatts. Des détracteurs rappelleront les échecs historiques de la géothermie stimulée. Rien de tout cela ne remplace les trois dates. Une industrie se juge sur ce qu’elle répète, pas sur ce qu’elle projette. Fervo a répété, pour l’instant, une seule fois : du premier coup de pelle à la vente, en 23 mois, avec un jour d’avance. C’est déjà beaucoup. Ce n’est pas encore une routine.
Le reste appartient aux équipes de chantier, aux acheteurs qui ont signé, et aux comptes que la société cotée devra désormais publier. L’électricité, elle, a déjà commencé à circuler.