
Imaginez un instant que chaque vidéo regardée, chaque image chargée et chaque publicité diffusée sur votre téléphone génère une facture supplémentaire pour les géants du numérique. Ce n’est plus de la science-fiction : le 30 octobre 2026, l’Assemblée nationale a adopté un amendement qui pourrait bien bouleverser l’économie de la publicité en ligne en France. La fameuse taxe au gigaoctet vient d’entrer dans le débat budgétaire, et les annonceurs se demandent déjà à quel point leurs factures Google Ads, Meta Ads ou Amazon Ads vont grimper en 2027.
Derrière ce projet se cache une ambition claire : faire contribuer les émetteurs de données massives au financement des infrastructures françaises. Mais pour les entreprises qui investissent des milliers d’euros chaque mois en acquisition digitale, la question n’est plus théorique. Elle est purement budgétaire. Combien cela va-t-il coûter ? Qui paiera réellement ? Et faut-il déjà ajuster ses prévisions media ?
Ce Que Prévoit Exactement L’Amendement I-1358
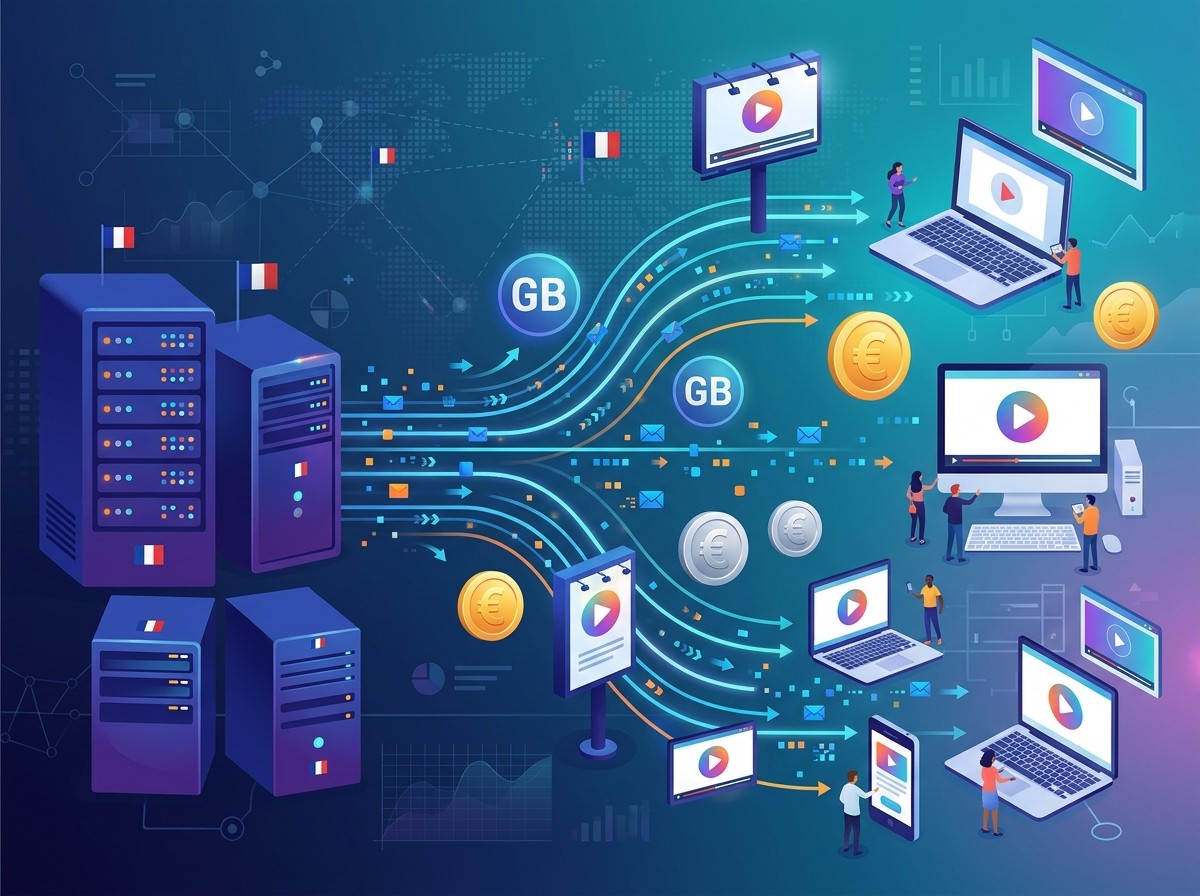
Le texte adopté en première lecture s’inscrit dans le projet de loi de finances pour 2027. Il instaure une contribution calculée non plus sur le chiffre d’affaires, mais sur le volume de données réellement envoyé aux abonnés des fournisseurs d’accès internet français. Le tarif retenu est de 0,055 euro par gigaoctet. Ce montant peut paraître dérisoire isolément, mais multiplié par les centaines de milliards de Go qui circulent chaque année, il devient rapidement colossal.
Contrairement à une idée reçue, ce ne sont pas les opérateurs télécoms qui sont directement taxés. Leur rôle se limite à mesurer les volumes par entreprise émettrice et à transmettre un relevé trimestriel à la direction générale des Finances publiques. La facture arrive donc chez les plateformes et les contenus providers. Google, Meta, Amazon, Netflix et Akamai sont explicitement cités comme les principaux contributeurs potentiels. Selon les estimations de l’Arcep, ces cinq acteurs représentent à eux seuls près de la moitié des 200 milliards de gigaoctets livrés annuellement sur le territoire français.
Un plafond a été introduit pour éviter des montants disproportionnés : la taxe ne pourra pas dépasser 15 % du chiffre d’affaires réalisé en France, ou 2 % du chiffre d’affaires mondial de l’entreprise. Ce garde-fou est clairement pensé pour les pure-players de la vidéo et du jeu en ligne, dont le trafic est particulièrement gourmand en bande passante.
Le rendement espéré par les auteurs de l’amendement atteint 10 milliards d’euros par an. Un simple calcul montre que 200 milliards de Go à 0,055 € produisent environ 11 milliards d’euros bruts. La moitié de cette somme serait donc à la charge des cinq poids lourds déjà nommés, avant application des plafonds.
Une Différence De Taille Avec La Taxe Sur Les Services Numériques
Les professionnels du marketing digital n’en sont pas à leur première expérience de répercussion fiscale. Depuis mai 2021, Google applique un surcoût de 2 % sur ses campagnes pour compenser la taxe sur les services numériques. Meta a suivi le mouvement en juillet 2026 en ajoutant 3 % de frais de localisation pour les annonces diffusées en France. Ces hausses, bien que modestes, ont déjà grignoté les marges de nombreux annonceurs.
La nouvelle taxe change cependant d’échelle. Là où la TSN cible le chiffre d’affaires numérique réalisé en France au taux de 3 %, la taxe au gigaoctet s’attaque directement au volume de données. Le rendement attendu est quasiment douze fois supérieur. Et surtout, le texte ne prévoit aucune interdiction de répercussion. Les plateformes restent libres de décider comment absorber ou transférer le coût.
Dans le cas des réseaux de diffusion de contenu (CDN), le trafic est comptabilisé en sortie de réseau. Le CDN peut ensuite refacturer la taxe à ses clients. Cette mécanique ouvre la porte à une cascade de coûts qui finira, d’une manière ou d’une autre, par se retrouver dans les factures publicitaires.
Pourquoi Les Annonceurs Devraient S’Attendre À Une Répercussion
Sur le papier, ni les internautes ni les annonceurs ne sont désignés comme redevables. Pourtant l’histoire récente montre que les plateformes n’absorbent presque jamais ces charges nouvelles. Elles les intègrent dans leur structure de coûts et les répercutent, souvent de façon progressive et parfois modulée selon les formats.
La vidéo constitue le principal poste de consommation de données. YouTube, les Reels Meta, les stories et les campagnes vidéo Amazon génèrent des volumes bien supérieurs aux formats image ou texte. Si les plateformes choisissent de moduler les frais selon la consommation réelle, les budgets vidéo pourraient être les premiers touchés. Un annonceur qui consacre déjà une part importante de son investissement aux formats riches devrait donc anticiper une hausse plus marquée.
Prenons un exemple concret. Un e-commerçant qui dépense 10 000 euros par mois en Meta Ads en France paie déjà environ 300 euros de frais de localisation. Dans le scénario le plus extrême, où la plateforme atteindrait le plafond de 15 % et répercuterait l’intégralité de la charge, ce même annonceur pourrait voir apparaître jusqu’à 1 500 euros de frais supplémentaires chaque mois. Sur une année, cela représente 18 000 euros de coûts additionnels, une somme qui pèse lourd sur des marges déjà sous pression.
Même si le texte n’est pas encore définitif, ignorer ce risque dans les prévisions 2027 reviendrait à naviguer à vue sur un sujet budgétaire majeur.
– Analyste media indépendant
Les Scénarios Possibles Pour 2027
Trois grands scénarios se dessinent aujourd’hui. Le premier, optimiste, voit le Sénat modifier ou supprimer l’amendement. Dans ce cas, la taxe n’entre jamais en vigueur et les budgets publicitaires restent stables sur ce point. Le deuxième scénario, intermédiaire, prévoit une adoption avec un taux ou un plafond plus bas, et une répercussion limitée à 3 ou 4 % sur les campagnes. Le troisième, le plus défavorable pour les annonceurs, maintient le texte en l’état et voit les plateformes répercuter une part significative du coût, notamment sur les formats vidéo.
À ce stade, rien n’est encore applicable. Le parcours législatif n’est pas terminé. Pourtant, les directions marketing et les agences ont tout intérêt à intégrer dès maintenant une provision dans leurs modèles de rentabilité. Attendre le vote définitif pour réagir risque de laisser trop peu de temps pour ajuster les allocations media.
Comment Les Différents Acteurs Pourraient Réagir
Google dispose d’une expérience déjà ancienne en matière de répercussion de taxes. La hausse de 2 % appliquée en 2021 a été présentée comme une compensation directe. Meta a opté pour une approche plus récente et plus élevée avec ses 3 % de frais de localisation. Amazon, qui gère à la fois de la publicité et du streaming, pourrait choisir une stratégie hybride, en différenciant les coûts selon les produits.
Les acteurs du CDN comme Akamai se trouvent dans une position particulière. Ils peuvent choisir d’absorber une partie de la charge pour rester compétitifs ou de la refacturer intégralement. Dans les deux cas, le coût final a de fortes chances de se retrouver dans la chaîne de valeur publicitaire.
Les annonceurs, de leur côté, auront plusieurs leviers. Certains pourront accélérer le test de formats moins gourmands en données. D’autres envisageront de réallouer une partie du budget vers des canaux moins exposés, comme le search textuel ou certains formats display allégés. Enfin, une partie des entreprises pourrait simplement accepter la hausse et revoir à la baisse leurs objectifs de volume pour préserver la rentabilité.
Impact Différencié Selon Les Formats Publicitaires
Tous les formats ne sont pas égaux face à une taxe basée sur le volume de données. Une bannière statique de quelques dizaines de kilo-octets pèse négligeable face à une vidéo de 15 ou 30 secondes en haute définition. Les Reels et les stories, déjà très consommés, pourraient voir leur coût relatif augmenter plus vite que les carrousels d’images.
Les campagnes YouTube, particulièrement celles en TrueView ou en formats bumper, sont également dans le collimateur. Plus la durée et la qualité de la vidéo augmentent, plus le volume de données transféré grimpe. Un annonceur qui mise fortement sur la notoriété via la vidéo devrait donc surveiller de près l’évolution des CPC et CPM dans les mois qui suivront une éventuelle entrée en vigueur.
À l’inverse, les formats purement textuels ou les annonces search classiques devraient être relativement épargnés, du moins dans un premier temps. Cette disparité pourrait accélérer un mouvement déjà observable : la recherche de formats performants mais moins gourmands en bande passante.
Les Enjeux Pour Les PME Et Les E-Commerçants
Les grandes marques disposent souvent de marges de manœuvre budgétaires et de services juridiques capables d’anticiper. Les PME et les e-commerçants de taille intermédiaire se trouvent dans une situation plus fragile. Une hausse de 5 à 10 % sur le coût d’acquisition peut transformer une campagne rentable en opération déficitaire.
Beaucoup d’entreprises ont déjà vu leurs marges se comprimer sous l’effet de l’inflation, de la concurrence accrue sur les plateformes et des hausses précédentes liées à la TSN. Ajouter une nouvelle couche de coûts sans possibilité immédiate de négociation place ces acteurs face à des choix difficiles : réduire les volumes, accepter une rentabilité plus faible, ou chercher de nouveaux leviers d’acquisition.
Dans ce contexte, la capacité à mesurer précisément le coût réel de chaque format et de chaque canal devient encore plus stratégique. Les outils d’attribution et de reporting devront intégrer, le moment venu, ces frais supplémentaires pour éviter les mauvaises surprises en fin de mois.
Ce Que Disent Les Premières Analyses Sectorielles
Les premiers commentaires d’experts media convergent sur un point : la répercussion est quasi certaine si la taxe est adoptée en l’état. La seule incertitude porte sur le pourcentage et sur le calendrier. Certains anticipent une application progressive, d’autres imaginent une hausse nette dès le premier trimestre d’application.
Le rendement de 10 milliards d’euros affiché par l’amendement a également suscité des débats. Plusieurs voix s’interrogent sur la capacité réelle à collecter un tel montant sans provoquer de retraits de certaines plateformes ou de contournements techniques. D’autres soulignent que le plafond de 15 % du chiffre d’affaires français constitue déjà un frein important pour les acteurs dont l’activité en France représente une part limitée de leur CA mondial.
Quoi qu’il en soit, le simple fait que le texte ait franchi l’étape de l’Assemblée nationale change la donne. Les équipes finance et media des annonceurs ne peuvent plus traiter le sujet comme une simple hypothèse lointaine.
Comment Préparer Son Budget Media Dès Maintenant
La première mesure de prudence consiste à introduire une provision dans les scénarios 2027. Même une hypothèse basse de 3 à 5 % de hausse sur les coûts des plateformes concernées permet déjà de tester la solidité des modèles de rentabilité. Certains annonceurs iront plus loin et simuleront un scénario à 10 ou 15 % pour mesurer le point de rupture.
La deuxième action utile consiste à cartographier précisément la part de budget allouée aux formats les plus consommateurs de données. Une fois cette cartographie établie, il devient possible d’identifier les campagnes les plus exposées et d’explorer des alternatives moins gourmandes.
Enfin, le dialogue avec les agences et les plateformes elles-mêmes reste essentiel. Même si les décisions finales se prendront au niveau politique, les équipes commerciales des régies publicitaires disposeront d’informations privilégiées sur les intentions de répercussion. Maintenir un canal ouvert permet d’anticiper plutôt que de subir.
Les Points De Vigilance Pour Les Mois À Venir
Le calendrier législatif constitue le premier point de vigilance. Le passage au Sénat, d’éventuelles modifications et la version finale du texte détermineront l’ampleur réelle de la mesure. Tant que le texte n’est pas promulgué, rien n’est acquis.
Le deuxième point concerne les modalités pratiques de calcul et de facturation. La façon dont les volumes seront mesurés, les éventuelles exceptions et le traitement des CDN influenceront directement le coût final. Les plateformes publieront probablement des précisions techniques une fois le cadre juridique stabilisé.
Le troisième point de vigilance porte sur les comportements concurrentiels. Si certaines plateformes choisissent d’absorber une part plus importante de la taxe pour gagner des parts de marché, d’autres pourraient au contraire répercuter plus agressivement. Ces différences créeront des opportunités d’arbitrage pour les annonceurs les plus agiles.
Une Nouvelle Donne Pour La Publicité Digitale En France
La taxe au gigaoctet s’inscrit dans une tendance plus large de fiscalisation des activités numériques. Après la taxe sur les services numériques, cette nouvelle approche basée sur le volume de données marque un changement de paradigme. Elle s’attaque non plus uniquement à la valeur économique, mais à l’usage de la bande passante nationale.
Pour les professionnels du marketing digital, l’enjeu n’est plus seulement de comprendre le mécanisme. Il s’agit d’intégrer cette variable dans les modèles de prévision, de tester la sensibilité des campagnes et de préparer des plans de contingence. Ceux qui anticipent dès maintenant disposeront d’un avantage concurrentiel le jour où la facture arrivera réellement.
Les prochaines semaines seront décisives. Le débat au Sénat, les éventuels amendements et les premières prises de position des plateformes éclairciront progressivement le paysage. En attendant, la prudence budgétaire reste de mise. Prévoir quelques points de hausse sur les coûts publicitaires en France n’est plus une option théorique : c’est devenu une bonne pratique de gestion.
Les annonceurs qui continuent d’investir massivement dans la vidéo et les formats riches devront être particulièrement attentifs. Ceux qui ont déjà diversifié leurs canaux et optimisé leurs formats disposeront d’une plus grande flexibilité. Dans tous les cas, la taxe au gigaoctet s’annonce comme l’un des sujets majeurs de la rentrée budgétaire 2027 pour l’écosystème publicitaire français.
En résumé, même si le dispositif n’est pas encore définitif, les signaux sont suffisamment clairs pour justifier une adaptation des prévisions. Les volumes de données ne cesseront pas d’augmenter, et la pression fiscale sur les plateformes non plus. La question n’est plus de savoir si les coûts publicitaires évolueront, mais dans quelles proportions et selon quel calendrier. Mieux vaut préparer le terrain dès aujourd’hui que de découvrir la hausse au moment de valider les budgets de l’année prochaine.
Les équipes en charge de l’acquisition digitale ont donc tout intérêt à suivre de près les prochains développements parlementaires et à ouvrir dès maintenant des discussions internes sur les scénarios de répercussion. Dans un marché où chaque point de marge compte, anticiper cette taxe pourrait faire la différence entre une année maîtrisée et une année de surprises désagréables.
La publicité digitale française entre dans une nouvelle phase. Après les hausses liées à la TSN, la taxe au gigaoctet pourrait bien marquer un tournant plus structurel. Les annonceurs qui sauront s’adapter rapidement sortiront renforcés. Les autres risquent de voir leurs coûts d’acquisition s’envoler sans avoir eu le temps de réagir.
Il reste encore du temps avant une éventuelle application. Ce temps doit être mis à profit pour simuler, tester et préparer. Car une fois la mesure en vigueur, les plateformes n’attendront probablement pas longtemps pour ajuster leurs grilles tarifaires. Et à ce moment-là, seuls ceux qui auront anticipé disposeront de marges de manœuvre.
En définitive, la question centrale n’est plus de savoir si la taxe est juste ou non. Pour les professionnels du marketing, elle est purement opérationnelle : comment protéger la rentabilité de ses campagnes face à une possible hausse significative des coûts de diffusion en France ? La réponse commence dès maintenant, par une analyse fine des formats, des volumes et des scénarios budgétaires 2027.
Les mois à venir diront si l’amendement I-1358 survit au parcours législatif et sous quelle forme. En attendant, la vigilance reste de mise. Les annonceurs qui intègrent dès aujourd’hui cette variable dans leurs réflexions auront une longueur d’avance le jour où la facture arrivera réellement.
La data a un coût. La bande passante aussi. Et bientôt, peut-être, chaque gigaoctet envoyé vers les internautes français aura un prix officiel. Pour les budgets publicitaires, ce prix pourrait bien se traduire par une nouvelle ligne de frais. Mieux vaut le savoir avant de finaliser les plans media de l’année prochaine.
Dans un environnement déjà marqué par la concurrence accrue sur les plateformes, la hausse des CPC et la complexité croissante de l’attribution, cette nouvelle taxe ajoute une couche supplémentaire d’incertitude. Les entreprises qui sauront transformer cette contrainte en opportunité d’optimisation sortiront gagnantes. Les autres risquent de subir purement et simplement l’augmentation.
Le message est clair : la taxe au gigaoctet n’est plus une simple rumeur. Elle est devenue un projet concret voté en première lecture. Même si le chemin jusqu’à l’application reste long, le signal envoyé aux annonceurs est suffisamment fort pour justifier une préparation active. Anticiper, simuler et dialoguer avec ses partenaires media constituent désormais les trois piliers d’une stratégie prudente pour 2027.
Les prochains développements parlementaires et les premières réactions des plateformes seront déterminants. En les suivant de près et en adaptant progressivement ses modèles, chaque annonceur peut limiter l’impact de cette mesure sur sa performance globale. Car au final, ce n’est pas la taxe elle-même qui posera problème, mais l’absence de préparation face à sa possible répercussion.
Voilà pourquoi, dès aujourd’hui, il est pertinent d’ouvrir le sujet en interne, de chiffrer les scénarios et de garder une marge de flexibilité dans les allocations budgétaires. La publicité digitale française s’apprête peut-être à entrer dans une nouvelle ère de coûts. Ceux qui l’auront vu venir seront mieux armés pour y faire face.