
Imaginez un instant : vous dirigez l’une des entreprises les plus puissantes au monde, vous contrôlez encore la majorité des droits de vote, et soudain une proposition de loi menace de vous prélever plusieurs milliards de dollars d’un seul coup. Que faites-vous ? Vous vendez des actions et risquez de perdre le pouvoir ? Ou vous inventez une structure qui vous permet de payer tout en gardant les rênes ? C’est exactement le dilemme auquel Mark Zuckerberg a été confronté ces derniers mois, et la réponse de Meta vient de tomber avec une élégance presque chirurgicale.
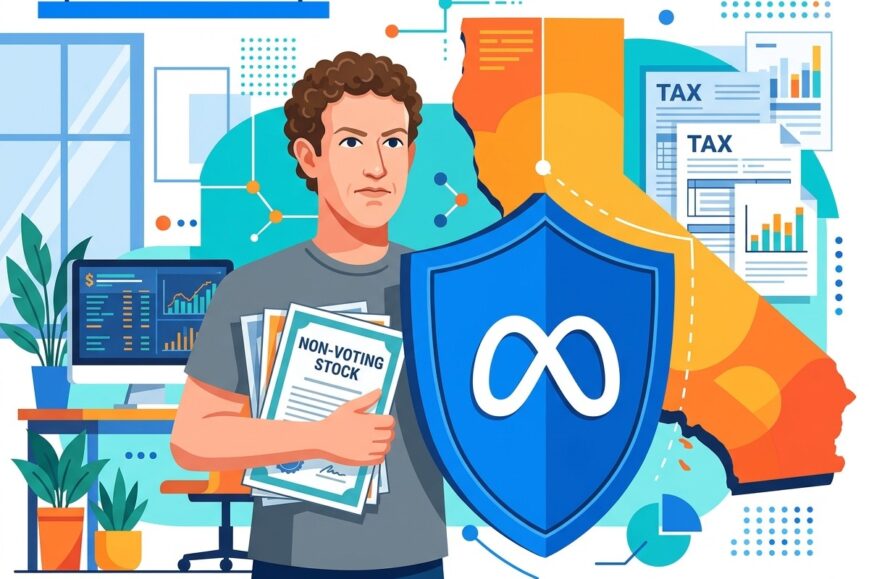
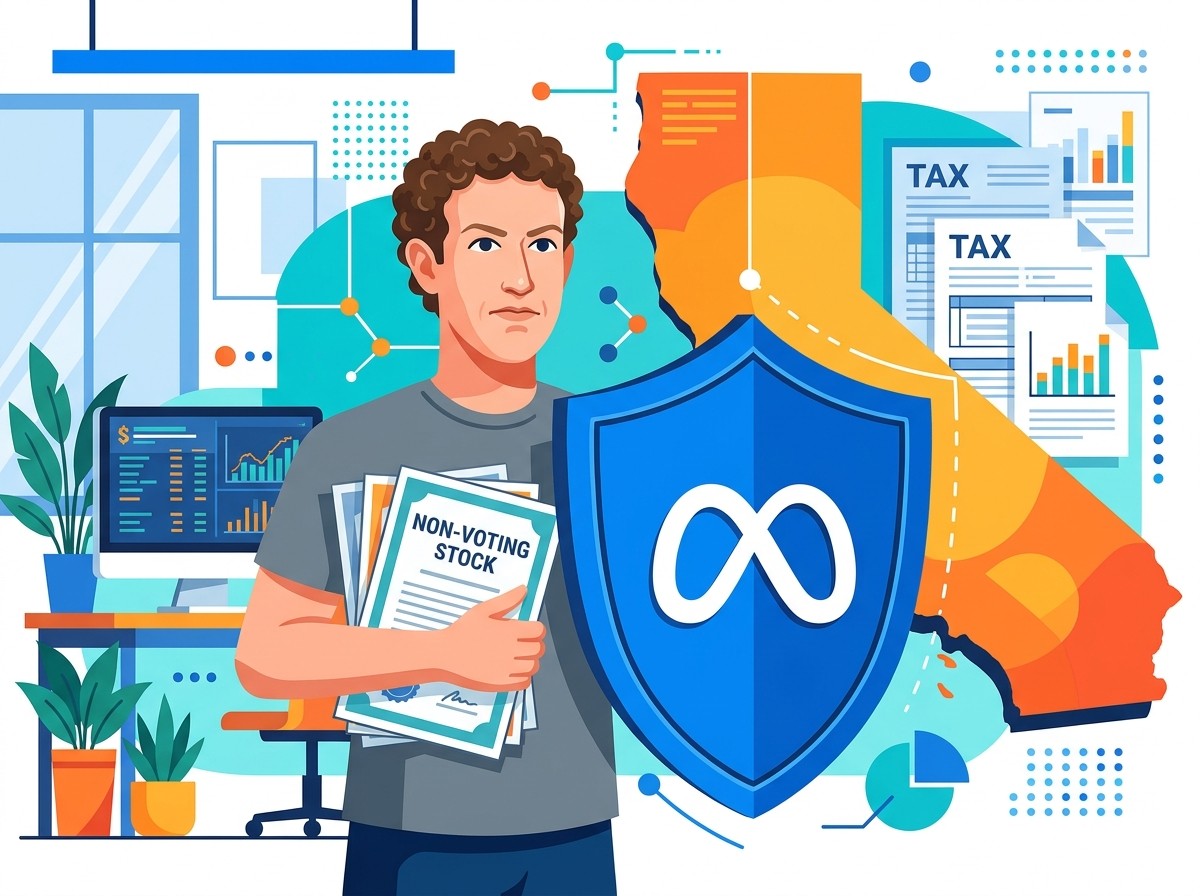
Lors de la présentation des résultats trimestriels de mercredi, le géant des réseaux sociaux a annoncé que son conseil d’administration avait validé la création d’une nouvelle catégorie d’actions : les Class C common stock. Des titres qui donnent un droit de propriété économique, mais aucun droit de vote. Officiellement, Meta explique que ces actions serviront à financer des levées de fonds, la rémunération des salariés et des acquisitions, notamment dans le domaine de l’intelligence artificielle. Officieusement, et c’est là que l’affaire devient passionnante pour tous ceux qui s’intéressent à la gouvernance des entreprises tech, cette manœuvre ouvre une porte de sortie fiscale très confortable pour le fondateur.
Pourquoi cette taxe inquiète autant Silicon Valley
La Proposition 40, rédigée par des professeurs de droit fiscal de Berkeley et soutenue par le plus grand syndicat de santé de Californie, propose un impôt unique de 5 % sur la fortune nette des plusieurs centaines de milliardaires résidant principalement dans l’État. Les promoteurs du texte avancent un chiffre vertigineux : jusqu’à 100 milliards de dollars de recettes sur cinq ans, destinés essentiellement à la santé, à l’aide alimentaire et à l’éducation. Pour Mark Zuckerberg, les estimations tournent autour de 11 milliards de dollars. Un chèque qui, même pour un homme aussi fortuné, représente une somme colossale à sortir rapidement.
Ce n’est pas la première fois que la Californie s’attaque à la richesse extrême. Mais cette fois, le texte est formulé de manière particulièrement agressive : il s’agit d’un prélèvement ponctuel, non récurrent, sur le patrimoine net. Et surtout, il touche directement les fondateurs qui ont bâti leur fortune en restant en Californie. Sergey Brin, cofondateur de Google, a déjà dépensé une fortune pour tenter de faire échouer la mesure. D’autres figures de la tech multiplient les messages d’alarme, parlant de « suicide économique » et de fuite des cerveaux et des capitaux. Pourtant, Meta vient de démontrer qu’il existe des solutions plus subtiles que de déménager au Texas ou en Floride.
Looks like billionaires will stay and figure out a way to pay the tax. If we pass Prop 40, poor California kids can have healthcare.
– Ro Khanna, représentant démocrate américain
La réaction de Ro Khanna résume parfaitement le clivage. D’un côté, ceux qui voient dans cette taxe une question de justice sociale. De l’autre, ceux qui redoutent que les mécanismes d’évitement les plus sophistiqués finissent par vider la mesure de sa substance tout en complexifiant encore davantage la gouvernance des entreprises.
Le mécanisme exact de la Class C : une ingénierie actionnariale de précision
Voici comment Meta a structuré l’opération. L’entreprise va distribuer gratuitement une action Class C pour chaque action Class A ou Class B détenue. Officiellement, il s’agit d’un dividende en actions qui équivaut à un split deux-pour-un. Le point crucial : cette distribution ne modifie en rien le pouvoir de vote de personne. Les actions Class B de Zuckerberg, qui portent déjà un droit de vote démultiplié, restent inchangées en termes de contrôle.
Après cette distribution, environ la moitié de la participation économique de Zuckerberg sera constituée d’actions Class C. Le conseil d’administration a ensuite autorisé le fondateur à vendre ou transférer immédiatement jusqu’à 20 % de ces nouvelles actions Class C. Comme elles représentent la moitié de sa participation économique, cela correspond à 10 % de sa richesse totale dans Meta. Et surtout, comme ces titres n’ont aucun droit de vote, leur cession n’entame en rien sa majorité de contrôle, estimée aujourd’hui autour de 60 % des droits de vote.
C’est d’une élégance redoutable. Zuckerberg peut générer les liquidités nécessaires pour régler l’éventuelle facture fiscale sans diluer son pouvoir. Pour un dirigeant qui a toujours défendu bec et ongles la structure dual-class de Meta, c’est une victoire stratégique majeure.
Les discussions secrètes au sein du board : pression et urgences
Selon les informations du TechCrunch et du New York Times, les discussions ont commencé dès le mois de juillet. Zuckerberg a évoqué la Proposition 40 avec les membres du conseil. Les échanges se sont multipliés en août. Puis, en septembre, le fondateur aurait mis une pression nette : s’ils ne trouvaient pas de solution, il mettrait en vente sa propriété de Palo Alto, créant un scandale médiatique potentiellement dévastateur pour l’image de Meta et pour l’attractivité de la Californie.
Peu de temps après, le plan de création des Class C a été formalisé. Le document déposé auprès de la SEC confirme explicitement que l’une des motivations principales était de permettre à Zuckerberg de faire face à la charge fiscale potentielle sans renoncer à sa majorité de contrôle. Le comité spécial du board a même justifié publiquement l’opération en soulignant l’importance de garder le CEO en Californie, à proximité des équipes de management et des Meta Superintelligence Labs.
On voit ici toute la subtilité de la communication. Meta ne dit pas « nous aidons notre fondateur à payer ses impôts ». Elle dit « nous faisons en sorte que Mark Zuckerberg puisse continuer à diriger l’entreprise depuis la Californie ». Le message est parfaitement calibré pour les investisseurs, les régulateurs et l’opinion publique.
Quelles leçons pour les fondateurs et les dirigeants de startups
Cette affaire dépasse largement le cas Meta. Elle pose des questions fondamentales pour toute la tech. Comment protéger le contrôle fondateur face à des chocs fiscaux imprévus ? Comment structurer son capital dès le départ pour anticiper ce type de scénario ? Les structures dual-class, longtemps critiquées par les défenseurs de la gouvernance « pure », montrent ici toute leur utilité stratégique.
Pour les fondateurs qui lèvent des fonds aujourd’hui, plusieurs enseignements se dessinent clairement :
- Anticiper les risques fiscaux liés à la résidence dès la rédaction des pactes d’actionnaires.
- Prévoir des mécanismes de liquidité partielle sans dilution du contrôle.
- Comprendre que les investisseurs institutionnels acceptent de plus en plus les structures dual-class lorsqu’elles sont transparentes et justifiées par une vision long terme.
- Garder une flexibilité dans la structure du capital pour pouvoir réagir rapidement à des changements législatifs.
Beaucoup de scale-ups européennes ou asiatiques qui envisagent une cotation aux États-Unis devraient étudier de près ce précédent. La capacité à créer des actions non votantes en cours de route, même après l’introduction en bourse, devient un outil de gouvernance puissant.
Les implications pour le marché et les investisseurs
Du point de vue des marchés, l’annonce a été plutôt bien accueillie. Les investisseurs apprécient généralement les mécanismes qui stabilisent le leadership. Zuckerberg a prouvé à plusieurs reprises qu’il était capable de pivoter radicalement (pensez à la bascule vers le metaverse, puis vers l’IA générative). Maintenir son contrôle est perçu comme un facteur de continuité stratégique, surtout dans une période où Meta investit massivement dans l’intelligence artificielle.
Cependant, certains analystes s’interrogent sur le signal envoyé. Si même le fondateur le plus puissant de la tech doit inventer des structures complexes pour payer ses impôts, que dit cela de la soutenabilité du modèle californien ? La Proposition 40, si elle est adoptée, pourrait accélérer les réflexions sur la diversification géographique des sièges sociaux et des résidences fiscales des dirigeants.
On observe déjà un mouvement lent mais réel. Plusieurs entreprises de taille moyenne ont annoncé des déménagements partiels. Les grands noms, eux, restent pour l’instant, mais ils se préparent. Meta vient de montrer la voie de la « résilience fiscale » sans départ.
La place de l’IA dans l’équation
Il n’est pas anodin que Meta justifie aussi la création des Class C par ses besoins de financement dans l’IA. Les investissements dans les modèles de fondation, les infrastructures de calcul et les talents coûtent des fortunes. Meta Superintelligence Labs n’est pas un projet à petit budget. Pouvoir lever du capital ou émettre des actions pour des acquisitions sans toucher au pouvoir de vote devient un atout considérable dans la course mondiale à l’intelligence artificielle.
On touche ici à un point crucial pour l’écosystème : les structures de capital qui protègent le contrôle fondateur permettent aussi une plus grande agressivité dans les investissements de long terme. C’est exactement l’argument que Zuckerberg a toujours défendu face aux investisseurs activistes qui préféraient des retours de cash plus immédiats.
Un précédent qui pourrait faire école
D’autres entreprises dual-class pourraient s’inspirer de cette ingénierie. Google (Alphabet) dispose déjà de Class C non votantes depuis des années. Snap a une structure encore plus extrême. Mais peu d’entreprises ont utilisé ces outils de manière aussi explicitement liée à un risque fiscal personnel du fondateur. Meta vient de créer un template. On peut s’attendre à ce que d’autres boards étudient des mécanismes similaires si d’autres États ou pays s’engagent dans la voie des impôts sur la fortune.
Pour les avocats d’affaires et les banquiers d’investissement spécialisés dans la tech, les prochains mois vont être riches en consultations. Comment structurer une Class C « défensive » ? Quelles sont les limites réglementaires ? Comment communiquer sans apparaître comme en train de contourner l’esprit de la loi ? Autant de questions qui vont alimenter les discussions dans les cabinets de Palo Alto, New York et Londres.
Le regard des salariés et de l’opinion publique
Il ne faut pas négliger l’aspect social. Les actions Class C serviront aussi à la rémunération des employés. Dans un contexte où les packages d’actions restent un outil majeur d’attraction des talents, notamment en IA, disposer d’un vivier d’actions non dilutives du contrôle est un avantage compétitif. Les ingénieurs de Meta vont probablement apprécier de recevoir des titres qui ne fragilisent pas la stabilité du leadership.
Côté opinion publique, le débat reste vif. Pour certains, Zuckerberg utilise simplement les outils légaux à sa disposition, comme n’importe quel contribuable qui optimise sa situation. Pour d’autres, cela prouve que les ultra-riches trouvent toujours un moyen d’échapper à l’effort collectif. Le représentant Ro Khanna a tenté de tourner la situation de manière positive, en soulignant que les milliardaires resteraient et paieraient. Mais le sentiment d’injustice fiscale reste fort dans une partie de la population californienne.
Quels scénarios pour la suite
Plusieurs scénarios sont possibles. Si la Proposition 40 est rejetée par les électeurs, Meta aura tout de même créé un outil flexible pour le futur. Si elle est adoptée, Zuckerberg pourra mobiliser rapidement les liquidités nécessaires sans perdre le contrôle. Dans les deux cas, l’entreprise sort renforcée en termes de flexibilité capitalistique.
On peut aussi imaginer que d’autres milliardaires californiens multiplient les montages similaires. Certains pourraient accélérer leurs dons philanthropiques pour réduire leur patrimoine taxable. D’autres pourraient envisager des déménagements partiels tout en gardant une présence opérationnelle forte en Californie. La créativité fiscale et patrimoniale risque d’être à son apogée dans les mois qui viennent.
Une leçon de stratégie long terme
Au final, cette affaire illustre parfaitement la différence entre une vision court-termiste et une approche de gouvernance de long terme. Zuckerberg a toujours privilégié le contrôle et la capacité à prendre des décisions impopulaires à court terme. La création des Class C s’inscrit dans cette continuité. Elle lui donne les moyens de faire face à un choc externe sans renoncer à sa capacité de pilotage.
Pour les dirigeants de startups et de scale-ups qui nous lisent, le message est clair : la structure de capital n’est pas un sujet technique à traiter uniquement au moment de la levée de fonds ou de l’IPO. C’est un outil stratégique permanent qui doit être pensé pour absorber les chocs – fiscaux, réglementaires, activistes ou concurrentiels. Meta vient d’en donner une démonstration magistrale.
Dans un monde où les États cherchent de nouvelles sources de recettes et où les inégalités de patrimoine deviennent un sujet politique central, les entreprises technologiques qui sauront anticiper ces tensions auront un avantage décisif. Celles qui resteront figées dans des structures rigides risquent de se retrouver contraintes de choisir entre le paiement d’impôts massifs et la perte de contrôle. Zuckerberg, lui, a choisi une troisième voie. Et c’est précisément ce type d’ingéniosité qui continue de définir la culture entrepreneuriale de la Silicon Valley, pour le meilleur et parfois pour le pire.
La suite se jouera dans les urnes californiennes, mais aussi dans les conseils d’administration des autres géants de la tech. Une chose est certaine : le débat sur la fiscalité des fortunes technologiques ne fait que commencer, et Meta vient d’écrire un nouveau chapitre dans le manuel de la gouvernance moderne.
Les enjeux pour l’écosystème startup plus large
Au-delà de Meta, cette histoire résonne particulièrement fort dans l’écosystème des startups. Beaucoup de fondateurs rêvent de bâtir « le prochain Meta ». Peu anticipent réellement les conséquences patrimoniales d’un succès de cette ampleur. La Proposition 40 agit comme un rappel brutal : le succès entrepreneurial peut transformer un fondateur en cible fiscale prioritaire, et ce rapidement.
Les accélérateurs, les fonds d’amorçage et les business angels auraient intérêt à intégrer davantage de modules de formation sur la planification patrimoniale et la gouvernance long terme. Trop souvent, ces sujets sont abordés trop tard, une fois que la valorisation a déjà atteint des niveaux critiques. Or, plus on attend, plus les options se réduisent et plus les coûts de restructuration deviennent élevés.
On peut aussi s’interroger sur l’impact psychologique. Savoir que l’État peut venir prélever 5 % de votre fortune nette en une seule fois change la manière dont on perçoit le risque entrepreneurial. Certains talents pourraient être dissuadés de rester en Californie ou même de lancer leur entreprise dans cet État. D’autres, au contraire, pourraient y voir un défi supplémentaire à relever par l’innovation juridique et financière.
Comparaison avec d’autres modèles internationaux
Il est intéressant de comparer cette situation avec d’autres juridictions. En France, l’impôt sur la fortune immobilière existe, mais il ne touche pas les actifs professionnels de la même manière. Au Royaume-Uni, les non-domiciliés ont longtemps bénéficié de régimes avantageux, désormais en voie de disparition. À Singapour ou à Dubaï, les régimes fiscaux restent nettement plus attractifs pour les fortunes mobiles.
La Californie se distingue par son agressivité potentielle sur le patrimoine net global. Si la Proposition 40 passe, elle pourrait inspirer d’autres États américains, voire d’autres pays. Les entreprises technologiques, par nature très mobiles, vont devoir intégrer cette variable dans leurs arbitrages de localisation. Meta montre qu’il est possible de rester tout en se protégeant. Mais toutes les entreprises n’ont pas la taille ni la sophistication juridique pour déployer de tels montages.
La dimension communication et image de marque
Sur le plan de la communication, Meta a joué fine. En liant explicitement la création des Class C à la nécessité de garder Zuckerberg en Californie et proche des équipes IA, l’entreprise transforme une manœuvre patrimoniale en argument de continuité opérationnelle. C’est intelligent. Cela permet de parler d’investissement dans l’avenir plutôt que de protection fiscale personnelle.
Pour les responsables communication des entreprises tech, c’est une étude de cas passionnante. Comment parler de sujets sensibles (impôts, contrôle, fortune personnelle du fondateur) sans perdre la confiance des différents stakeholders ? La réponse de Meta repose sur la transparence réglementaire (le dépôt SEC) combinée à un narratif positif (proximité des équipes, leadership stable, investissement dans l’IA). Une leçon à méditer.
En conclusion, l’annonce de Meta n’est pas qu’une anecdote financière. C’est un signal fort sur la manière dont les grandes entreprises technologiques s’adaptent à un environnement politique et fiscal de plus en plus volatil. Zuckerberg a une nouvelle fois démontré sa capacité à transformer une contrainte en opportunité structurelle. Pour tous ceux qui construisent, investissent ou analysent la tech, c’est une invitation à regarder la gouvernance et la fiscalité non pas comme des sujets techniques, mais comme des leviers stratégiques de premier plan.
La prochaine fois qu’un fondateur vous dira que « la structure de capital, on verra plus tard », vous saurez quoi lui répondre. Meta vient de prouver que « plus tard », cela peut coûter très cher… ou permettre de sauver le contrôle de l’entreprise. Tout dépend de la préparation.