
Et si la prochaine grande centrale électrique ne sortait pas d’une usine géante appartenant à la startup qui l’a conçue, mais d’un réseau de fournisseurs choisis un par un, comme on assemble un orchestre plutôt qu’on n’achète un piano-usine ? Mardi 6 octobre 2026, Type One Energy, jeune pousse de Knoxville fondée en 2019, a annoncé une série B de 200 millions de dollars. L’objectif affiché n’est pas un démonstrateur de laboratoire : une centrale commerciale de 400 mégawatts, baptisée Infinity Two, que son dirigeant Christofer Mowry espère voir injecter du courant vers 2034. Pour un public de fondateurs, d’investisseurs et de responsables marketing qui suivent les paris industriels, cette annonce dit autre chose qu’un simple chèque. Elle pose une question de modèle : jusqu’où peut-on externaliser la fabrication quand le produit est un réacteur à fusion, et que reste-t-il alors comme avantage compétitif à défendre ?
La fusion nucléaire promet depuis des décennies une électricité dense, pilotable et sans émissions de combustion. Elle n’a encore livré aucune centrale commerciale. Les montants engagés dans le secteur se comptent désormais en milliards, et chaque tour de table est scruté comme un signal sur la crédibilité du calendrier. Type One ne prétend pas avoir réglé la physique. Elle affirme surtout avoir choisi une voie de capital plus légère que les rivaux qui veulent tout fabriquer chez eux. Ce choix mérite d’être décortiqué, chiffres en main, risques compris, parce qu’il éclaire une tension que l’on retrouve bien au-delà de l’énergie : verticaliser pour contrôler, ou orchestrer pour aller plus vite avec moins d’argent immobilisé.
Ce Que Couvre Réellement Cette Série B De 200 Millions
Le tour a été mené par Breakthrough Energy Ventures, déjà présent au capital, et par Clutterbuck Capital. Lowercarbon Capital, Siemens Energy Ventures et SiteGround Capital ont participé. Avant cette opération, Type One avait levé 82,5 millions de dollars lors d’une série A prolongée. Le cumul approche donc 282,5 millions, un montant respectable pour une deeptech de six ans, mais encore modeste face aux enveloppes absorbées par certains concurrents qui construisent leurs propres lignes d’aimants, leurs halls d’assemblage et leurs équipes de fabrication lourde.
Mowry a indiqué à TechCrunch que cette série B devait conduire l’entreprise à mi-chemin du premier coup de pelle d’une centrale commerciale de 400 mégawatts. La précision compte. Il ne s’agit pas d’un chèque qui finance la mise en service. Il s’agit d’un palier : ingénierie, partenaires, préparation du site, design des composants critiques. Une mise à jour publiée le 7 octobre a d’ailleurs clarifié cette distance restante jusqu’à la centrale. Autrement dit, d’autres tours resteront nécessaires. Le discours n’est pas « nous avons l’argent pour finir ». Il est « nous pouvons finir avec moins de capital total que si nous étions verticalement intégrés ».
Pour un fondateur, la distinction est stratégique. Un récit de levée qui promet la commercialisation avec le tour en cours crée une attente que le prochain conseil d’administration devra honorer. Un récit qui cadre le chèque comme une étape vers le terrassement laisse de la place pour une série C, voire une D, sans donner l’impression d’un dérapage. Type One joue cette carte ouvertement. Mowry ajoute que, si la mise en service tient en 2034, la première centrale pourrait être bouclée avec une intensité capitalistique inférieure à celle de beaucoup de rivaux, même en comptant les tours suivants.
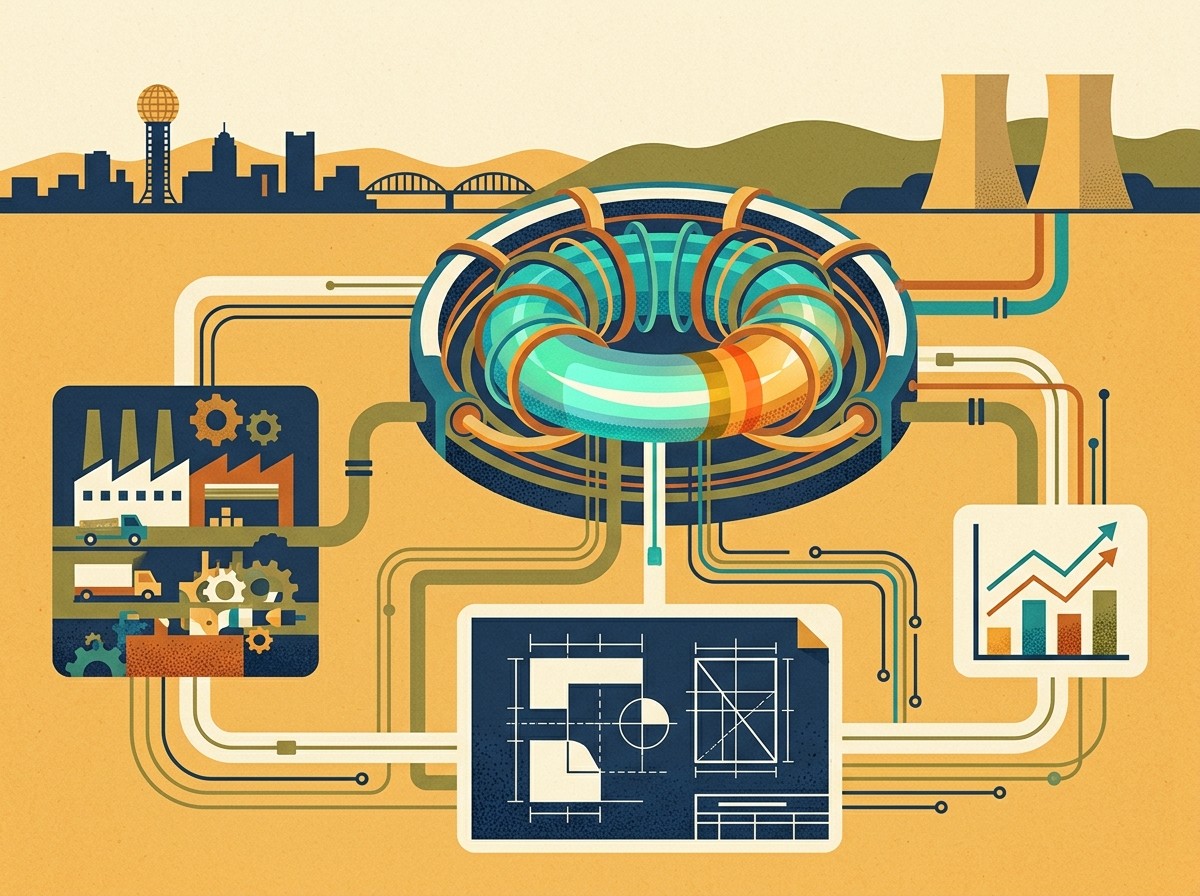
Le site choisi n’est pas anodin. Les deux premiers dispositifs de fusion doivent être construits sur le site Bull Run de la Tennessee Valley Authority. S’installer chez un grand électricien public du Tennessee, plutôt que sur un terrain vierge isolé, rapproche le projet des réseaux, des permis et d’une culture industrielle déjà habituée aux grandes installations. AECOM, cabinet d’ingénierie d’infrastructure, travaille sur l’ingénierie d’Infinity Two. Commonwealth Fusion Systems a concédé sous licence sa technologie d’aimants supraconducteurs à haute température, qui doit former l’ossature du design. On n’est donc pas face à une feuille blanche : le tour de table s’appuie sur un foncier énergétique, un ingénieriste de taille mondiale et une brique technologique sous licence.
Pourquoi 200 Millions Ne Vont Pas Loin Dans La Fusion
La fusion se situe au croisement de la physique des plasmas, de la science des matériaux et du calcul intensif. Un aimant supraconducteur, une paroi capable d’encaisser des flux de neutrons, un système de vide, une alimentation électrique de puissance, un bâtiment classé : chaque poste mange des dizaines de millions avant même qu’un plasma stable ne soit maintenu assez longtemps pour produire plus d’énergie qu’il n’en consomme. Dans ce décor, 200 millions financent une trajectoire, pas une usine clé en main.
C’est précisément le point que Mowry met en avant. Il a dirigé une grande entreprise de fabrication nucléaire. Il en tire une conviction simple : les briques et le mortier coûtent cher, et les immobiliser trop tôt alourdit le bilan sans accélérer la physique. « Pourquoi voudrais-je dépenser pour des briques et du mortier ? » résume-t-il. La phrase sonne comme un refus de vanity capex. Elle est aussi un aveu : le goulet d’étranglement n’est pas seulement scientifique, il est comptable. Chaque mètre carré d’atelier possédé en propre est un mètre carré qu’il faudra financer, assurer, staffer et amortir avant le premier mégawattheure vendu.
Le montant de capital que nous devons lever pour commercialiser la fusion chez Type One est d’un ordre de grandeur différent de celui qu’il faudrait si l’on était verticalement intégré.
– Christofer Mowry, directeur général de Type One Energy
Cette formule d’« ordre de grandeur » est le cœur marketing de la levée. Elle s’adresse autant aux limited partners qu’aux futurs clients industriels. Elle dit : nous ne demandons pas le chèque d’une filière entière, nous demandons le chèque d’un architecte. Pour un investisseur climat qui a déjà financé des usines de batteries, d’électrolyseurs ou de panneaux, le souvenir des dépassements est vif. Un modèle qui promet de ne pas reproduire ces dépassements trouve une oreille attentive, à condition que la promesse survive au premier appel d’offres fournisseur.
Il faut toutefois garder la mesure. Une centrale de 400 mégawatts, même à fission classique, mobilise des budgets qui dépassent largement quelques centaines de millions une fois le génie civil, le raccordement et les systèmes de sûreté comptés. La fusion ajoute l’incertitude technologique. Dire que l’on sera à mi-chemin du groundbreaking ne dit pas quel sera le coût complet du kilowattheure, ni le taux de disponibilité, ni le prix auquel un acheteur d’électricité acceptera de signer. La série B achète du temps d’ingénierie et de la crédibilité partenariale. Elle n’achète pas encore un PPA.
Le Pari De L’intégrateur : Concevoir, Ne Pas Tout Fabriquer
Type One se présente comme un intégrateur. L’entreprise conçoit la centrale et une partie de ses composants, puis confie la fabrication à un réseau de fournisseurs sélectionnés pour le projet, qualifié de « sur mesure ». La plupart des startups de fusion achètent déjà des pièces à l’extérieur. La différence revendiquée est le degré : aller plus loin dans l’externalisation, garder en interne le design, l’architecture système et la gestion du risque, laisser les ateliers aux spécialistes.
Mowry compare implicitement cette posture à celle d’un ensemblier. AECOM compte environ 10 000 personnes, en majorité des ingénieurs. « Nous n’aurons jamais 10 000 personnes », dit-il. Le calcul est brutal et sain. Recruter, former et retenir une armée d’ingénieurs d’infrastructure pendant que l’on tente de stabiliser un plasma est une distraction. Mieux vaut louer cette compétence, à condition de savoir écrire le cahier des charges et de savoir auditer le livrable.
Ce modèle rappelle des industries où l’intégrateur a gagné sans posséder les usines : certains avionneurs, certains constructeurs automobiles, certains développeurs de parcs éoliens offshore qui achètent turbines, fondations et câbles à des champions spécialisés. Il rappelle aussi les échecs, et Type One ne les ignore pas. L’exemple le plus cité récemment est Boeing, qui s’est appuyé sur Spirit AeroSystems pour des tronçons de fuselage des 737 et 787. Après une série de défaillances qualité, dont l’arrachement d’un bouchon de porte sur un vol Alaska Airlines en 2024, Boeing a racheté Spirit pour reprendre la main. L’externalisation avait réduit le bilan ; elle avait aussi dilué le contrôle.
La leçon pour une startup n’est pas « n’externalisez jamais ». Elle est « externalisez ce que vous savez spécifier, inspecter et remplacer ». Un aimant sous licence n’est pas une pièce anonyme. Un bâtiment signé par un grand ingénieriste n’est pas un prototype de garage. Le risque change de nature : il passe du risque d’exécution interne au risque de coordination. Les retards s’additionnent aux interfaces. Une tolérance mal transmise entre deux fournisseurs peut bloquer un assemblage entier. C’est exactement le métier que Mowry dit vouloir exceller à faire.
Ces modèles économiques réussissent parce qu’ils permettent aux entreprises de se concentrer sur la gestion du risque et de développer un haut niveau de compétence sur leur tranche de la chaîne de valeur.
– Christofer Mowry, directeur général de Type One Energy
Traduit en langage de board, cela signifie : notre tranche, c’est l’architecture du réacteur, le choix des partenaires et l’intégration. Le reste est un marché. Si cette tranche est réellement différenciante, la valorisation se justifie. Si elle se réduit à de la gestion de projet que n’importe quel ensemblier énergétique pourrait faire, le fossé se comble vite. Tout l’enjeu des dix-huit prochains mois sera de montrer que le design, et pas seulement le carnet d’adresses, crée une rente.
Ce Que Le Modèle Change Pour Le Capital Et Le Calendrier
Une entreprise verticalement intégrée lève pour construire. Une entreprise intégratrice lève pour concevoir, qualifier et contractualiser. Le cash part moins dans les machines-outils et plus dans les équipes système, les essais, les licences et les acomptes fournisseurs. Le bilan reste plus léger. En contrepartie, la marge future dépend du prix auquel on achète les pièces et de la capacité à en changer de source si un atelier décroche.
Mowry estime que cette voie peut aboutir à une première centrale moins chère en capital total, même avec plusieurs tours. L’argument est cohérent si trois conditions tiennent. D’abord, les fournisseurs acceptent de porter une partie de l’industrialisation sans exiger des marges qui annulent l’économie. Ensuite, les licences, notamment celle des aimants de Commonwealth Fusion Systems, ne deviennent pas un péage trop lourd au moment de la duplication. Enfin, le calendrier 2034 ne glisse pas de trois ans, car chaque année de glissement renchérit les équipes et les intérêts, intégrateur ou pas.
Le calendrier mérite un regard froid. 2034, c’est dans huit ans. Dans l’énergie conventionnelle, huit ans suffisent à peine pour autoriser, financer et construire certains grands ouvrages. Dans la fusion, huit ans pour passer d’une série B à une centrale de 400 mégawatts reliée au réseau est un pari agressif. Il suppose que les deux premiers dispositifs sur le site Bull Run tiennent leurs objectifs, que les matériaux supportent les flux prévus, et que le cadre réglementaire américain traite ces machines avec une prévisibilité compatible avec un closing financier. Rien de tout cela n’est acquis. Le présenter comme un plan, et non comme une promesse de kilowattheure, est la seule façon honnête d’en parler à des investisseurs.
Pour les équipes commerciales et les responsables de communication des startups industrielles, il y a ici une méthode. Type One ne vend pas « la fusion pour demain matin ». Elle vend une séquence : site identifié, ingénieriste engagé, technologie d’aimant licenciée, tour calibré pour atteindre le groundbreaking, horizon 2034 conditionnel. Chaque élément est vérifiable. C’est plus convaincant qu’une vision abstraite de planète décarbonée, et c’est exactement ce qu’un comité d’investissement climat demande avant de signer.
Les Partenaires Déjà Sur La Table
Trois noms structurent déjà le récit. La Tennessee Valley Authority accueille les deux premiers dispositifs sur Bull Run. Ce n’est pas un client final signé pour 400 mégawatts, mais c’est un ancrage territorial et technique. Un grand électricien ne prête pas son site à la légère : même un accord de démonstration suppose des discussions de sûreté, de raccordement et de voisinage. Pour une startup de Knoxville, rester dans le Tennessee plutôt que de déménager le projet vers une côte plus médiatique est aussi un signal de coût et de talent local.
AECOM apporte l’ingénierie d’Infinity Two. Dans les infrastructures, le nom d’un grand ensemblier rassure les prêteurs plus tardifs, les assureurs et les autorités. Il ne remplace pas la preuve plasma. Il réduit le risque perçu sur le génie civil, les fluides, les bâtiments et l’ordonnancement. Pour une série C future, pouvoir dire « l’ingénierie de site est entre les mains d’un acteur qui livre des ouvrages de cette échelle » change la conversation avec les fonds d’infrastructure, distincts des fonds de venture.
La licence d’aimants supraconducteurs à haute température concédée par Commonwealth Fusion Systems est la brique la plus sensible. Ces aimants sont l’un des goulets de la filière des stellarators et des tokamaks compacts. Les fabriquer soi-même demande des années et des centaines de millions. Les licencier accélère, mais crée une dépendance. Type One parie que cette dépendance est préférable à une usine d’aimants en propre. Le calcul se renverse si le concédant devient lui-même un concurrent direct sur les mêmes appels d’offres électriques, ou si les conditions de licence limitent les volumes, les territoires ou les améliorations.
Côté investisseurs, la présence de Breakthrough Energy Ventures en lead répété signale une continuité plutôt qu’un tour de consolation. Lowercarbon Capital inscrit le dossier dans une thèse climat. Siemens Energy Ventures apporte une lecture d’industriel de l’énergie, utile le jour où il faudra parler turbines, réseaux et maintenance. SiteGround Capital et Clutterbuck Capital complètent le syndicat. La composition mêle capital-risque climat et proximité industrielle. Ce mélange est cohérent avec un modèle d’intégrateur : on a besoin d’argent patient et de gens qui connaissent les cahiers des charges d’usine.
Le Risque Que L’on Échange Contre Un Autre
Externaliser réduit le risque de construire une usine inutile si la physique tarde. Il augmente le risque de qualité, de délai et de dépendance. Boeing et Spirit sont l’illustration grand public. Dans la fusion, l’illustration serait plus sourde : un fournisseur de bobines qui rate une spécification, un chaudronnier qui ne tient pas une tolérance de vide, un logiciel de contrôle dont l’intégrateur n’a pas le code source. Aucun de ces incidents ne fait la une comme une porte d’avion. Tous peuvent décaler une mise en service de dix-huit mois.
Mowry affirme que ce risque d’intégration reste inférieur au risque de tout faire en interne. L’argument tient si l’équipe sait auditer. Il tombe si l’entreprise devient un chef de projet sans compétence technique propre. D’où l’importance de garder la conception de nombreux composants, même lorsque d’autres les fabriquent. Concevoir, c’est pouvoir réécrire le plan quand l’atelier dit non. Acheter sur catalogue, c’est subir le catalogue.
Il existe un second risque, moins discuté dans les communiqués : le risque de marge. Un intégrateur qui ne possède pas les ateliers capte la marge d’architecture et laisse la marge de fabrication aux fournisseurs. Tant que la demande est unique, prototype après prototype, cette répartition est acceptable. Le jour où l’on voudra dupliquer dix centrales, les fournisseurs auront appris, et ils pourront exiger une plus grande part de la valeur, voire proposer eux-mêmes l’assemblage à l’électricien. Le fossé de l’intégrateur doit donc être renouvelé à chaque génération : meilleurs codes de design, meilleure donnée d’exploitation, meilleure capacité à qualifier vite un second source.
Un troisième risque est narratif. Les marchés aiment les usines, les photos d’ateliers, les rubans coupés. Un modèle léger en actifs est plus difficile à raconter en une image. Il est en revanche plus facile à défendre dans un tableau de cash-flow. Les fondateurs qui choisissent cette voie doivent accepter d’être moins spectaculaires et plus lisibles pour les analystes. Type One semble avoir fait ce choix. Sa communication insiste sur le capital évité, pas sur une gigafactory.
Ce Que Les Startups Peuvent Copier, Et Ce Qu’elles Ne Doivent Pas
Le secteur de la fusion est extrême. La leçon de structure, elle, voyage. Beaucoup de jeunes pousses hardware, climat ou industrielle reproduisent le réflexe de l’usine trop tôt : on lève, on loue un hall, on achète des machines, on recrute des opérateurs, puis on découvre que le produit n’est pas figé. Le coût de cette découverte est double, en cash et en ego. Le contre-modèle consiste à identifier la tranche où l’on est réellement meilleur, et à traiter le reste comme un marché de fournisseurs, quitte à réinternaliser plus tard une fois le design stable.
Voici ce qui, dans l’annonce de Type One, se transpose sans fantasmer une centrale à plasma :
- Calibrer le tour de table sur une étape vérifiable, ici le chemin vers le groundbreaking, plutôt que sur la promesse finale.
- Nommer les partenaires déjà engagés, site, ingénieriste, licence, pour rendre le récit auditable.
- Assumer l’externalisation comme un choix de risque, pas comme un manque de moyens.
- Garder la conception des pièces critiques même quand la fabrication sort.
- Prévoir dès le discours les tours suivants, afin de ne pas brûler la confiance au prochain closing.
- Comparer son intensité capitalistique à celle des verticalisés, avec des ordres de grandeur, pas des slogans.
Ce qu’il ne faut pas copier aveuglément : le calendrier. 2034 n’est pas un template. Une startup de logiciel industriel qui annoncerait une date aussi lointaine sans jalons intermédiaires ennuierait ses clients. Une startup hardware qui annoncerait une date aussi proche sans partenaire de site se discréditerait. La date n’a de valeur que collée à des preuves déjà posées. Bull Run, AECOM et la licence d’aimants sont ces preuves. Sans équivalent dans votre secteur, une date isolée est du marketing fragile.
Autre limite : la dépendance à une licence concurrente. Licencier une brique à un rival peut être malin à court terme et toxique à long terme. Avant de signer, il faut écrire les clauses de volume, de territoire, d’amélioration et de sortie. Type One n’a pas publié ces clauses, et c’est normal. Un fondateur qui s’inspire du mouvement doit néanmoins les négocier comme si elles allaient devenir publiques le jour d’une dispute.
Lecture Investisseur : Où Se Situe Le Dossier Dans La Filière
La fusion est devenue un marché de capitaux avant d’être un marché de l’électricité. Plusieurs acteurs ont levé des sommes bien supérieures, parfois en visant leurs propres usines d’aimants ou de composants. Type One, avec environ 282,5 millions cumulés après cette série B, grimpe dans le classement des mieux financés sans rejoindre le peloton de tête en montants absolus. Son argument n’est pas « nous avons levé plus ». Il est « nous avons besoin de moins pour arriver au même type d’ouvrage ».
Cette thèse plaît aux fonds qui ont vu des verticalisés brûler du cash dans le béton. Elle inquiète ceux qui croient que le contrôle de la fabrication est le seul fossé durable dans le hardware profond. Les deux lectures peuvent être vraies à des moments différents. Au stade du prototype, l’intégrateur économise. Au stade de la flotte, l’intégrateur doit prouver qu’il capture encore assez de marge et de donnée pour ne pas devenir un bureau d’études interchangeable.
Les critères qu’un investisseur peut suivre sans attendre 2034 sont concrets. Le passage des deux premiers dispositifs sur Bull Run, avec des jalons publics de performance plasma. La signature d’accords fournisseurs nommés, pas seulement d’intentions. Le degré de liberté laissé par la licence d’aimants. L’arrivée, ou non, de prêteurs d’infrastructure à côté des fonds venture. Et la stabilité de l’équipe dirigeante, car un modèle d’intégrateur repose sur des gens qui ont déjà vu une usine nucléaire de l’intérieur. Mowry coche cette case biographique. Encore faut-il que l’organisation, et pas seulement le dirigeant, porte cette compétence.
Côté valorisation, rien n’a été communiqué sur le prix de la série B. L’absence de chiffre est fréquente dans le privé américain. Elle oblige à juger le dossier sur la trajectoire plutôt que sur le multiple. Pour un lecteur européen habitué aux annonces de tickets et de valorisations post-money, le silence est un rappel : le signal utile est parfois la composition du syndicat et l’étape financée, pas le multiple fantasmé.
Marketing De La Deeptech : Comment Raconter Un Pari De Huit Ans
Les audiences de ce site, fondateurs, équipes growth, investisseurs, vivent dans des cycles courts. Une campagne se juge en semaines. Une levée se raconte en mois. Une centrale à fusion se juge en décennies. Le décalage crée une tentation : survendre la proximité. Type One, dans les propos rapportés, évite en partie ce piège. Elle parle de mi-chemin vers le groundbreaking, pas de facture d’électricité. Elle parle d’ordre de grandeur de capital, pas de prix du mégawattheure. Elle cite des partenaires réels.
C’est une hygiène de récit que beaucoup de deeptechs gagneraient à copier. Le lecteur averti repère vite l’adjectif sans preuve. « Révolutionnaire » ne remplace pas un site. « Bientôt » ne remplace pas une licence. « Unique » ne remplace pas un syndicat qui revient. À l’inverse, une communication trop prudente n’attire personne. L’équilibre trouvé ici consiste à poser une date lointaine, 2034, et à l’entourer de conditions et d’étapes. La date donne un cap. Les conditions protègent la crédibilité.
Il y a aussi un enjeu de recrutement. Knoxville n’est pas San Francisco. Annoncer 200 millions et un projet sur le site d’un grand électricien local parle aux ingénieurs qui ne veulent pas déménager vers une côte. Le modèle intégrateur, s’il est bien expliqué, attire des profils système et qualité plutôt que des profils purement atelier. Une page carrières qui décrit la tranche de valeur, et non une usine imaginaire, filtre mieux les candidatures. C’est du marketing employeur aligné sur le modèle, pas un habillage.
Enfin, le récit parle aux acheteurs d’électricité et aux industriels qui pourraient un jour signer un contrat d’achat. Ils n’achètent pas une série B. Ils achètent une probabilité de mise en service et un interlocuteur capable de tenir un contrat de construction. Montrer AECOM et la TVA dans le même paragraphe réduit la peur de traiter avec une startup seule. C’est de la preuve sociale industrielle, plus efficace qu’une campagne display.
Concurrence, Licences Et Frontières De La Propriété Intellectuelle
Le choix de licencier les aimants de Commonwealth Fusion Systems mérite un développement à part, parce qu’il brouille la carte habituelle « un rival, un ennemi ». Dans une filière où plusieurs designs coexistent, stellarators, tokamaks compacts, autres configurations, une brique peut être commune sans que le produit final le soit. Type One construit son architecture autour de cette brique. Le concédant reste un concurrent potentiel sur le marché de l’électron.
Cette configuration existe ailleurs : un fondeur de puces qui vend à un concurrent de smartphones, un éditeur de logiciel d’infrastructure qui équipe deux places de marché rivales. Elle fonctionne tant que la brique n’est pas le produit. Elle se tend quand la brique devient le goulet et que le concédant rationne les volumes au profit de ses propres chantiers. Un intégrateur avisé prépare alors une seconde source, ou une clause de continuité d’approvisionnement, avant d’en avoir besoin.
Pour le lecteur qui structure des partenariats, la question à poser n’est pas « faut-il licencier ? ». Elle est « quelle part de notre promesse client dépend d’un tiers que nous ne contrôlons pas, et quel plan B tenons-nous en dix-huit mois ? ». Type One répond pour l’instant par la confiance dans le réseau sur mesure. La réponse devra devenir plus contractuelle à mesure que Infinity Two passera du schéma à la commande.
La propriété intellectuelle de l’intégrateur, elle, se niche dans l’assemblage : codes de design, procédures de qualification, données d’essais, savoir-faire d’interface. Ces actifs sont moins photogéniques qu’un brevet d’aimant. Ils sont aussi plus difficiles à copier si l’on ne participe pas aux essais. C’est là que le modèle peut créer un fossé, à condition de documenter et de protéger ces savoir-faire avec le même sérieux qu’une usine. Beaucoup de startups hardware négligent cette paperasse. Elles découvrent trop tard que leur avantage était dans la tête de trois ingénieurs partis ailleurs.
Ce Que 400 Mégawatts Représentent, Sans Surpromettre
Une puissance de 400 mégawatts correspond à l’ordre de grandeur d’une tranche électrique moyenne, capable d’alimenter plusieurs centaines de milliers de foyers selon le facteur de charge et le mix local. Le chiffre impressionne dans un pitch. Il ne dit rien du facteur de charge réel d’une première centrale à fusion, qui pourrait être plus faible que celui d’une tranche nucléaire classique pendant les premières années d’apprentissage. Il ne dit rien non plus du prix.
Pour un acheteur, 400 mégawatts pilotables, s’ils existent vraiment vers le milieu de la décennie 2030, auraient une valeur de capacité, pas seulement une valeur d’énergie. Les réseaux qui absorbent beaucoup de solaire et d’éolien cherchent des moyens de tenir les soirs sans vent. Une fusion qui tiendrait ses promesses de disponibilité entrerait dans cette conversation. Une fusion qui ne tient pas ses heures de fonctionnement resterait un prototype prestigieux. D’ici là, toute communication qui transforme 400 mégawatts en « ville alimentée » sans parler de disponibilité fait du marketing en avance sur la physique.
Type One, dans les éléments publics de cette levée, reste sur la puissance et le calendrier conditionnel. C’est la bonne altitude. Les équipes communication qui relaient l’annonce peuvent ajouter le contexte réseau, à condition de marquer le conditionnel. Les équipes qui ajoutent un prix du kilowattheure inventé sortent du réel.
Une Grille Pour Suivre Le Dossier Sans Se Perdre Dans Le Plasma
On peut suivre Type One sans être physicien. Les signaux utiles pour un lecteur business tiennent en une liste courte, à revoir chaque semestre.
- Avancement réel des deux premiers dispositifs sur le site Bull Run, au-delà des visuels.
- Jalons d’ingénierie publiés par AECOM ou par Type One sur Infinity Two.
- Nouveaux fournisseurs nommés, avec un périmètre clair, pas de simples lettres d’intention.
- Évolution de la relation de licence avec Commonwealth Fusion Systems.
- Nature du prochain tour : venture pur, ou entrée de capital infrastructure.
- Tout glissement explicite, ou silencieux, de l’horizon 2034.
Si ces signaux avancent ensemble, la thèse d’intégrateur économe en capital gagne en crédibilité. Si le site stagne pendant que les annonces de partenaires se multiplient, le récit aura pris de l’avance sur le chantier. C’est le test classique des deeptechs : la cadence des communiqués ne doit pas dépasser la cadence des essais.
Et Si Le Modèle Se Généralisait Dans L’énergie Climatique
Imaginons que d’autres développeurs de technologies lourdes adoptent la même discipline : pas d’usine avant que le design ne soit qualifié, licence des briques les plus chères, ingénieriste de rang mondial dès le premier ouvrage, tour de table collé à un jalon de terrassement plutôt qu’à une vision. Le paysage des levées climat changerait. Moins de photos d’ateliers vides. Plus de contrats. Les valorisations pourraient baisser à court terme, parce que les actifs corporels impressionnent les tableurs, et monter en qualité, parce que le cash durerait plus longtemps.
Ce déplacement a déjà eu lieu dans le solaire et l’éolien, où les développeurs de projets ne fabriquent presque jamais les panneaux ni les turbines. Ils intègrent, financent, exploitent. La fusion n’en est pas là : la machine elle-même n’est pas un produit de catalogue. Type One tente une position intermédiaire, entre le laboratoire qui fabrique tout et le développeur qui achète une turbine standard. Si cette position tient, elle pourrait devenir un template pour d’autres machines non standard, captage, géothermie profonde, nouveaux réacteurs à fission, où la tentation de l’usine intégrée est forte et souvent prématurée.
Le risque de généralisation hâtive existe aussi. Toutes les briques ne se licencient pas. Tous les territoires n’ont pas une TVA prête à ouvrir un site. Tous les dirigeants n’ont pas dirigé une fabrication nucléaire. Copier le communiqué sans copier les prérequis produit des annonces creuses. Le modèle n’est pas une posture marketing. C’est une allocation de risque qui suppose des gens capables de lire un plan de fournisseur et de dire non.
Ce Qu’il Faut Retenir Avant La Prochaine Levée Du Secteur
Type One Energy vient d’ajouter 200 millions de dollars à une trajectoire entamée en 2019 à Knoxville, après 82,5 millions déjà levés. L’argent doit la mener vers le milieu du chemin qui sépare l’entreprise du premier coup de pelle d’Infinity Two, centrale visée de 400 mégawatts, avec un horizon conditionnel de 2034. Le syndicat mêle un lead historique, Breakthrough Energy Ventures, et des acteurs comme Clutterbuck Capital, Lowercarbon Capital, Siemens Energy Ventures et SiteGround Capital. Le terrain de jeu est déjà nommé : Bull Run, AECOM, aimants sous licence.
Le choix distinctif n’est pas la physique, que cette annonce ne tranche pas. C’est le refus d’une intégration verticale lourde, au profit d’un rôle d’architecte et de chef d’orchestre. Mowry y voit un ordre de grandeur de capital différent, et un risque d’intégration inférieur au risque de tout fabriquer. L’histoire récente de l’aéronautique rappelle que ce risque ne disparaît pas : il change de siège. Boeing a fini par racheter Spirit. Type One parie qu’elle n’aura pas à faire l’équivalent, parce que sa tranche de compétence, le design et la gestion du risque, suffira à tenir les fournisseurs.
Pour un fondateur, l’annonce est un rappel utile : le modèle économique d’une deeptech se voit dans ce qu’elle refuse de posséder autant que dans ce qu’elle construit. Pour un investisseur, elle est un dossier à suivre sur des jalons de site et de contrats, pas sur des adjectifs. Pour une équipe marketing, elle montre qu’un pari de huit ans peut se raconter sans trahir le conditionnel, à condition d’entourer la date de preuves déjà signées. La fusion reste incertaine. La discipline de capital, elle, peut s’évaluer bien avant le premier mégawattheure.
La prochaine étape utile ne sera pas un nouveau superlatif. Ce sera une preuve que le réseau sur mesure tient une spécification, qu’un second dispositif avance sur Bull Run, et qu’un financeur d’infrastructure accepte de regarder Infinity Two comme un ouvrage, et non plus seulement comme une thèse. D’ici là, les 200 millions achètent surtout du temps d’architecture. Dans une filière où le temps a souvent été brûlé dans le béton, ce n’est pas un détail. C’est le sujet.