
Imaginez un instant que le dossier de prêt immobilier le plus complexe se traite en quelques jours au lieu de six semaines. Que le coût de traitement chute drastiquement. Et que des dizaines d’agents numériques travaillent simultanément, jour et nuit, sans jamais se fatiguer. C’est exactement ce que promet aujourd’hui une jeune pousse californienne qui vient de lever 30 millions de dollars. Dans un marché immobilier américain encore marqué par des délais interminables et des coûts humains élevés, cette annonce pourrait bien marquer un tournant décisif pour toute l’industrie du crédit hypothécaire.
Une levée de fonds qui confirme l’explosion de la demande
La startup Vesta, spécialisée dans les logiciels nativement conçus pour l’intelligence artificielle et destinés aux prêteurs hypothécaires, a officialisé jeudi une levée de 30 millions de dollars. Le tour de table a été mené par Conversion Capital. Plusieurs clients existants de l’entreprise ont également participé à l’opération, parmi lesquels Pennymac et New American Funding. On retrouve aussi Citi Ventures et le géant Andreessen Horowitz (a16z) au capital. Au total, la société a désormais levé 85 millions de dollars depuis sa création.
Fondée en 2020 par Mike Yu (CEO) et Devon Yang, Vesta affiche une croissance spectaculaire. Selon son dirigeant, le chiffre d’affaires a été multiplié par 12 en un an. Une progression qui s’explique par une demande qui a littéralement « explosé » au cours des douze derniers mois. Pourtant, malgré cette traction impressionnante, l’entreprise estime encore détenir moins de 5 % de parts de marché. Pour Mike Yu, le moment est donc idéal pour renforcer les équipes, conquérir de nouveaux clients et développer de nouvelles lignes de produits.
While the traction is great, we are still under 5% market share and now is the time to staff up, take the market, and invest in new product lines.
– Mike Yu, CEO de Vesta
Cette citation, rapportée par TechCrunch, résume parfaitement l’ambition de la startup : passer d’une solution adoptée par quelques acteurs innovants à un standard de l’industrie. Dans un secteur aussi réglementé et traditionnel que le crédit immobilier, réussir à convaincre les grands prêteurs représente un défi de taille. Mais les chiffres de croissance et le soutien d’investisseurs de renom indiquent clairement que le marché est prêt.
Le problème structurel du crédit immobilier américain
Pour bien comprendre l’intérêt de la solution Vesta, il faut d’abord rappeler les réalités du marché hypothécaire aux États-Unis. En moyenne, il faut environ 40 jours pour finaliser un prêt immobilier. Le coût de traitement d’un dossier s’élève quant à lui à près de 11 000 dollars par prêt. Une part très importante de cette somme correspond à de la main-d’œuvre humaine. Le principal goulot d’étranglement reste souvent le simple fait d’attendre qu’un collaborateur ait le temps de relire, de vérifier ou de valider un document.
Dans un contexte de taux d’intérêt fluctuants et de concurrence accrue entre les prêteurs, chaque jour gagné et chaque dollar économisé comptent. Les établissements qui parviennent à réduire ces délais et ces coûts obtiennent un avantage concurrentiel majeur. C’est précisément sur ce terrain que les agents d’intelligence artificielle de Vesta interviennent.
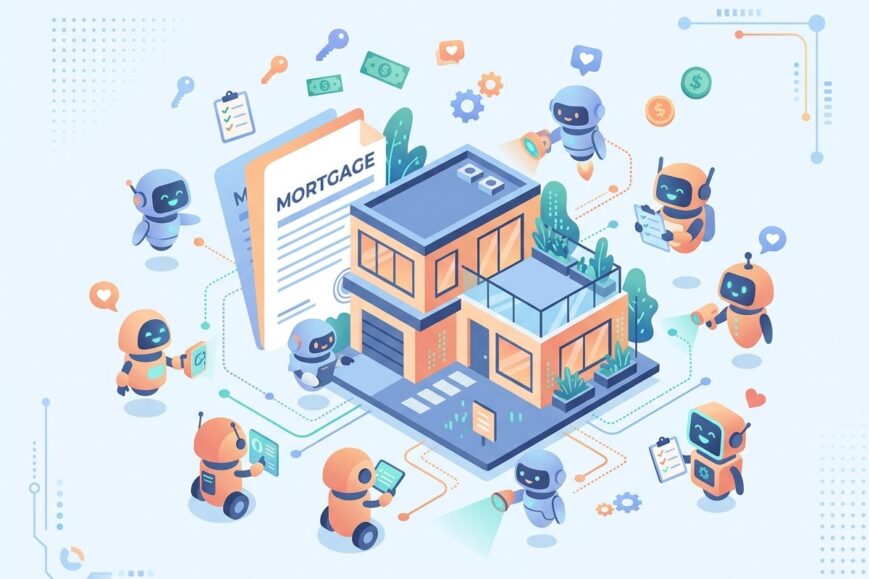
L’entreprise propose de déployer ce qu’elle appelle des essaims d’agents. Ces agents numériques peuvent être assignés à des tâches précises par les équipes humaines. La démarche est progressive : la plupart des clients commencent par faire valider le travail de l’agent par un collaborateur, puis laissent progressivement l’IA traiter une partie des dossiers de manière autonome, avant d’élargir encore le périmètre.
Comment fonctionnent réellement les essaims d’agents
Contrairement aux solutions d’automatisation classiques qui se contentent d’exécuter des scripts rigides, les agents de Vesta s’appuient sur les derniers grands modèles de langage. Ils sont capables de suivre des instructions complexes configurées par l’utilisateur sur de longues périodes. Le dirigeant de la startup cite explicitement le modèle Claude Sonnet 4.5 d’Anthropic comme un tournant technologique majeur. Selon lui, cette version se montre bien plus fiable pour respecter les consignes sur les horizons temporels nécessaires au traitement d’un dossier de prêt.
Avant l’arrivée de ces modèles plus performants, Vesta s’était concentrée sur la construction d’une architecture de données solide. L’objectif était de préparer le terrain pour pouvoir exploiter pleinement les avancées de l’IA dès qu’elles seraient suffisamment matures. Aujourd’hui, cette base technique permet de déployer des agents capables de gérer des processus multi-étapes particulièrement complexes, typiques de l’origination de prêts.
Parmi les usages concrets, certains prêteurs vont jusqu’à confier aux agents de Vesta des décisions de souscription. Bien entendu, la responsabilité finale reste toujours celle de l’établissement prêteur. Toutes les actions et le raisonnement qui conduisent à une décision sont enregistrés. Cela permet de respecter les exigences de conformité et d’auditer a posteriori le travail de l’intelligence artificielle.
Un assistant personnel pour les professionnels du crédit
Au-delà de l’automatisation pure des dossiers, Vesta développe également un assistant personnel destiné aux émetteurs de prêts. Cet outil aide à exécuter des tâches quotidiennes et à suivre l’avancement des workflows. L’idée est de libérer les collaborateurs des opérations répétitives pour qu’ils puissent se concentrer sur les aspects à plus forte valeur ajoutée : la relation client, l’analyse des cas complexes ou la prise de décisions stratégiques.
Cette approche progressive et collaborative entre humains et machines constitue l’un des points forts de la proposition de valeur. Elle rassure les équipes qui craignent parfois d’être remplacées purement et simplement par l’IA. Ici, l’intelligence artificielle agit comme un multiplicateur de force plutôt que comme un substitut.
Pourquoi les systèmes historiques peinent à suivre
Vesta ne se contente pas de concurrencer d’autres startups AI-native comme Xpanse. Elle s’attaque aussi aux géants historiques du secteur, à commencer par ICE Mortgage Technology. Selon Mike Yu, l’avantage de Vesta réside dans le fait que ces plateformes legacy n’ont jamais été conçues pour accueillir des agents d’intelligence artificielle. Tenter d’ajouter une couche d’IA par-dessus s’avère extrêmement difficile.
Les solutions nativement pensées pour l’IA partent avec un avantage structurel considérable. Elles peuvent tirer pleinement parti des capacités des modèles les plus récents sans être freinées par des architectures anciennes. Dans un domaine où la vitesse d’exécution et la précision des contrôles sont critiques, cette différence technique peut vite se traduire par un écart de performance important.
Les enjeux de conformité et de confiance
L’un des freins majeurs à l’adoption massive de l’IA dans la finance reste la question de la responsabilité et de la traçabilité. Vesta a clairement anticipé ce point. Toutes les actions des agents sont journalisées, de même que le raisonnement qui a conduit à chaque décision. Les prêteurs conservent la responsabilité juridique finale, ce qui est indispensable dans un cadre réglementaire strict.
Cette transparence constitue un argument de poids auprès des directions des risques et des équipes de conformité. Elle permet d’envisager une automatisation poussée tout en maintenant un niveau de contrôle élevé. Dans un secteur où les amendes et les sanctions peuvent être extrêmement lourdes, cette capacité d’audit devient un critère de choix déterminant.
Une croissance qui s’inscrit dans une tendance plus large
La réussite de Vesta s’inscrit dans un mouvement plus global : l’arrivée à maturité des agents d’intelligence artificielle dans des domaines métier complexes. Pendant longtemps, les modèles de langage peinaient à gérer des processus longs, multi-étapes et soumis à des règles strictes. Les progrès réalisés en 2025 et 2026, notamment avec des modèles comme Claude Sonnet 4.5, ont changé la donne.
De nombreux secteurs commencent à explorer les mêmes pistes : assurance, crédit à la consommation, gestion de patrimoine ou encore conformité bancaire. Le crédit hypothécaire, avec ses volumes importants et ses coûts de traitement élevés, apparaît comme un terrain particulièrement fertile. Les entreprises qui sauront industrialiser ces agents intelligents pourraient capturer une part significative de la valeur créée.
Les prochaines étapes pour Vesta
Pour Mike Yu, la priorité absolue reste de convaincre le reste de l’industrie du crédit immobilier. Une fois cette étape franchie, la startup se laissera guider par les besoins de ses clients. Cette approche pragmatique, centrée sur le marché plutôt que sur une vision purement technologique, est souvent celle qui permet aux scale-ups de réussir leur passage à l’échelle.
Avec 30 millions de dollars supplémentaires en banque, Vesta dispose désormais des moyens nécessaires pour accélérer le recrutement, renforcer le produit et intensifier les efforts commerciaux. Dans un marché encore largement dominé par des solutions traditionnelles, la fenêtre d’opportunité semble grande ouverte.
Ce que cette annonce change pour les professionnels du marketing et de la tech
Pour les équipes marketing des fintechs et des établissements financiers, l’arrivée d’agents IA capables de traiter des dossiers complexes ouvre de nouvelles possibilités. La réduction des délais de traitement peut devenir un argument commercial puissant. La baisse des coûts permet d’envisager des offres plus compétitives. Et la capacité à offrir une expérience client plus fluide et plus rapide devient un différenciateur clair.
Du côté des fondateurs et des investisseurs, l’exemple de Vesta illustre parfaitement le moment où une technologie passe du stade expérimental à celui de solution industrielle. Les startups qui ont préparé leur architecture de données en amont et qui savent aujourd’hui tirer parti des modèles les plus avancés sont en position de force.
Les enseignements clés à retenir
Plusieurs leçons se dégagent de cette actualité :
- Les agents d’IA ne sont plus limités aux tâches simples : ils gèrent désormais des processus métier complexes et longs.
- La combinaison d’une architecture de données solide et de modèles de dernière génération crée un avantage concurrentiel durable.
- La conformité et la traçabilité restent des prérequis non négociables dans la finance.
- Les solutions nativement conçues pour l’IA prennent le pas sur les tentatives d’ajout d’intelligence artificielle sur des systèmes legacy.
- La croissance explosive de Vesta montre que le marché est prêt à adopter ces technologies à grande échelle.
Ces points devraient inspirer de nombreuses entreprises qui réfléchissent actuellement à leur stratégie d’automatisation intelligente.
Vers une transformation profonde de l’industrie du crédit
Si les prévisions de Vesta se confirment, nous pourrions assister dans les prochaines années à une compression significative des délais et des coûts de traitement des prêts immobiliers. Les prêteurs qui adopteront rapidement ces technologies gagneront en agilité et en compétitivité. Ceux qui resteront attachés aux processus purement manuels risquent de se retrouver distancés.
Bien sûr, l’humain ne disparaîtra pas. Les cas complexes, les situations atypiques et la relation client continueront d’exiger une intervention humaine. Mais le volume des tâches répétitives et chronophages devrait fortement diminuer. C’est une bonne nouvelle tant pour les collaborateurs, qui pourront se concentrer sur des missions plus enrichissantes, que pour les emprunteurs, qui bénéficieront d’un parcours plus rapide et plus fluide.
Le rôle des investisseurs dans l’accélération du changement
La participation de clients comme Pennymac et New American Funding au tour de table est particulièrement révélatrice. Lorsque des acteurs établis du marché décident d’investir dans une solution qu’ils utilisent déjà, cela envoie un signal fort. Cela signifie qu’ils croient non seulement à la technologie, mais aussi à la capacité de l’équipe à l’industrialiser.
Andreessen Horowitz et Citi Ventures apportent quant à eux leur réseau, leur expertise et leur crédibilité. Dans un secteur où la confiance est essentielle, le soutien de ces noms reconnus facilite les discussions avec les directions générales et les comités d’investissement des grands prêteurs.
Perspectives à moyen terme pour les agents IA dans la finance
Au-delà du crédit hypothécaire, les essaims d’agents pourraient s’étendre à d’autres métiers de la banque et de l’assurance. Analyse de dossiers de crédit à la consommation, détection de fraude, gestion des sinistres, conformité réglementaire : les cas d’usage potentiels sont nombreux. Les entreprises qui construiront dès maintenant les fondations techniques nécessaires seront les mieux placées pour profiter de la prochaine vague d’innovation.
Vesta a choisi de se concentrer d’abord sur un marché vertical précis. Cette stratégie de profondeur avant largeur s’avère souvent payante. Une fois la domination établie sur un segment, l’expansion vers des marchés adjacents devient plus aisée.
Conclusion : un signal fort pour l’ensemble de l’écosystème
La levée de 30 millions de dollars de Vesta n’est pas seulement une bonne nouvelle pour la startup elle-même. C’est un indicateur clair que l’intelligence artificielle agentique entre dans une phase d’adoption industrielle dans des domaines métier exigeants. Pour les professionnels du marketing digital, des startups, de la finance et de la technologie, c’est le moment d’observer attentivement ces évolutions et d’anticiper leurs impacts sur leurs propres activités.
Les entreprises qui sauront intégrer ces nouveaux outils de manière intelligente, en conservant le contrôle humain là où il est indispensable, tireront un avantage concurrentiel durable. Celles qui attendront trop longtemps risquent de se retrouver à devoir rattraper un retard difficile à combler. Dans un monde où la vitesse d’exécution devient un facteur de succès majeur, les essaims d’agents pourraient bien redéfinir les règles du jeu.
Alors que les modèles de langage continuent de progresser à un rythme soutenu, on peut s’attendre à ce que d’autres verticales suivent rapidement l’exemple du crédit hypothécaire. L’année 2026 pourrait marquer le véritable début de l’ère des agents IA dans les métiers de la finance. Et Vesta, grâce à cette nouvelle levée de fonds, se positionne clairement pour en être l’un des acteurs majeurs.
Pour aller plus loin, il sera intéressant de suivre comment les grands prêteurs traditionnels réagiront à cette montée en puissance des solutions AI-native. Adapteront-ils leurs systèmes existants ou finiront-ils par migrer vers des plateformes conçues dès le départ pour l’intelligence artificielle ? La réponse à cette question déterminera en grande partie le paysage concurrentiel des prochaines années.
En attendant, une chose est sûre : le dossier de prêt immobilier de demain ressemblera de moins en moins à celui d’hier. Et c’est probablement une excellente nouvelle pour tous les acteurs de la chaîne de valeur.
Les chiffres clés à retenir sur Vesta
Pour synthétiser les informations essentielles :
- 30 millions de dollars levés dans ce tour de table
- 85 millions de dollars de financement total depuis la création
- Croissance du chiffre d’affaires multipliée par 12 en un an
- Moins de 5 % de parts de marché actuelles
- Délai moyen de clôture d’un prêt : 40 jours
- Coût moyen de traitement : environ 11 000 dollars par dossier
- Investisseurs notables : Conversion Capital, a16z, Citi Ventures, Pennymac, New American Funding
Ces données illustrent à la fois le potentiel encore largement inexploité et la dynamique déjà engagée. Dans un marché aussi vaste que celui du crédit immobilier américain, même une part de marché de 10 ou 15 % représenterait déjà une entreprise de taille considérable.
L’importance de l’architecture de données
Un point souvent sous-estimé mérite d’être souligné : avant de pouvoir déployer des agents performants, Vesta a investi massivement dans la construction d’une architecture de données adaptée. Cette préparation en amont s’avère déterminante. De nombreuses entreprises tentent aujourd’hui d’ajouter de l’IA sur des systèmes existants sans avoir restructuré leurs données. Les résultats sont souvent décevants.
L’approche de Vesta rappelle une vérité fondamentale : l’intelligence artificielle n’est aussi performante que les données et l’architecture sur lesquelles elle s’appuie. Les organisations qui négligent ce prérequis risquent de gaspiller temps et argent dans des projets qui n’atteindront jamais le niveau d’autonomie et de fiabilité promis.
Une opportunité pour les marketeurs de la fintech
Pour les professionnels du marketing digital et de la communication dans le secteur financier, cette évolution ouvre de nouvelles perspectives narratives. La promesse d’un prêt plus rapide, moins coûteux et plus transparent devient un message marketing extrêmement puissant. Les campagnes qui mettront en avant ces bénéfices concrets pour l’emprunteur final devraient rencontrer un écho favorable.
Il sera également intéressant d’observer comment les prêteurs communiquent sur l’utilisation de l’IA. Certains choisiront de la mettre en avant comme un gage d’innovation et d’efficacité. D’autres préféreront rester discrets pour éviter les freins psychologiques de certains clients. La manière dont cette technologie sera présentée au grand public influencera largement son rythme d’adoption.
Le facteur humain reste central
Malgré tous les progrès techniques, Vesta insiste sur le fait que les humains restent maîtres du processus. Les agents sont déployés progressivement, avec une phase de supervision, puis d’autonomie partielle, avant une éventuelle extension. Cette philosophie de cohabitation homme-machine est probablement l’une des clés du succès à long terme.
Dans un domaine aussi sensible que l’accès au logement et au crédit, la confiance des clients finaux reste primordiale. Une automatisation trop brutale ou mal expliquée pourrait générer des réactions de rejet. En revanche, une approche progressive et transparente a toutes les chances d’être bien accueillie.
Regard vers l’avenir
Dans cinq ans, il est probable que le traitement entièrement manuel d’un dossier de prêt immobilier soit considéré comme une pratique archaïque. Les prêteurs qui n’auront pas intégré d’agents intelligents dans leurs processus se retrouveront avec des coûts structurellement plus élevés et des délais moins compétitifs. La pression concurrentielle devrait donc accélérer le mouvement d’adoption.
Vesta, avec son positionnement AI-native, ses investisseurs de premier plan et sa croissance déjà impressionnante, dispose de solides arguments pour devenir l’un des leaders de cette transformation. Mais le marché reste vaste et d’autres acteurs, qu’il s’agisse de startups ou de géants technologiques, tenteront aussi de s’imposer.
Pour l’écosystème des startups, de l’intelligence artificielle et de la finance, cette actualité constitue un signal encourageant. Elle montre que les technologies d’agents intelligents commencent à générer une valeur économique tangible dans des industries traditionnelles. Et c’est précisément ce type de preuves concrètes qui attire les capitaux, les talents et l’attention des décideurs.
En résumé, la levée de fonds de Vesta ne se contente pas de financer une entreprise prometteuse. Elle valide une vision : celle d’une industrie du crédit plus rapide, plus efficace et plus intelligente, où les essaims d’agents travaillent main dans la main avec les équipes humaines pour offrir une meilleure expérience à tous.