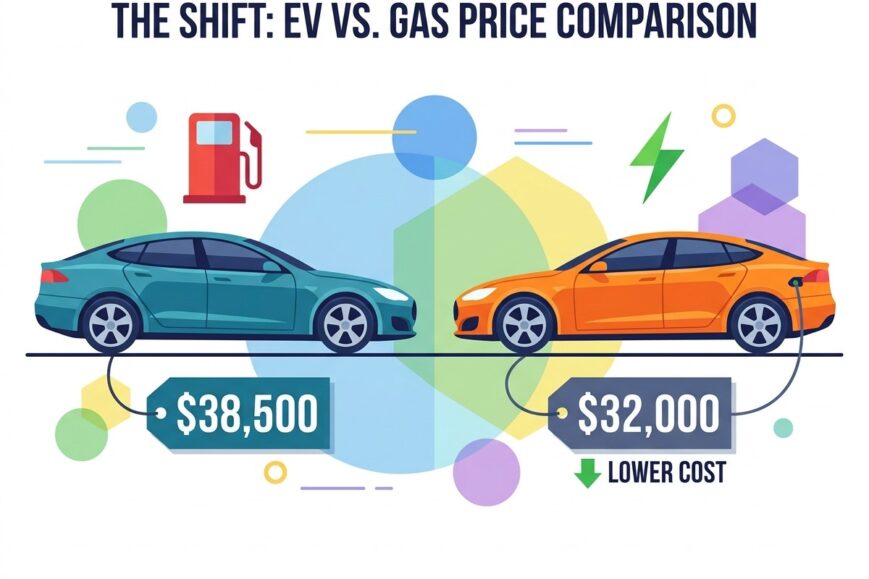

Et si le vrai basculement du marché automobile n’était pas une révolution technologique, mais une simple étiquette de prix ? Pendant des années, les analystes ont répété la même antienne : le jour où une berline électrique premium coûtera moins cher à l’achat que son équivalent essence, le récit changera. Ce jour n’est plus une projection de cabinet. Avec la Série 3 2027, BMW aligne deux voitures de même standing, de puissance comparable et de style presque jumeau. L’électrique, la i3 50 xDrive, démarre à 61 500 dollars. L’essence haut de gamme, la M350 xDrive, affiche 65 900 dollars. Quatre mille quatre cents dollars d’écart. Soit 6,7 % de moins pour la version à batterie. Ce n’est pas un gadget de communication. C’est un signal de pricing que les fondateurs, les marketeurs et les investisseurs du secteur mobilité auraient tort d’ignorer.
Le détail a d’abord circulé via TechCrunch, qui souligne à raison que l’on manquait jusqu’ici de comparaisons « pomme contre pomme ». Beaucoup d’électriques n’ont pas de cousin thermique strict. Ici, Munich livre enfin le couple. Et le récit habituel — « l’EV coûte plus cher à l’entrée, mais se rattrape à l’usage » — commence à se fissurer. Non pas partout, pas pour toutes les finitions, mais au cœur d’un segment mythique : la berline sportive compacte premium.
Pourquoi Cette Comparaison Change Le Récit Du Marché
Le problème des débats sur le prix des électriques n’a jamais été uniquement le coût des batteries. C’était l’absence de jumeau commercial. On comparait une compacte chinoise à une berline allemande, un SUV familial à une citadine, une voiture aidée par une subvention à une autre qui n’en avait plus. Impossible de conclure. BMW casse ce biais. Les deux modèles visent le même acheteur, le même showroom, le même prestige de calandre. Ils sont puissants, all-wheel drive, et pensés pour le même portefeuille.
Les chiffres américains, hors frais de destination, sont clairs. La M350 xDrive essence : 65 900 dollars. La i3 50 xDrive : 61 500 dollars. L’entrée de gamme thermique, la 330, reste moins chère à 49 900 dollars, et 51 900 dollars en xDrive. Cette dernière n’a pas encore d’équivalent électrique strict. Les « pédants », comme le note l’article source, auront donc raison de rappeler que le bas de gamme essence conserve un avantage. Mais ce n’est plus le match qui compte pour le prestige de la gamme. Le match qui compte, c’est celui des deux locomotives.
For years, automotive analysts have been predicting that electric vehicles would become cheaper than their gas-powered equivalents. They figured it would happen sometime in the latter half of the 2020s. BloombergNEF, for example, expected it to happen in 2026.
– Synthèse reprise de l’analyse publiée par TechCrunch
BloombergNEF tablait sur une parité autour de 2026. On n’y est pas de façon universelle. On y est, en revanche, sur un couple de produits premium clairement identifiables. Pour un public de startups, d’équipes growth et de fonds climat, cela vaut plus qu’une moyenne mondiale opaque. Cela donne un cas d’école : quand le constructeur maîtrise plateforme, design et canal de vente, il peut inverser le surplus historique de l’électrique.
Deux Voitures Semblables, Deux Architectures Différentes
Le piège serait de croire que BMW a simplement « mis une batterie » dans une Série 3. Ce n’est pas le cas. L’i3 profite de la nouvelle architecture Neue Klasse, châssis et électronique de dernière génération. La Série 3 essence s’appuie sur une plateforme existante profondément revue. Même silhouette, même intention de design, mais pas le même socle industriel. Cette asymétrie explique une partie de l’équation tarifaire. L’électrique n’est plus un dérivé tardif. C’est parfois le produit que l’usine veut pousser.
Côté performances, les deux machines se tiennent. L’i3 50 xDrive annonce environ 463 chevaux et 476 lb-ft de couple, deux moteurs, transmission intégrale. La M350 xDrive s’appuie sur un six-en-ligne 3.0 turbo mild-hybrid, autour de 437 chevaux et 428 lb-ft. Sur le 0 à 60 mph, l’essence reste plus vive : environ 3,9 secondes contre 4,5 secondes pour l’électrique. Le poids joue : l’électrique dépasse les 2,2 tonnes, la M350 reste plus légère. BMW n’a pas voulu cacher cet écart. Il assume un compromis : moins d’explosivité brute, plus de couple immédiat, plus d’autonomie électrique utile.
L’empattement n’est pas identique non plus. L’électrique gagne quelques centimètres. La répartition des masses bascule vers un équilibre proche de 49/51, là où l’essence reste plus lourde de l’avant. Pour un marketeur produit, c’est une leçon : on peut vendre « la même voiture » tout en racontant deux dynamiques. Le discours n’est plus « l’électrique est un sacrifice ». Il devient « l’électrique est une autre signature de conduite, au même tarif, parfois en dessous ».
Autonomie, Recharge Et Le Mythe Du Road Warrior
Le grand écart psychologique reste le ravitaillement. Un réservoir d’essence sur une Série 3 récente permettait souvent autour de 450 miles par plein en transmission intégrale. L’i3 annonce 468 miles sur une charge. Autrement dit, l’argument « je ne pourrai jamais partir en week-end » s’effondre sur le papier. BMW ajoute une promesse de recharge rapide : 208 miles récupérés en 10 minutes. Pour l’essentiel des conducteurs, l’écart devient académique. Seuls les ultra-routiers verraient encore une différence nette.
Cette phrase — « académique pour la plupart des conducteurs » — est le vrai pivot commercial. Le marché n’attend plus une parité parfaite de l’expérience. Il attend que l’expérience soit assez proche pour que le prix fasse le reste. Quand le prix bascule, la friction cognitive diminue. On n’achète plus « malgré » l’électrique. On achète « aussi » l’électrique, puis « surtout » l’électrique.
Bien sûr, la carte n’est pas la réalité. La recharge dépend du réseau, de la météo, de la courbe de puissance, de l’état de la batterie. Un plein d’essence reste universel. Mais le récit premium évolue : l’électrique n’est plus vendu comme une vertu. Il est vendu comme une commodité comparable, avec un ticket d’entrée inférieur sur le haut de gamme.
Ce Que Les Analystes Avaient Vu Venir, Et Ce Qu’ils N’Avaient Pas Vu
La prévision de parité n’était pas folle. La baisse du coût des packs, l’industrialisation des cellules, la simplification des chaînes de traction électrique, tout cela poussait dans le même sens. Ce que beaucoup sous-estimaient, c’est le rôle du mix produit. Un constructeur peut atteindre la parité sur un modèle halo sans l’atteindre sur toute la gamme. BMW le démontre. La 330 essence reste l’ancre tarifaire. L’électrique haut de gamme devient l’offre « raisonnable » du sommet.
Il y a aussi un effet de plateforme. Quand l’architecture nouvelle est d’abord pensée pour l’électrique, le thermique hérite d’un rattrapage. Les coûts de développement se répartissent autrement. Les logiciels, les calculateurs, les écrans, les aides à la conduite deviennent des briques communes. Le différentiel se joue alors sur le groupe motopropulseur et sur la batterie. Si le pack n’explose plus le prix de revient, l’électrique peut descendre sous l’essence haut de gamme, surtout si cette dernière embarque un six cylindres sophistiqué et une hybridation 48 V.
Selon les travaux de BloombergNEF, la Chine est depuis longtemps le seul grand marché où l’électrique est, en moyenne, déjà moins cher à l’achat. L’Europe et les États-Unis rattrapent. Le cas BMW n’est donc pas une loi universelle. C’est un point avancé du front. Mais les marchés se lisent par les points avancés, pas seulement par les moyennes.
Le Prix Catalogue N’Est Qu’Une Couche Du Business Model
Un directeur financier verra autre chose que le sticker. Il verra la marge. Vendre une électrique moins cher ne signifie pas forcément gagner moins, ni gagner plus. Tout dépend du coût batterie, du mix usine, des crédits carbone, de la valeur résiduelle, des contrats de service. BMW peut accepter une marge plus serrée sur l’i3 pour accélérer le volume, occuper les lignes Neue Klasse et verrouiller des clients dans son écosystème logiciel.
Le coût total de possession bascule encore plus vite que le prix d’achat. Énergie au kilomètre, entretien réduit, freinage régénératif, moins de pièces d’usure. Même si l’assurance et le pneu peuvent coûter plus cher à cause du poids, le TCO d’une berline électrique premium devient souvent favorable dès que l’on roule beaucoup. Les flottes d’entreprise le savent. Les particuliers commencent à le calculer. Quand le prix d’entrée n’est plus un obstacle, le tableur devient l’arme marketing.
Il faut toutefois garder la tête froide. La 330 à 49 900 dollars reste une tentation immense. Beaucoup d’acheteurs « Série 3 » ne comparent pas une M350 et une i3. Ils comparent une 330 et « le reste ». Tant que l’entrée électrique n’existe pas au même étage, le volume restera thermique en bas de gamme. La parité n’est pas un interrupteur. C’est une vague qui gagne d’abord les versions chères, là où le pack batterie se dilue dans un prix déjà élevé.
Une Leçon De Positionnement Pour Les Marques Premium
Le luxe automobile a longtemps vendu l’électrique comme un surcroît moral et technologique. Prix plus élevé, liste d’attente, discours climat. BMW inverse la grammaire : l’électrique haut de gamme est le choix malin. Moins cher. Aussi beau. Presque aussi vif. Plus moderne sous la carrosserie. C’est un retournement de framing. On ne demande plus au client de payer pour être vertueux. On lui propose d’économiser pour être à jour.
Pour une équipe branding, le détail des 4 400 dollars est plus puissant qu’une campagne abstraite sur le CO₂. C’est concret. Citable. Partageable. Il crée un titre. Il crée un débat de table. Il crée une objection retournée : « pourquoi paierais-je plus cher l’essence ? » Cette question, une fois installée, travaille le marché pendant des mois.
Attention toutefois à la comparaison internationale. En France, malus et fiscalité peuvent creuser l’écart bien au-delà de 4 400 dollars. En Australie, l’entrée essence reste plus accessible que l’électrique. Aux États-Unis, le match M350 contre i3 50 est le plus spectaculaire. Un bon contenu business doit donc toujours préciser le marché. Le pricing n’est pas un fait physique. C’est une décision locale, fiscale, concurrentielle.
Ce Que Cela Dit Aux Startups De La Mobilité
Les jeunes pousses de la recharge, de l’assurance usage, du leasing flexible ou du software véhicule regardent souvent le volume EV comme une variable exogène. Or le volume suit le prix perçu. Quand un acteur comme BMW aligne une berline électrique sous le prix de son fer de lance essence, il élargit le bassin d’acheteurs « presque convaincus ». Ces acheteurs ont besoin d’installateurs de bornes, de cartes multi-réseaux, de batteries virtuelles, de maintenance prédictive, de pack entreprise. L’écosystème se nourrit du sticker.
Autre implication : la donnée. Une Neue Klasse n’est pas seulement un châssis. C’est une stack logicielle, des mises à jour, un cockpit panoramique, un HUD réalité augmentée. Plus l’électrique se vend, plus le constructeur collecte des miles logiciels. Plus il peut monétiser des fonctions. Le prix d’entrée bas n’est pas forcément un cadeau. C’est parfois un ticket d’accès à une rente numérique. Les fondateurs qui vendent du B2B aux OEM doivent lire cet écart de 4 400 dollars comme un indice d’agressivité commerciale, pas seulement comme une anecdote produit.
Enfin, la parité change le discours levée de fonds. « L’électrique restera plus cher à l’achat pendant encore dix ans » n’est plus une thèse robuste. La thèse devient : « la parité arrive par vagues, d’abord sur les berlines premium à gros volume de contenu, ensuite sur le milieu de gamme, plus tard sur les pick-up et les modèles à très gros pack. » Un deck qui ignore cette granularité vieillit vite.
Le Rôle Décisif De La Batterie Et De L’Usine
Impossible de parler prix sans parler cellules. La baisse historique du dollar par kWh a rendu possible ce que Munich affiche aujourd’hui. Une i3 50 embarque un pack de l’ordre de 110 kWh utiles selon les sources marché. Il y a encore peu, un tel pack aurait rendu absurde l’idée de vendre sous une M350. La chimie, le rendement de ligne, la densification des modules et la guerre des capacités asiatiques ont modifié l’arithmétique.
BMW n’est pas un acteur low cost. S’il peut signer cette étiquette, c’est que le coût de revient a bougé, ou que la marque accepte de compresser la marge pour occuper le créneau. Les deux lectures peuvent coexister. Un groupe premium a intérêt à montrer qu’il n’est pas prisonnier du récit « électrique = plus cher ». Il a aussi intérêt à remplir ses usines nouvelles. Une usine sous-utilisée coûte plus cher qu’une remise de 4 400 dollars.
Les investisseurs climat qui suivent le nickel, le lithium ou les anodes silicium devraient relier ce pricing à leur thèse matières. Si les constructeurs premium commencent à casser le surplus, la demande de cellules haut de gamme accélère. Cela soutient les acteurs de raffinage, de recycling et de BMS. Cela pèse aussi sur les groupes qui restent coincés sur des architectures thermiques anciennes, plus difficiles à répliquer en électrique à coût contenu.
Psychologie D’Achat : Quand 6,7 % Suffisent À Faire Basculer
En marketing, on surestime souvent le besoin d’écarts énormes. Six ou sept pour cent, sur 60 000 dollars, c’est déjà un voyage, un aménagement, une année d’assurance. Surtout, c’est un argument social. « J’ai pris l’électrique, et en plus elle était moins chère. » Cette phrase désamorce le soupçon de pose écologique. Elle transforme l’achat en décision rationnelle. Or la rationalité affichée est un luxe que les cadres urbains adorent raconter.
À l’inverse, certains clients resteront fidèles au six cylindres pour le son, le rituel de la pompe, la légèreté, le 0 à 60. BMW le sait. D’où le maintien d’une M350 chère et désirée. La marque ne tue pas l’essence. Elle la repositionne comme plaisir optionnel, plus onéreux. C’est habile. On ne culpabilise pas. On tarifie le plaisir thermique.
Les contenus organiques, les comparatifs YouTube, les threads LinkedIn vont s’engouffrer dans cette faille. Un écart chiffré simple bat dix slides de stratégie RSE. Les équipes communication qui comprennent cela produiront des assets autour du delta, pas autour de slogans vagues sur « l’avenir de la mobilité ».
Ce Que L’Article Source Met En Lumière, Et Ce Qu’Il Faut Prolonger
Le papier de TechCrunch insiste sur trois faits : la prévision de parité n’était pas loin, la comparaison like-for-like manquait, BMW la fournit enfin. Il faut prolonger. D’abord, la parité sticker n’est pas la parité de marge. Ensuite, la parité d’un couple haut de gamme n’est pas la parité d’une gamme entière. Enfin, l’expérience de recharge reste le vrai produit, plus encore que les 468 miles de brochure.
Prolonger, c’est aussi regarder les marchés où la fiscalité inverse encore plus fortement le calcul. Un malus lourd sur un six cylindres peut rendre l’électrique « moins chère » de plusieurs dizaines de milliers d’euros, hors subvention. Dans ces juridictions, le débat américain de 4 400 dollars paraît presque modeste. Pour un média tech-business, la bonne grille n’est donc pas « l’électrique a gagné ». C’est « le pricing devient l’arme principale de la transition, devant le discours moral ».
On peut aussi lire un message concurrentiel. Tesla a longtemps possédé le monopole de la berline électrique désirable à prix tenable. Les allemandes répliquent désormais avec le langage formel de leurs icônes — Série 3, Classe C, A4 — et non plus seulement avec des crossovers. Quand l’icône bascule sous le prix de sa sœur essence, le centre de gravité du showroom bouge.
Implications Pour Les Flottes, Les ACHEtEURS Pro Et La Com B2B
Les gestionnaires de flotte n’achètent pas un mythe. Ils achètent un TCO, une fiscalité, une disponibilité de bornes au dépôt, une valeur de revente à 36 mois. Un écart de 4 400 dollars à l’achat, plus l’énergie, plus l’entretien, peut basculer un appel d’offres. Les commerciaux auto qui savaient vendre le plaisir de conduite devront apprendre à vendre le tableur. Les startups de fleet management qui savent intégrer ces deltas dans un dashboard auront un argument neuf.
Côté communication digitale, le comparatif chiffré est un format gagnant : deux visuels, deux prix, une ligne de puissance, une ligne d’autonomie. Pas besoin d’une copieuse charte RSE. Le contenu performe parce qu’il tranche. Les marques qui ont peur de mettre le prix en une rateront le moment. Celles qui l’assument occuperont la conversation.
Il faudra toutefois former les vendeurs. Un client qui découvre qu’une électrique est moins chère posera dix questions sur la batterie à 8 ans, le froid, le voyage, la prise du domicile. Si le réseau n’est pas prêt, le pricing intelligent se brise au dernier mètre. La leçon vaut pour toute scale-up : un avantage prix sans capacité d’explication est un avantage perdu.
Limites, Nuances Et Contre-Arguments À Connaître
Premier contre-argument : on compare une électrique neuve plateforme à une essence de plateforme héritée. L’i3 « devrait » être plus chère si l’on facturait toute la nouveauté. Qu’elle soit moins chère peut trahir une volonté stratégique plus qu’un miracle de coût. Deuxième contre-argument : sans équivalent électrique de la 330, le volume grand public reste thermique. Troisième : le poids, les pneus, l’assurance et la décote réelle à 5 ans peuvent manger l’avantage sticker.
Quatrième nuance : la recharge ultra-rapide de 208 miles en 10 minutes suppose une borne adéquate et une batterie dans la bonne fenêtre thermique. Cinquième : les prix hors destination ne sont pas les prix payés. Options, peintures, packs M, financement : le configurateur peut recréer un surplus électrique. Sixième : un marché comme les États-Unis n’est pas la planète. Lire un tarif US comme une loi mondiale serait une faute d’analyste.
Ces limites n’annulent pas l’événement. Elles empêchent d’en faire un slogan paresseux. Le bon récit est celui-ci : sur un couple premium comparable, un grand européen accepte — ou parvient — à vendre l’électrique moins cher. C’est assez rare pour être documenté. C’est assez fort pour réviser des modèles mentaux.
Checklist Pour Décideurs Produit, Growth Et Investissement
- Ne plus traiter le surplus de prix EV comme une constante jusqu’en 2030.
- Segmenter la parité par finition, pas seulement par marque ou par pays.
- Suivre les plateformes dédiées : elles changent le coût marginal plus vite que les restylages.
- Intégrer fiscalité locale avant de tweeter un écart américain.
- Construire le discours client autour du delta concret, pas autour d’une abstraction climat.
- Préparer le réseau de vente à l’objection inverse : « pourquoi l’essence coûte-t-elle plus ? »
- Relier pricing véhicule et monétisation logicielle : le sticker bas peut cacher une rente OTA.
- Recalibrer les thèses flotte : TCO + prix d’entrée bas = accélérateur d’appels d’offres.
Ce Que Cette Bataille Raconte De L’Industrie En 2026-2027
Nous sortons d’une séquence où l’électrique était un produit de conviction, souvent aidé, parfois rare, fréquemment plus cher. Nous entrons dans une séquence où l’électrique devient un produit de catalogue, comparé au centime près à l’essence. Cette banalisation est une victoire industrielle. Elle est aussi un piège : sans histoire, sans plaisir, sans service, le prix seul ne fidélise pas. BMW mise sur le fait que la Série 3 porte déjà assez de désir pour que le prix fasse basculer sans tuer la marque.
Les prochains mois diront si les commandes suivent l’étiquette. Un tarif n’est pas un mix réel. Si les clients se ruent sur la 330 et délaissent l’i3, le signal restera symbolique. S’ils basculent vers l’i3 50 parce qu’elle est à la fois plus moderne et moins chère que la M350, alors le showroom premium aura basculé. Les données de prises de commandes vaudront plus que tous les communiqués.
En attendant, le marché du contenu, de la pub auto et du conseil stratégie a déjà sa nouvelle accroche. Quatre mille quatre cents dollars. Six virgule sept pour cent. Une berline iconique. Une prévision BloombergNEF qui n’était « pas loin ». Voilà de quoi alimenter des keynotes, des newsletters internes, des posts LinkedIn et des arbitrages d’allocation capital.
Comment Raconter Cette Histoire Sans Tomber Dans Le Tehno-Optimisme Naïf
Le risque, pour un média tech, est de crier à la bascule définitive. Or les réseaux électriques, les files aux bornes, les tensions sur certaines matières, les politiques publiques instables et les habitudes de voyage existent encore. Un prix catalogue américain ne recharge pas une voiture dans un désert de Mid-West un soir de grand froid. L’honnêteté consiste à tenir les deux bouts : le signal pricing est majeur ; l’infrastructure reste le produit invisible.
Le second risque est d’oublier l’atelier. Les mécaniciens, les carrossiers, les assureurs, les recycleurs de packs doivent absorber cette bascule. Une Série 3 électrique moins chère à l’achat crée du volume. Le volume crée des besoins de compétences. Les organismes de formation, les éditeurs de diagnostic, les marketplaces de pièces batterie ont là un marché. La transition n’est pas qu’un slide constructeur. C’est une chaîne d’emplois à recomposer.
Le troisième risque est géographique. Ce qui est vrai à Munich et à Spartanburg peut être faux à Jakarta ou à Buenos Aires. Un article utile distingue toujours le laboratoire premium occidental et le marché de masse émergent. BMW parle d’abord au premier. Les constructeurs chinois parlent déjà au second, souvent avec des prix encore plus agressifs. La vraie guerre de parité se joue sur plusieurs fronts simultanés.
Et Maintenant ? Lire Le Tarif Comme Un Produit
Les meilleures équipes produit le savent : le prix est une feature. BMW vient de shipper une feature spectaculaire. Pas un nouveau phare, pas un nouvel écran, un delta. Ce delta va être cité, contesté, recroisé avec les options, comparé aux leasing. Il vivra plus longtemps qu’une photo de calandre. Pour qui travaille le marketing, c’est le brief idéal : un chiffre simple, une icône de marque, un retournement d’attente.
Il reste à observer la réponse des rivaux. Une Classe C électrique sous le prix de sa sœur AMG, une A4 sous sa S4, et le marché premium européen parlera une nouvelle langue. Si personne ne suit, BMW aura simplement occupé un territoire de communication. Si tout le monde suit, 2027 sera l’année où l’argument « trop cher » cessera d’être le premier obstacle à l’électrique dans le haut de gamme.
On refermera donc là où l’on a ouvert. Le basculement n’est pas seulement chimique. Il est éditorial. Il tient dans une phrase que n’importe quel client peut répéter. La même voiture, ou presque. L’électrique, 4 400 dollars de moins. Les analystes l’avaient vu venir pour la seconde moitié des années 2020. Comme le rappelait encore TechCrunch, ils n’étaient pas loin. Aux équipes business, maintenant, d’en tirer autre chose qu’un étonnement de fil d’actualité : une révision de leurs hypothèses de prix, de mix et de discours.