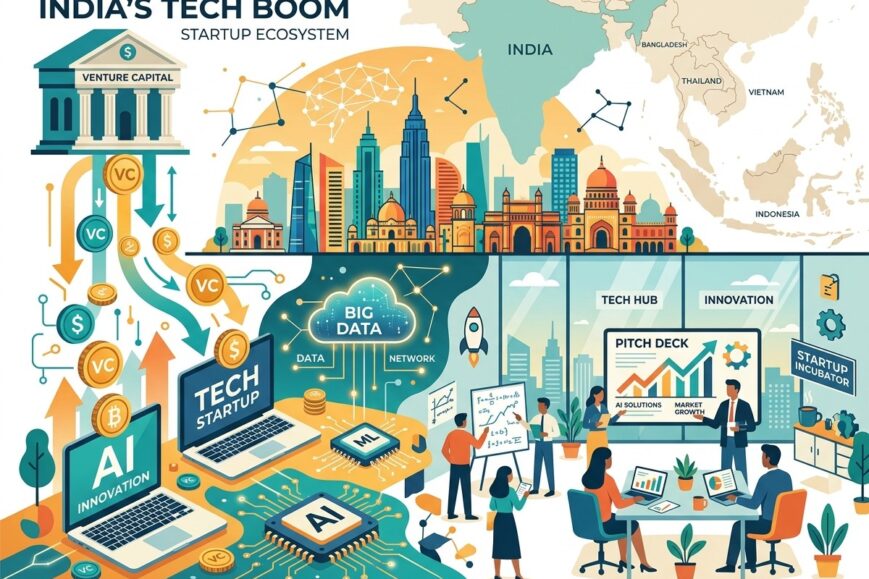

Et si la prochaine vague de valeur créée par l’intelligence artificielle ne venait pas uniquement de la Silicon Valley ou de Shenzhen, mais d’un marché que les fonds internationaux observent depuis vingt ans sans toujours le traiter comme un laboratoire d’IA à part entière ? C’est précisément le pari que formule Lightspeed en ciblant 250 millions de dollars pour un nouveau véhicule early-stage en Inde, avec une thèse désormais clairement orientée vers l’IA. Pour les fondateurs, les marketeurs, les opérateurs SaaS et les investisseurs qui suivent l’Asie, ce n’est pas seulement une ligne de plus dans le calendrier des levées : c’est un signal de recentrage, de rythme et de spécialisation.
Selon les informations relayées par TechCrunch, le fonds baptisé Lightspeed India Partners V serait déjà couvert à hauteur de 80 % de son objectif. Plus petit que le précédent véhicule de 500 millions de dollars levé en 2022, il arrive avec une période d’investissement plus courte, un alignement inédit sur le calendrier des fonds mondiaux de la firme, et une conviction affichée : l’IA pourrait créer davantage de valeur en Inde que l’internet n’en a créé à son époque. Autrement dit, le capital ne cherche plus seulement « des startups indiennes qui marchent ». Il cherche des équipes capables de transformer un vivier massif d’ingénieurs, une histoire longue de services technologiques et une demande intérieure immense en produits IA réellement utilisables.
Un signal plus stratégique qu’un simple chiffre de levée
Deux cent cinquante millions de dollars, ce n’est pas un record. C’est même la moitié du fonds précédent. Et c’est exactement ce qui rend l’annonce intéressante. Dans le capital-risque, on a trop longtemps confondu taille de fonds et ambition. Ici, Lightspeed inverse le raisonnement. Le véhicule est dimensionné pour coller à la vitesse réelle d’investissement de l’équipe, à un horizon d’environ deux ans et demi, et à une volonté de revenir plus tôt sur le marché pour lever le fonds suivant.
Cette logique change la conversation pour un fondateur. Un fonds plus petit, plus concentré, plus rapide, n’a pas le même comportement qu’un véhicule trop large qui doit « déployer » pour justifier sa taille. Il peut rester sélectif. Il peut suivre moins de dossiers, mais plus profondément. Il peut aussi afficher une thèse plus nette, donc plus discriminante. Pour l’écosystème indien, cela signifie moins de capital généreux et indifférencié, davantage de tickets alignés sur une conviction : l’IA early-stage, en Inde et en Asie du Sud-Est.
Le contexte global de la firme renforce le contraste. Lightspeed gère plus de 65 milliards de dollars d’actifs dans le monde et a levé 9 milliards de dollars en décembre dernier, dont un fonds early-stage mondial de 980 millions. Le véhicule indien n’est donc qu’une fraction du capital disponible. Mais c’est précisément cette fraction qui dit quelque chose : la firme choisit de garder une structure régionale dédiée, tout en la rapprochant du rythme de ses fonds globaux.
L’IA pourrait créer plus de valeur en Inde que l’internet n’en a créé.
– Thèse présentée aux investisseurs de Lightspeed, selon la lettre consultée par TechCrunch
Pourquoi l’Inde, et pourquoi maintenant
L’Inde n’a pas encore fait émerger un développeur de modèle frontière comparable aux noms qui dominent aux États-Unis ou en Chine. Les flux de capitaux dédiés à l’IA y restent nettement plus faibles. Pourtant, de plus en plus d’investisseurs voient une fenêtre sur la couche applicative. Le pays dispose d’un vivier considérable de développeurs, d’une culture longue de services logiciels, d’une adoption numérique accélérée et d’une demande qui n’est pas une copie conforme des usages américains.
C’est là que la thèse devient opérationnelle. Construire un modèle souverain n’est pas le seul jeu. Construire des produits qui encapsulent l’IA dans des workflows locaux — finance, santé, éducation, commerce, support client, opérations, logistique, administration — peut créer des entreprises durables, même si le modèle de fond est entraîné ailleurs. Lightspeed a déjà misé sur Sarvam AI, l’un des acteurs indiens les plus visibles sur les grands modèles de langage, également sélectionné dans le cadre d’initiatives liées à des modèles souverains. Le fonds V ne part donc pas de zéro. Il part d’une présence, d’un réseau et d’une lecture déjà testée du marché.
Pour un public marketing et business, l’enjeu n’est pas seulement technologique. Il est distributionnel. Qui possède les canaux ? Qui comprend les langues, les habitudes de paiement, les frictions réglementaires, les réalités du support en vernacular, les contraintes de bande passante, les besoins des PME ? L’IA « générique » voyage mal. L’IA contextualisée voyage mieux. C’est cette contextualisation que le capital early-stage cherche désormais à financer plus explicitement.
Un fonds plus petit pour investir plus vite, pas pour viser moins haut
La lettre aux investisseurs, vue par TechCrunch, insiste sur un point rarement mis en avant avec autant de clarté : la taille du fonds a été calée sur le rythme actuel des déploiements et sur une période d’investissement volontairement courte. Lightspeed indiquerait que cette réduction permet de se concentrer sur les deals individuels plutôt que sur la nécessité de « remplir » un véhicule trop grand, et de revenir plus tôt lever le fonds suivant.
Cette mécanique a des conséquences concrètes :
- une fenêtre de déploiement d’environ deux ans et demi, donc une pression temporelle plus nette sur la sélection ;
- un démarrage d’investissement prévu dans les deux mois, pendant que les derniers tickets du fonds actuel sont encore écrits ;
- une synchronisation, pour la première fois, avec le cycle de fundraising des fonds mondiaux de la firme ;
- une couverture déjà avancée, à 80 % de l’objectif, ce qui réduit l’incertitude de closing.
Les médias indiens avaient évoqué une fourchette de 300 à 350 millions. Le chiffre retenu, 250 millions, est donc un choix, pas un accident de marché. En avril, une déclaration réglementaire américaine avait déjà rendu public l’existence du véhicule, sans en préciser la cible. Le calibrage final dit autant sur la discipline interne que sur l’appétit des LPs.
L’alignement avec les fonds globaux n’est pas un détail administratif
Lightspeed opère en Inde depuis près de deux décennies. Pendant longtemps, les fonds régionaux suivaient leur propre calendrier. Les aligner désormais sur les fonds mondiaux rapproche une franchise historique du reste de la plateforme. Ce n’est pas seulement plus propre pour les reportings. C’est un levier de storytelling interne et externe : la région n’est plus un satellite qui lève « à part », elle entre dans le même tempo que le reste de la maison.
Accel a fait un mouvement comparable en août, en levant son dernier fonds Inde de 550 millions de dollars en même temps que de nouveaux véhicules aux États-Unis, en Europe et un fonds de croissance mondial, pour un effort coordonné de 3,5 milliards. Première fois que les quatre fonds Accel montaient simultanément. Lightspeed n’est donc pas isolé. Une génération de firmes globales cherche à cesser de traiter l’Inde comme une exception calendaire.
Pour les startups, cela peut signifier des fenêtres de décision plus prévisibles, mais aussi une concurrence plus nette entre dossiers « locaux excellents » et dossiers « locaux capables de devenir globaux ». Quand le cycle régional et le cycle mondial se parlent, les meilleurs assets indiens ont davantage de chances d’être recapitalisés par les fonds globaux de la même plateforme. Lightspeed le rappelle d’ailleurs : ses fonds dédiés Inde et Asie du Sud-Est ont déployé environ 900 millions de dollars, tandis que les fonds globaux de la firme ont injecté 1,6 milliard supplémentaire pour soutenir des sociétés issues du portefeuille régional.
Une thèse IA plus nette dans un portefeuille historiquement multi-secteurs
Historiquement, Lightspeed en Inde n’était pas un fonds « IA only ». Le portefeuille traverse le quick commerce, l’internet grand public, le logiciel d’entreprise, les services à domicile, l’énergie résidentielle. On y trouve Zepto, Pocket FM, Snabbit, SolarSquare, ainsi qu’un ensemble d’acteurs software. Le nouveau véhicule ne gomme pas cette histoire. Il la recentre. À partir de ce fonds, la stratégie early-stage régionale devient plus thématique.
Ce recentrage a une lecture double. D’un côté, il suit la réalité du marché : beaucoup de dossiers qui auraient été présentés comme « fintech », « SaaS » ou « consumer » se vendent désormais avec une couche IA. De l’autre, il impose une exigence. Une fonctionnalité générative collée sur un produit existant ne suffit plus. La question devient : l’IA change-t-elle le coût d’acquisition, la marge, le cycle de vente, la rétention, le besoin en personnel, la barrière concurrentielle ?
C’est ici que le public marketing entre vraiment dans le sujet. Un fonds thématique IA ne finance pas seulement des modèles. Il finance des machines de distribution. Chat, voix, agents, personnalisation, automatisation du support, génération de contenu localisé, scoring, prédiction de churn, orchestration de campagnes : autant de briques où l’Inde peut être extraordinairement compétitive, parce que le coût du talent technique y reste relatif, et parce que la complexité linguistique du marché force à inventer des produits plus robustes que de simples wrappers anglophones.
Application layer contre modèles frontières : le vrai débat indien
Le texte de TechCrunch le dit sans détour : l’Inde n’a pas encore produit un grand développeur de modèle frontière à l’échelle mondiale, et elle attire beaucoup moins de capitaux IA que les États-Unis ou la Chine. La fenêtre la plus crédible, pour beaucoup d’investisseurs, se situe donc sur la couche applicative.
Cette distinction n’est pas académique. Entraîner un modèle frontière exige du compute, des data centers, des puces, des talents très spécifiques et une tolérance au burn colossal. Construire une application qui s’appuie sur des modèles existants, les fine-tune, les orchestre, les connecte à des données métiers et les vend à des entreprises ou à des consommateurs, exige autre chose : distribution, confiance, intégration, conformité, support, pricing.
L’Inde a des décennies d’avance sur le second jeu. Elle a formé des générations d’ingénieurs à livrer du logiciel pour le reste du monde. Le risque, évidemment, est de reproduire un destin de sous-traitance : être excellent pour exécuter, moins bon pour capturer la valeur. La thèse Lightspeed, si on la lit jusqu’au bout, consiste à parier que cette fois, la capture de valeur peut se faire localement, parce que l’IA abaisse le coût de création de produits et accélère la possibilité de servir d’abord le marché intérieur, puis la région, puis le monde.
Sarvam AI occupe une place symbolique dans ce récit. Ce n’est pas qu’un check. C’est une preuve que la firme accepte aussi le bout le plus capitalistique du spectre, celui des modèles, tout en voyant l’essentiel de la création de valeur future du côté des usages. Un fonds de 250 millions ne financera pas dix tentatives de frontier labs. Il peut, en revanche, construire un portefeuille dense d’applications verticales, d’outils pour développeurs, d’infrastructures légères et de produits grand public assistés par IA.
Ce que cela change pour les fondateurs early-stage
Un fonds qui se déclare explicitement IA et early-stage envoie un brief aux équipes en recherche de capital. Il ne suffit plus d’invoquer l’Inde comme marché. Il faut montrer pourquoi l’IA est le cœur du moat, pas un slide de plus.
Les questions que ce type de véhicule posera, implicitement ou non, ressemblent à ceci :
- le produit crée-t-il un avantage de coût ou de vitesse impossible à reproduire avec un simple abonnement à un modèle généraliste ?
- les données d’usage forment-elles une boucle propriétaire, ou le système reste-t-il un intermédiaire remplaçable ?
- l’équipe sait-elle vendre en Inde et en Asie du Sud-Est, pas seulement démontrer une démo impressionnante ?
- le go-to-market tient-il compte des langues, des canaux mobiles, des PME, des intégrateurs, des places de marché locales ?
- la société peut-elle, le moment venu, être recapitalisée par les fonds globaux de la même plateforme ?
La continuité d’équipe est un autre signal utile. Le même groupe qui a mené les quatre fonds Inde précédents pilotera le cinquième. Les fondateurs n’auront pas affaire à une nouvelle franchise débarquée pour surfer sur le mot « IA ». Ils parleront à des investisseurs qui connaissent déjà Zepto, Pocket FM, Snabbit, SolarSquare et le tissu software local. Cette mémoire de portefeuille compte. Elle évite les thèses hors-sol. Elle peut aussi créer des biais : un fonds qui a gagné sur le consumer et le commerce verra-t-il assez tôt les dossiers infrastructure ou deep tech moins « narratifs » ?
Asie du Sud-Est : le second cercle de la carte
Le fonds ne s’arrête pas à l’Inde. La thèse évoque des sociétés d’IA en Inde et en Asie du Sud-Est. C’est cohérent avec la manière dont Lightspeed a historiquement pensé la région : un corridor, pas une île. Singapour, l’Indonésie, le Vietnam, les Philippines, la Thaïlande et la Malaisie n’ont pas le même profil de talent, de régulation ou de pouvoir d’achat. Mais ils partagent une caractéristique : des marchés mobiles first, des langues multiples, des secteurs encore peu digitalisés de bout en bout, et une adoption IA qui peut sauter des étapes.
Pour un opérateur marketing, cette carte élargie est précieuse. Un produit conçu pour l’Inde n’est pas automatiquement exportable. En revanche, une stack pensée dès le départ pour le multilinguisme, les paiements fragmentés, les réseaux sociaux locaux et les contraintes de device low-cost a davantage de chances de voyager dans l’ASEAN. Le capital early-stage qui dit « Inde + Southeast Asia » cherche souvent ces ponts, pas seulement une addition géographique sur une slide.
La place de Lightspeed dans la compétition des thèses IA
Lightspeed n’arrive pas en amateur sur l’IA mondiale. La firme est déjà exposée à Anthropic, xAI et Databricks. Cette présence globale colore forcément la lecture régionale. Un partenaire indien qui siège dans un réseau où circulent des informations sur les modèles, l’infra et les valorisations américaines n’évalue pas un dossier de la même façon qu’un fonds purement local.
Cela peut être un atout : accès, recrutement, introductions, benchmark de pricing, compréhension des cycles d’infra. Cela peut aussi créer une exigence trop calquée sur les standards de la Bay Area. Un SaaS indien qui vend à des PME à 30 dollars par mois n’a pas le même destin qu’un lab qui lève sur une roadmap de modèles. Le risque d’un fonds global « IA-aware » est de surpondérer les dossiers qui ressemblent à ce qu’il connaît déjà. Le risque inverse, pour un fonds local, est de sous-estimer la vitesse à laquelle les modèles généralistes rendent commoditaires certaines features.
La bonne question n’est donc pas « Lightspeed croit-il à l’IA en Inde ? ». La réponse est oui, de façon documentée. La bonne question est : quel type d’IA indienne ce fonds est-il structurellement incité à financer, vu sa taille, son rythme, son historique et sa plateforme globale ?
Implications pour le marketing, le SaaS et la communication digitale
Pourquoi ce sujet intéresse-t-il autant une audience marketing et business, au-delà du cercle venture ? Parce que la direction du capital early-stage précède souvent la direction des budgets d’acquisition, des outils et des récits de marque.
Si davantage de capital indien early-stage se concentre sur l’IA applicative, on peut s’attendre à une accélération de produits qui touchent directement la croissance : agents de vente, automatisation du support, génération de créatives localisées, scoring d’intention, personnalisation e-commerce, outils de contenu vernacular, analytics conversationnels. Les équipes marketing qui travaillent déjà avec l’Inde, ou qui vendent à des entreprises indiennes, devront suivre non seulement les modèles, mais les distributions. Qui s’intègre à WhatsApp ? Qui parle hindi, tamoul, telugu, bengali sans ressembler à une traduction pauvre ? Qui comprend le mix ads mobile, influence, marketplaces et relation directe ?
Le quick commerce, l’audio, les services à domicile et le software d’entreprise — quatre territoires déjà présents dans le portefeuille Lightspeed — sont précisément des terrains où l’IA peut compresser les coûts opérationnels et augmenter la fréquence d’usage. Un fonds qui a déjà touché ces verticales saura reconnaître une amélioration réelle quand il la verra. Pour les fondateurs, cela veut dire : ne pas vendre « de l’IA », vendre une amélioration mesurable d’une machine économique que l’investisseur connaît.
Ce que le calendrier révèle de la discipline du marché
Lightspeed compte commencer à investir depuis le nouveau fonds dans les deux mois, tout en achevant les derniers déploiements du véhicule existant. Ce chevauchement est classique, mais le raccourcissement de la période d’investissement l’est moins dans le discours public. Il dit une chose simple : le marché early-stage indien n’a pas besoin d’un océan de dry powder immobile. Il a besoin de décisions.
Après les années où certains fonds régionaux ont été dimensionnés pour un monde de valorisations expansives et de tours rapides, revenir à 250 millions n’est pas un repli. C’est une correction de forme. Moins de pression à déployer pour déployer. Plus de pression à choisir. Dans un cycle où l’IA attire à la fois l’enthousiasme et la méfiance — trop de wrappers, trop de démos, trop peu de rétention — cette discipline peut devenir un avantage de marque pour le fonds lui-même.
Les LPs, de leur côté, reçoivent un récit plus facile à porter : un véhicule plus petit, déjà largement commité, thématiquement lisible, aligné sur le reste de la plateforme, géré par la même équipe. Dans un environnement où les allocataires veulent de la clarté, ce package est plus vendable qu’un fonds « généraliste Inde » de taille intermédiaire sans angle.
Limites, angles morts et questions encore ouvertes
Toute thèse nette crée des angles morts. En concentrant le early-stage régional sur l’IA, Lightspeed assume de laisser de côté, au moins dans ce véhicule, une partie du spectre qui a historiquement produit des succès indiens : consumer pur, hardware, certains modèles marketplace, deep climate, ou des logiciels sans couche modèle différenciante. Ces dossiers pourront peut-être encore être regardés via d’autres poches de la firme. Ils ne seront plus au centre du récit du fonds V.
Autre question : la souveraineté. L’Inde pousse des initiatives de modèles nationaux. Un fonds américain, même très implanté localement, n’est pas un acteur public. Il peut financer des sociétés qui travaillent avec l’État, comme le cas Sarvam le suggère. Il ne définit pas la politique industrielle. Les fondateurs qui construisent trop près du souverain devront gérer un double langage : capital international et agenda national.
Enfin, la comparaison avec Accel montre que la coordination des cycles devient une norme chez les grandes enseignes. Elle ne dit pas qui écrira les meilleurs chèques. Un fonds de 550 millions n’a pas le même rayon d’action qu’un fonds de 250. L’un peut suivre plus loin ou plus largement. L’autre peut rester plus tranchant. Le marché indien a de la place pour les deux styles. Il n’a pas de place pour les thèses floues.
Comment lire cette levée si vous construisez, investissez ou vendez en Inde
Si vous êtes fondateur, le message n’est pas « il y a de l’argent IA ». Le message est « il y a de l’argent pour une IA qui se vend, se retient et se défend ». Préparez des preuves d’usage, pas seulement des benchmarks de modèle. Montrez le coût d’un workflow avant et après. Parlez distribution aussi clairement que vous parlez architecture.
Si vous êtes opérateur marketing ou responsable de croissance, surveillez les catégories où ce capital va atterrir. Les outils qui sortent de ces portefeuilles early-stage deviennent souvent, dix-huit mois plus tard, des briques du stack des scale-ups. Les premières vagues d’IA consumer et B2B indiennes ne se joueront pas seulement dans les labs. Elles se joueront dans les tunnels d’acquisition, les centres de contact, les catalogues, les apps audio, les flottes de livreurs et les logiciels de PME.
Si vous êtes investisseur ou corporate, retenez le ratio plateforme. 900 millions déployés par les fonds régionaux, 1,6 milliard ajoutés par les fonds globaux : la région n’est pas un silo. Une société qui entre par le fonds Inde peut, si elle tient, être portée par le bilan mondial de Lightspeed. C’est l’un des arguments les plus concrets d’une enseigne globale face à un fonds local isolé.
Une séquence à suivre au-delà de l’annonce
Les prochaines semaines diront si le fonds ouvre vraiment les investissements dans le délai annoncé, quels premiers checks seront visibles, et si la thèse « plus de valeur que l’internet » se traduit par des paris concentrés ou par une définition très large de l’IA. Dans la pratique, beaucoup de sociétés seront IA-enabled plus qu’IA-native. Le tri se fera sur la profondeur du changement économique, pas sur le vocabulaire du deck.
Il faudra aussi observer le mix Inde / Asie du Sud-Est, la part des dossiers modèles versus applications, et la manière dont l’équipe articule ce fonds avec le véhicule early-stage mondial de 980 millions. Si les meilleurs assets régionaux basculent trop vite vers les fonds globaux, le fonds V restera un radar. S’il construit lui-même des positions significatives, il restera un moteur.
Lightspeed n’a pas souhaité commenter publiquement. Le silence n’empêche pas de lire la lettre. Un fonds plus petit, plus rapide, plus thématique, déjà largement souscrit, géré par la même équipe, aligné pour la première fois sur le calendrier mondial : voilà le package. Il ne garantit aucun vainqueur. Il clarifie le terrain de jeu.
Pour l’écosystème, le point important n’est pas que 250 millions de dollars existent. Des sommes plus grandes ont déjà circulé. Le point important est qu’une firme globale, déjà exposée aux noms les plus visibles de l’IA mondiale, décide de resserrer son early-stage indien autour de cette vague-là, tout en acceptant que l’Inde gagne d’abord par les usages, les développeurs et les produits, davantage que par une course frontière à l’américaine. Si cette lecture est juste, les prochaines success stories ne ressembleront pas nécessairement à un laboratoire de modèles. Elles ressembleront à des machines de marché, nées dans un pays qui sait livrer du logiciel depuis longtemps, et qui commence à le faire pour elle-même, avec l’IA comme accélérateur plutôt que comme slogan.