
Et si la prochaine licorne à un milliard de dollars n’était pas un modèle génératif de plus, mais une plateforme qui remet enfin de l’ordre dans la facture santé des entreprises ? C’est exactement le signal envoyé par Thatch : 108 millions de dollars levés, une valorisation d’un milliard, un chiffre d’affaires récurrent annuel multiplié par environ sept. Pour les fondateurs, les équipes RH, les investisseurs en fintech et les marketeurs qui vendent de la promesse « mieux pour moins cher », cette histoire mérite d’être lue lentement. Elle dit quelque chose de très concret sur le marché américain, mais aussi sur la façon dont un cadre réglementaire mal aimé peut devenir un levier de croissance explosive.
Le 15 septembre 2026, TechCrunch a relaté la nouvelle levée de Thatch, plateforme conçue pour faire baisser les coûts santé des employeurs tout en élargissant le choix des salariés. Les investisseurs existants sont restés à la table : The General Partnership, Index Ventures, General Catalyst et Andreessen Horowitz. Dix-sept mois plus tôt, la société avait bouclé une Series B de 40 millions de dollars autour de 410 millions de valorisation, selon PitchBook. Le saut de valorisation n’est pas un accident de calendrier. Il accompagne une pression tarifaire rarement vue depuis plus de vingt ans et une demande nouvelle autour des traitements GLP-1, ces médicaments de perte de poids et de diabète que les régimes collectifs classiques couvrent rarement.
Pourquoi Cette Levée Parle Aux Équipes Business
Dans l’écosystème startup, on a pris l’habitude de réserver les valorisations à dix chiffres aux laboratoires d’intelligence artificielle. Thatch rappelle une vérité plus ancienne : un produit qui touche un poste de coût massif, récurrent et politiquement sensible peut créer autant de valeur qu’un modèle de langage. La santé employeur aux États-Unis n’est pas un « nice to have ». C’est souvent le deuxième ou troisième poste de dépenses après les salaires. Quand les projections 2027 parlent d’une hausse supérieure à 8 %, la plus forte depuis 2003, le directeur financier arrête de considérer le sujet comme un dossier RH parmi d’autres.
Chris Ellis, cofondateur et directeur général, a co-créé la société en 2021 avec Adam Stevenson, ancien cadre ingénierie de Stripe. Ce pedigree n’est pas anodin. Stripe a enseigné à une génération d’ingénieurs comment industrialiser des flux d’argent complexes, conformes et invisibles. Transposer cette rigueur à l’assurance individuelle, aux allocations pré-fiscales et à une carte de débit santé, c’est précisément le type de transfert de compétences que les investisseurs adorent raconter en comité.
Si les salariés n’aiment pas leur assurance, ils peuvent en changer. Cela met une pression sur les assureurs pour mieux servir, refuser moins de sinistres, parce qu’ils veulent conserver le client.
– Chris Ellis, cofondateur et CEO de Thatch
Cette phrase, rapportée par TechCrunch, résume le basculement commercial. On quitte le monde du contrat collectif annuel, négocié dans une salle avec un courtier et un transporteur, pour entrer dans un marché où l’assuré individuel devient un client que l’assureur peut perdre. Pour un public marketing, c’est une leçon de switching cost inversé : au lieu de verrouiller l’utilisateur dans un pack d’entreprise, on crée de la concurrence au niveau de chaque personne.
Le Moteur Réglementaire : ICHRA Devenu CHOICE
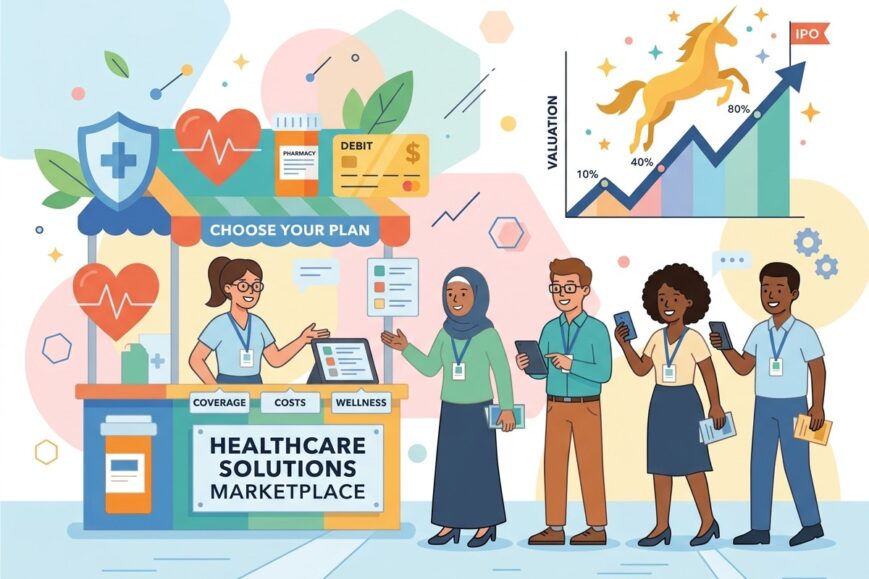
Le produit de Thatch n’est pas né d’un brainstorming dans un garage. Il s’appuie sur un dispositif fédéral de 2020, l’Individual Coverage Health Reimbursement Arrangement, ou ICHRA, récemment rebaptisé CHOICE. Le principe est simple à formuler, plus délicat à opérer : l’employeur n’achète plus un régime unique pour toute l’entreprise. Il fixe un budget santé par salarié. Ce budget, versé en dollars pré-fiscalisés, sert à souscrire une couverture individuelle parmi une offre large — santé, dentaire, optique — proposée sur une place de marché.
Conséquence immédiate pour la direction : plus besoin de renégocier chaque année avec Anthem, UnitedHealthcare ou un équivalent local un contrat collectif qui mélange des profils très différents. Le risque de hausse tarifaire se transforme en enveloppe maîtrisée. Le salarié qui a des besoins lourds peut compléter de sa poche pour une couverture plus complète. Celui qui est en bonne santé peut choisir un plan moins cher et conserver le reliquat, utilisable via une carte de débit Thatch pour des dépenses éligibles : traitements GLP-1, capteur de type Oura Ring, et autres frais de santé autorisés.
Cette architecture change trois choses à la fois. D’abord la prévisibilité budgétaire. Ensuite la perception de liberté côté employés, argument massue en période de guerre des talents. Enfin la donnée : chaque choix de plan, chaque reliquat, chaque achat sur la carte devient un signal. Thatch affirme utiliser l’intelligence artificielle pour recommander le plan le plus adapté au profil de chaque personne. Ce n’est pas un gadget de pitch deck. C’est le seul moyen de rendre un catalogue de dizaines d’offres lisible pour un salarié qui n’a ni le temps ni l’envie de comparer des tableaux de garanties.
Deux Forces De Marché Qui Accélèrent Tout
Ellis insiste sur deux dynamiques concomitantes. La première est arithmétique : la facture employeur continue de grimper, avec une projection 2027 au-delà de 8 %. Dans un contexte où les marges opérationnelles sont scrutées trimestre après trimestre, un outil qui promet le « même niveau de couverture, souvent un peu moins cher », sans le rituel de la négociation annuelle, a une oreille attentive au comité de direction.
La seconde dynamique est culturelle et médicale. Les salariés veulent accéder à des traitements que les plans traditionnels écartent. Les GLP-1 — Ozempic, Wegovy et leurs cousins — sont devenus un objet de conversation interne, presque un avantage social informel. Quand le régime collectif dit non, le salarié le vit comme un déni de modernité. Le modèle ICHRA / CHOICE permet de laisser une partie de l’enveloppe flotter vers ces usages, sans que l’employeur ait à redessiner tout le contrat groupe.
Pour une audience marketing, ce couple « inflation subie + désir de nouveauté thérapeutique » est un cas d’école de positionnement. On ne vend pas seulement une économie. On vend une réponse à une frustration visible dans les enquêtes d’engagement. Le message employeur devient : nous maîtrisons le budget. Le message salarié devient : vous choisissez, et s’il reste de l’argent, il sert vraiment à votre santé.
Ce Que Gagnent Employeurs Et Salariés, Sans Langage De Plaquette
Ellis décrit un win-win. Côté entreprise, la fin de la négociation annuelle avec les transporteurs n’élimine pas le devoir de proposer une couverture sérieuse. Elle change le mode opératoire : on alloue, on accompagne, on mesure. Côté salarié, la possibilité de changer d’assureur crée une pression concurrentielle rarement observée dans le collectif classique, où le « client » réel est l’employeur, pas la personne soignée.
- Budget santé fixe et lisible pour la direction financière
- Catalogue de plans individuels santé, dentaire et vision
- Recommandation assistée par IA selon le profil de besoins
- Possibilité de compléter hors enveloppe pour une couverture plus large
- Reliquat utilisable via carte de débit sur des dépenses éligibles
- Moins de dépendance à un unique transporteur collectif
Derrière cette liste, il y a un enjeu de communication interne que les équipes marketing RH sous-estiment encore. Un ICHRA mal expliqué ressemble à un désengagement de l’employeur. Un ICHRA bien raconté ressemble à un passage du « menu unique imposé » au « budget personnalisé ». La différence se joue dans le onboarding, dans le langage des e-mails, dans la clarté de la carte de débit, pas seulement dans la conformité juridique.
Une Croissance Qui N’Est Pas Qu’Une Histoire D’IA
L’article source souligne un point presque ironique : le bond de valorisation est remarquable pour une société qui n’est pas, dans son ADN, une startup d’intelligence artificielle. L’IA est un accélérateur de matching, pas le produit. Cette distinction compte pour les fondateurs qui se sentent obligés de coller le mot « AI-native » sur chaque slide. Ici, le moteur de création de valeur reste réglementaire, opérationnel et financier. L’algorithme aide à choisir. Il ne remplace pas le cadre ICHRA, ni la marketplace, ni la carte, ni la relation employeur.
Multiplier l’ARR par environ sept entre deux tours, c’est le type de métrique qui fait basculer une thèse d’investissement. Les mêmes fonds reviennent, ce qui réduit le récit du « nouveau narratif vendu à de nouveaux LP ». The General Partnership, Index Ventures, General Catalyst et Andreessen Horowitz connaissent déjà les frictions du go-to-market B2B santé : cycles longs, intermédiaires, conformité, peur du DRH de mal faire. Qu’ils doublent la mise après une telle accélération de revenus dit que le produit a dépassé le stade de l’anecdote client.
Le Terrain Concurrentiel N’Est Pas Vide
Thatch n’est pas seul à exploiter une régulation vieille de six ans. Take Command, Remodel Health et Zorro apparaissent comme d’autres acteurs de cette vague. Quand plusieurs startups attaquent le même angle mort réglementaire, deux lectures sont possibles. Soit le marché est assez vaste pour plusieurs gagnants régionaux ou sectoriels. Soit une consolidation arrivera dès que les employeurs de taille intermédiaire auront choisi leur stack.
Ellis résume le moment d’adoption d’une phrase utile pour tout product marketer :
Les gens se réveillent à cause des coûts, puis ils comprennent que c’est une manière plus efficace de faire.
– Chris Ellis
Autrement dit, le pain d’entrée est la douleur tarifaire. La fidélisation se joue sur l’expérience : moins de paperasse, plus de choix, un sentiment de contrôle. C’est un schéma classique en SaaS vertical, sauf que le « software » ici orchestre de l’assurance, de la fiscalité et du paiement.
Ce Que Les Fondateurs Européens Peuvent Emprunter
Le dispositif ICHRA est américain. Le réflexe stratégique, lui, est exportable. Identifier une règle récente, encore peu industrialisée, qui autorise un nouveau flux d’argent entre entreprise et individu. Construire l’interface, la conformité, le paiement et le conseil automatisé. Puis vendre d’abord la maîtrise des coûts, ensuite la modernité sociale. En Europe, les équivalents ne s’appelleront pas CHOICE, mais le schéma « enveloppe employeur + choix individuel + reste à charge intelligent » revient dans plusieurs débats sur la mutuelle, le flexible benefits et la prévention.
Attention toutefois à ne pas copier le storytelling sans copier l’infrastructure. Le vrai actif de Thatch n’est pas le mot marketplace. C’est la capacité à rendre un budget pré-taxe utilisable, traçable, recommandable, et à tenir la promesse quand un salarié veut changer de plan parce que le service l’a déçu. Sans cette boucle, on n’a qu’un comparateur.
Implications Pour Le Marketing B2B Et La Communication RH
Vendre ce type de plateforme, ce n’est pas vendre une fonctionnalité. C’est déplacer trois peurs. La peur juridique du DRH. La peur budgétaire du DAF. La peur sociale du CEO qui ne veut pas être accusé de « moins bien protéger » ses équipes. Le contenu qui convertit parle donc de garanties équivalentes, de cas réels de reliquat utilisé, de réduction du temps passé à négocier avec les transporteurs, pas seulement d’innovation.
Les équipes growth gagneront à segmenter les messages. Aux entreprises en hypercroissance : attractivité talents et modernité des avantages. Aux ETI industrielles : prévisibilité et fin du choc annuel. Aux organisations où les GLP-1 sont déjà un sujet de couloir : un canal propre pour financer ce que le collectif refuse. Même produit, trois récits.
Sur le plan de la marque employeur, la carte de débit et le reliquat sont plus parlants qu’un acronyme réglementaire. Personne ne rêve d’un ICHRA. Beaucoup comprennent « mon entreprise me laisse un budget santé, je choisis, et s’il reste de l’argent je l’utilise vraiment ». Le travail de wording est ici un travail produit.
Lecture Investisseur : Pourquoi Un Milliard Maintenant
Une valorisation d’un milliard après une Series B à 410 millions en dix-sept mois, financée par les mêmes maisons, raconte une compression du risque d’exécution. Les fonds n’achètent plus seulement une thèse réglementaire de 2020. Ils achètent une machine commerciale qui a déjà multiplié l’ARR. Dans la santé employeur, ce multiple de revenus pèse plus qu’un dépôt de brevet ou qu’une démo d’agent conversationnel.
Le timing macro aide. Quand les coûts projetés pour 2027 affichent la plus forte hausse depuis 2003, le budget alloué aux outils de maîtrise explose. Thatch se place au croisement de la insurtech, de la fintech avantages et du logiciel RH. Ce positionnement hybride élargit le pool d’acquéreurs potentiels : assureurs, courtiers digitaux, éditeurs de paie, plateformes d’avantages sociaux.
Cela n’efface pas les risques. La dépendance à un cadre fédéral peut se politiser. La concurrence de Take Command, Remodel Health et Zorro peut comprimer les prix. L’IA de recommandation peut être imitée. Reste l’effet de réseau local : plus une marketplace attire de plans pertinents, plus le matching s’améliore, plus l’employeur hésite à migrer.
Les GLP-1 Comme Cheval De Troie Culturel
Il serait naïf de réduire Thatch à Ozempic. Il serait tout aussi naïf d’ignorer que ces traitements ont rendu visible l’écart entre ce que les salariés considèrent comme de la santé moderne et ce que les contrats collectifs acceptent de payer. En laissant le reliquat financer ce type de dépense éligible, la plateforme transforme une frustration individuelle en usage produit. C’est une mécanique de rétention redoutable, parce qu’elle touche le corps, l’image de soi et la conversation sociale au bureau.
Pour les communicants, le piège serait d’en faire un argument publicitaire agressif. Le terrain est médical, sensible, réglementé. Mieux vaut parler d’ouverture du champ des dépenses éligibles que de promettre une amaigrissement sponsorisé par l’employeur. La nuance protège la marque autant que la conformité.
Une Leçon Plus Large Sur Les Marchés Régulés
Beaucoup de fondateurs fuient la régulation. Thatch montre l’inverse : une règle de 2020, encore sous-exploitée six ans plus tard, peut devenir un océan bleu temporaire. Le temps que les incumbents adaptent leurs systèmes de facturation collective, une native digitale construit l’expérience individuelle, la carte, le conseil algorithmique et la preuve de réduction de coût.
C’est le même schéma que l’on a vu dans d’autres verticales : un texte ouvre une brèche, les historiques tardent, les startups industrialisent l’expérience utilisateur, les fonds suivent dès que l’ARR accélère. La santé n’échappe pas à cette séquence. Elle la rend seulement plus lente, plus chère à construire, et plus défendable une fois le rail opérationnel en place.
Points De Vigilance Avant D’Idéaliser Le Modèle
Un budget fixe n’est pas automatiquement un progrès social. Si l’enveloppe est trop basse, le salarié malade paie la différence et le récit win-win s’effondre. Si le matching IA oriente trop vers des plans low-cost, la confiance disparaît. Si le support disparaît au moment d’un refus de sinistre, la « pression concurrentielle sur les assureurs » reste un slogan.
- Calibrer l’enveloppe selon l’âge, la géographie et la composition familiale
- Mesurer réellement les refus de prise en charge après migration
- Former les managers pour éviter le discours « on se défausse sur vous »
- Documenter l’équivalence de couverture, pas seulement l’économie
- Suivre l’usage du reliquat pour vérifier qu’il sert la santé, pas le flou
Ces garde-fous intéressent autant le product manager que le directeur de la communication. Un mauvais déploiement devient un sujet LinkedIn négatif en quarante-huit heures. Un bon déploiement devient un argument de recrutement.
Ce Qu’Il Faut Retenir Pour La Suite
Thatch atteint le statut de licorne dans un climat où les dépenses santé employeur s’envolent et où les salariés réclament des traitements que le collectif ignore. La société s’appuie sur l’ICHRA / CHOICE, une marketplace de plans individuels, une recommandation par intelligence artificielle et une carte pour le reliquat. Elle n’est pas seule. Elle avance plus vite que beaucoup, avec le soutien renouvelé de fonds de premier plan et une croissance d’ARR qui justifie le nouveau multiple.
Pour les lecteurs de cet écosystème — startups, marketing, tech, finance — le dossier n’est pas « encore une scale-up californienne ». C’est la démonstration qu’un produit B2B peut devenir une histoire grand public dès qu’il touche le pouvoir d’achat médical des salariés et la ligne budgétaire la plus redoutée du COMEX. Les prochaines batailles se joueront sur la qualité du matching, la profondeur du réseau d’assureurs, la pédagogie interne et la capacité à tenir la promesse quand quelqu’un est vraiment malade, pas seulement quand il veut un anneau connecté.
En refermant le récit publié par TechCrunch, une question demeure utile pour tout dirigeant : votre entreprise traite-t-elle encore la santé comme un contrat annuel à subir, ou comme un marché interne à concevoir ? Thatch parie que le second camp paiera pour l’outillage. À un milliard de dollars de valorisation, le pari n’est plus théorique. Il est désormais un standard contre lequel les autres plateformes d’avantages, aux États-Unis et ailleurs, devront se mesurer.